"Q. 홀어머니께서 단독주택을 보유하고 있습니다. 기준시가는 5억원 정도이고, 시세는 10억원 정도라고 부동산중개사무실에서 이야기를 해주었습니다. 증여세는 얼마 나올까요?"
"Q. 해당 단독주택을 지금 증여가 아닌 나중에 상속으로 받으면 상속세는?"
"Q. 단독주택을 자녀 1명이 단독으로 상속받는 것과 2명이 공동으로 상속받는 경우 상속세 차이는?"
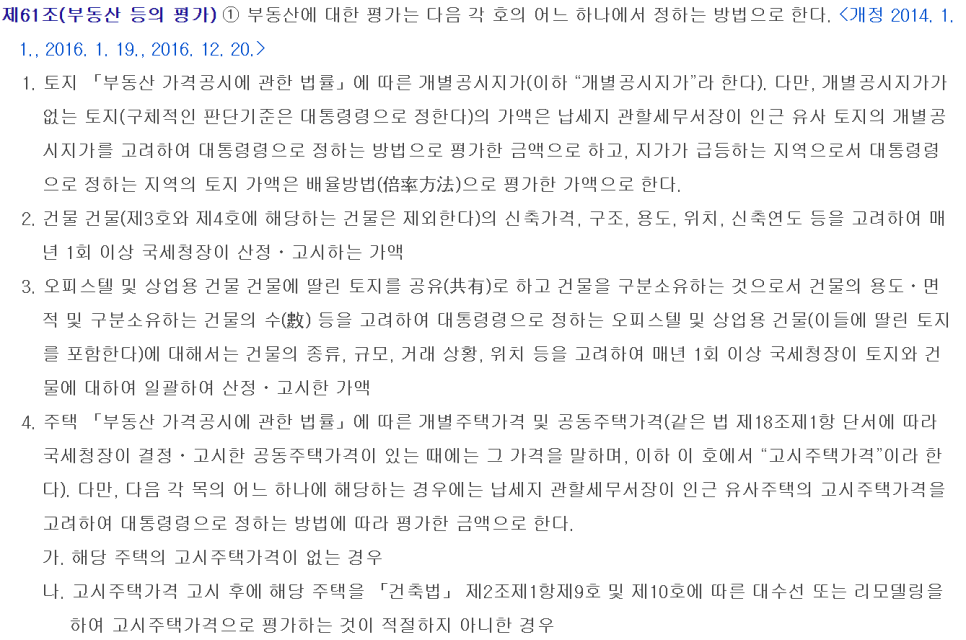
제61조(부동산 등의 평가)
① 부동산에 대한 평가는 다음 각 호의 어느 하나에서 정하는 방법으로 한다. <개정 2014. 1. 1., 2016. 1. 19., 2016. 12. 20.>
1. 토지 「부동산 가격공시에 관한 법률」에 따른 개별공시지가(이하 “개별공시지가”라 한다). 다만, 개별공시지가가 없는 토지(구체적인 판단기준은 대통령령으로 정한다)의 가액은 납세지 관할세무서장이 인근 유사 토지의 개별공시지가를 고려하여 대통령령으로 정하는 방법으로 평가한 금액으로 하고, 지가가 급등하는 지역으로서 대통령령으로 정하는 지역의 토지 가액은 배율방법(倍率方法)으로 평가한 가액으로 한다.
2. 건물 건물(제3호와 제4호에 해당하는 건물은 제외한다)의 신축가격, 구조, 용도, 위치, 신축연도 등을 고려하여 매년 1회 이상 국세청장이 산정·고시하는 가액
3. 오피스텔 및 상업용 건물 건물에 딸린 토지를 공유(共有)로 하고 건물을 구분소유하는 것으로서 건물의 용도·면적 및 구분소유하는 건물의 수(數) 등을 고려하여 대통령령으로 정하는 오피스텔 및 상업용 건물(이들에 딸린 토지를 포함한다)에 대해서는 건물의 종류, 규모, 거래 상황, 위치 등을 고려하여 매년 1회 이상 국세청장이 토지와 건물에 대하여 일괄하여 산정·고시한 가액
4. 주택 「부동산 가격공시에 관한 법률」에 따른 개별주택가격 및 공동주택가격(같은 법 제18조제1항 단서에 따라 국세청장이 결정·고시한 공동주택가격이 있는 때에는 그 가격을 말하며, 이하 이 호에서 “고시주택가격”이라 한다). 다만, 다음 각 목의 어느 하나에 해당하는 경우에는 납세지 관할세무서장이 인근 유사주택의 고시주택가격을 고려하여 대통령령으로 정하는 방법에 따라 평가한 금액으로 한다.
가. 해당 주택의 고시주택가격이 없는 경우
나. 고시주택가격 고시 후에 해당 주택을 「건축법」 제2조제1항제9호 및 제10호에 따른 대수선 또는 리모델링을 하여 고시주택가격으로 평가하는 것이 적절하지 아니한 경우
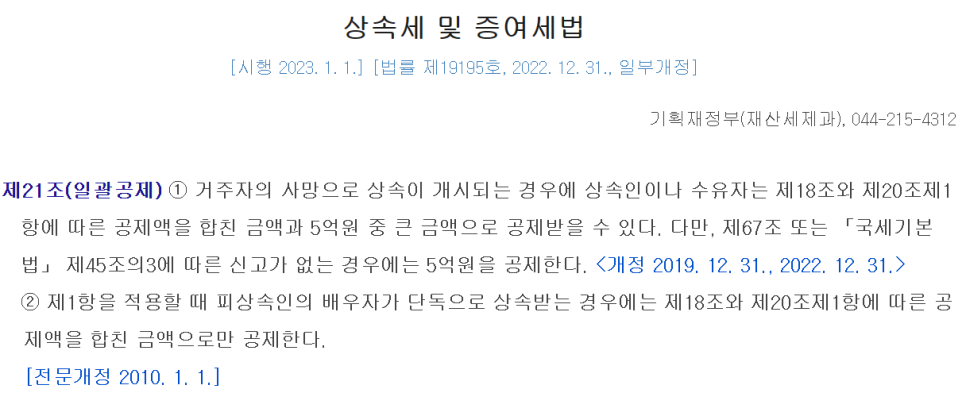
① 거주자의 사망으로 상속이 개시되는 경우에 상속인이나 수유자는 제18조와 제20조제1항에 따른 공제액을 합친 금액과 5억원 중 큰 금액으로 공제받을 수 있다. 다만, 제67조 또는 「국세기본법」 제45조의3에 따른 신고가 없는 경우에는 5억원을 공제한다. <개정 2019. 12. 31., 2022. 12. 31.>
② 제1항을 적용할 때 피상속인의 배우자가 단독으로 상속받는 경우에는 제18조와 제20조제1항에 따른 공제액을 합친 금액으로만 공제한다.
[전문개정 2010. 1. 1.]
"A. 단독주택은 공시가격 기준으로 증여세를 생각할 수 있습니다."
"A. 상속세 부담 없이 취득세만 부담하는 상황일수 있습니다."
"A. 일반적인 상황에서 상속세는 동일합니다."
#기준시가상속#단독주택상속#상속세#증여세
부동산을 증여받는 경우에는 부동산의 시가를 확인해야 합니다.
단독주택의 경우에는 일반적으로 매매사례가액 등의 시가를 확인할 수 없습니다.
이런 경우에는 단독주택의 공시가격을 기준으로 증여세를 계산할 수 있습니다.
개별단독주택가격 5억원에서 5천만원 증여공제를 차감하면, 약 8천만원의 증여세 부담이 있습니다.
증여세 외에 취득세 부담액도 생각해야 합니다.
홀어머님의 단독주택을 상속받을 때에도 단독주택을 시가로 평가하는 것이 원칙입니다.
하지만 여전히 시가를 확인할 수 없다면 개별단독주택가격을 기준으로 상속재산을 평가할 수도 있습니다.
이 경우 단독주택 공시가격이 5억원이고, 자녀 일괄공제가 적용되면 상속세 부담은 없을 수 있습니다.
동거주택상속공제 등의 특별공제액이 적용되지 않는 일반 상속상황에서는
자녀가 있다면 일괄공제 5억원이 적용됩니다.
이는 자녀 1명의 단독상속, 혹은 2명 이상의 공동상속일때에도 일괄공제는 적용될 수 있습니다.