양도소득세신고대행-양도소득세

1세대 1주택 비과세 [ 주택부수토지만 따로 양도하는 경우 ] 적용 여부

4,957

안녕하세요. 납세자분들의 든든한 조력자 노재완 세무사입니다.

​

오늘은 일상 속 세무 관련

​

<주택 부수토지만 따로 양도하는 경우에도 


1세대 1주택 비과세 적용이 가능한지>에 대해 알아보는 시간 갖도록 하겠습니다.


1세대 1주택 비과세란,

​

1세대가 양도일 현재 국내에 1주택을 보유하고 있는 경우로서

보유기간이 2년 이상인 해당 주택을 양도하는 경우 


관련 양도소득에 대한 소득세를 과세하지 않는 규정을 말합니다.


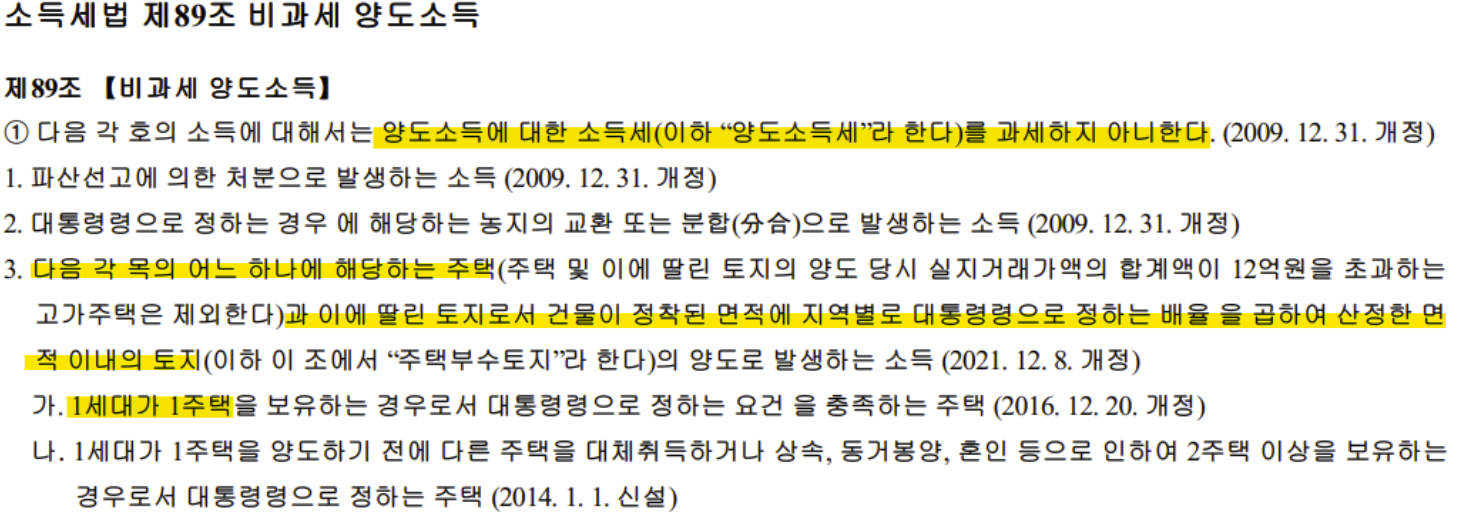
소득세법 제89조 비과세 양도소득

제89조 【비과세 양도소득】

① 다음 각 호의 소득에 대해서는 양도소득에 대한 소득세(이하 “양도소득세”라 한다)를 과세하지 아니한다. (2009. 12. 31. 개정)

  • 1. 파산선고에 의한 처분으로 발생하는 소득 (2009. 12. 31. 개정)
  • 2. 대통령령으로 정하는 경우 에 해당하는 농지의 교환 또는 분합(分合)으로 발생하는 소득 (2009. 12. 31. 개정)
  • 3. 다음 각 목의 어느 하나에 해당하는 주택(주택 및 이에 딸린 토지의 양도 당시 실지거래가액의 합계액이 12억원을 초과하는 고가주택은 제외한다)과 이에 딸린 토지로서 건물이 정착된 면적에 지역별로 대통령령으로 정하는 배율 을 곱하여 산정한 면적 이내의 토지(이하 이 조에서 “주택부수토지”라 한다)의 양도로 발생하는 소득 (2021. 12. 8. 개정)
  • 가. 1세대가 1주택을 보유하는 경우로서 대통령령으로 정하는 요건 을 충족하는 주택 (2016. 12. 20. 개정)
  • 나. 1세대가 1주택을 양도하기 전에 다른 주택을 대체취득하거나 상속, 동거봉양, 혼인 등으로 인하여 2주택 이상을 보유하는 경우로서 대통령령으로 정하는 주택 (2014. 1. 1. 신설)

위에 규정처럼 1세대가 1주택을 보유하는 경우


그 주택과 이에 딸린 토지를 양도하는 경우에


양도소득에 대한 소득세를 과세하지 아니한다고 규정되어 있습니다.

​

​

그렇다면 주택만 따로 또는 주택 부수토지만 따로 양도하는 경우에도 


1세대 1주택 비과세 특례 규정을 적용받을 수 있는지 알아보도록 하겠습니다.


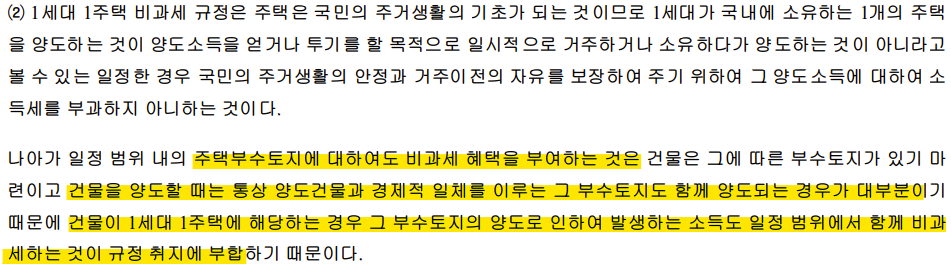
우선 주택 건물만이 아닌 주택 부수토지에도 비과세 혜택을 주는 이유에 대해서 살펴보겠습니다.


                                                                                                                                                 서울행정법원 2019구단 66340, 2019.12.17 


위에 판결처럼 주택 건물과 주택 부수토지는 경제적 일체. 


즉 경제적으로 하나다라고 보고 있기 때문에 주택과 주택 부수토지 모두 비과세를 적용하고 있습니다.


: 따라서 주택 부수토지의 양도소득이 비과세 되기 위해서는


주택 부수토지를 주택 건물과 함께 양도하는 경우만 가능합니다!


※관련 판정 사례※

​

주택과 주택 부수토지의 소유자가 동일세대인 경우

동일세대
갑을
A 주택A 주택 부수토지

​

1. 갑과 을이 A주택과 A주택 부수토지를 함께 양도하는 경우[비과세 o]

​

:1세대 1주택 비과세 특례는 문언 그대로 [세대기준으로 1주택을 보유하는 경우]를 의미하므로 


주택과 주택 부수토지를 같은 세대원이 각각 소유한 상태에서 함께 양도하는 경우에는 


각각에 대하여 1세대 1주택 비과세 특례를 적용받을 수 있습니다.

(대법원 2010.10.04. 선고 2010두 15407 판결)

​

​

2. 갑이 A 주택만을 양도한 경우[비과세 o]

​

:1세대 1주택 비과세 특례의 적용 여부를 판정함에 있어 주택과 그 부수토지의 소유자가 다른 경우에는


건물 소유자를 기준으로 해당 주택의 소유자를 판단하는 것이므로 


주택만을 양도한 경우에도 1세대 1주택 비과세 특례를 적용받을 수 있습니다.

(부동산 거래관리과-395, 2012.07.25. 등)

​

​

3. 을이 A 주택 부수토지만을 양도한 경우[비과세x]

​

:주택 부수토지의 양도에 대해서는 [1세대가 보유한 주택과 주택 부수토지]가 함께 양도되는 경우에만


그 주택 부수토지에 대하여 1세대 1주택 비과세 특례를 적용받을 수 있으므로

(대법원 2010.10.04. 선고 2010두 15407 판결)


1세대가 보유한 주택과 주택 부수토지 중 [주택 부수토지만 양도]하는 경우에는 


1세대 1주택 비과세 특례를 적용받을 수 없습니다.

(서면 -2016-부동산-5151, 2016.10.17.)

​


주택과 주택 부수토지의 소유자가 별도 세대인 경우

별도 세대별도 세대
갑을
A 주택A 주택 부수토지

​

갑과 을이 A 주택과 A 주택 부수토지를 함께 양도하는 경우[주택 비과세 o 주택 부수토지 비과세 x]

​

: 주택과 주택 부수토지를 각각 다른 세대가 소유하고 있는 상태에서 함께 양도하더라도

부수토지에 대해서는 1세대 1주택 비과세 특례를 적용받을 수 없고

(대법원 2010.10.04. 선고 2010두 15407 판결)

​

1세대 1주택 비과세 특례의 적용 여부를 판정함에 있어 주택과 그 부수토지의 소유자가 다른 경우에는 


건물 소유자를 기준으로 해당 주택의 소유자를 판단하는 것이므로 


주택에 대해서는 1세대 1주택 비과세 특례를 적용받을 수 있습니다. 

(부동산 거래관리과-395, 2012.07.25. 등)

​

​

​

[참고 문헌 : 국세 공무원이 경험한 사례를 바탕으로 반드시 알아야 할 양도소득세 실무사례_저자 전대웅 ]


결론.[주택 부수토지만 양도]하는 경우에는 1세대 1주택 비과세 특례를 적용받을 수 없습니다.

​


법조문과 예규 판례 및 여러 문헌을 참고해 보니

​

1세대 1주택 비과세 특례의 적용 여부를 판정함에 있어 


주택과 그 부수토지의 소유자가 다른 경우에는 건물 소유자를 기준으로 해당 주택의 소유자를 판단하는 것입니다.

​

주택과 주택 부수토지의 소유자가 동일세대인지 별도 세대인지 


주택과 주택 부수토지를 함께 양도했는지 각각 양도했는지에 따라 비과세 여부가 달라지므로,

​

이 부분을 잘 확인 후 1세대 1주택 비과세 규정을 적용하면 좋을 것 같습니다.

​

관련에서 판단이 어려운 경우에는 


언제든지 연락 주시면 옆에서 같이 고민하고 도움드릴 수 있는 노재완 세무사가 되도록 하겠습니다^^

​


#1세대 1주택 비과 #1세대1주택 #양도소득세 #양도소득세 비과세 #양도소득세 절세

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,731건)