오늘은 [양도소득세계산구조]에서 "양도소득 기본공제"까지 알아봐서 세율을 적용하기 직전인 "과세표준"까지
구할 수 있었습니다. 여기 과세표준에 이제 세율을 적용함으로써 "산출세액"이 나오게 되는데요.
오늘 매우 중요한 "세율"에 대해서 알아볼게요~
"세율"의 기본사항
세율은 부동산 상황에 따라 정부에서 건드리는 항목입니다. 예를 들어, 부동산 경기가 침체되면 양도소득세 세율을
인하함으로써 부동산거래를 유도하거나 부동산 경기가 과열되면 양도소득세 세율을 인상함으로써 부동산 거래를
억제하기도 합니다. 이렇기 때문에 현재 양도소득세 세율은 자산의 종류, 부동산의 경우 소재지, 보유연수등에 따라
매우 복잡하게 구성되어 있습니다. 우선 현재 글을 올리는 시점인 2023년 기준으로 세율을 설명하되, 특이사항이
있으면 그 부분에서 추가 설명하는 방식으로 알아볼게요
우선 자산그룹별로 기본적으로 적용하는 세율을 표로 알아볼게요.
구분
세율
1그룹
토지•건물,
부동산에 관한 권리,
기타자산
① 원칙
분양권
60%
위 외의 자산
기본세율
② 토지•건물, 부동산에 관한 권리로서 보유기간이 1년이상 2년 미만인 것
주택(이에 딸린토지 포함),
조합원입주권
60%
분양권
60%
위 외의 자산
40%
③ 토지•건물, 부동산에 관한 권리로서 보유기간이 1년 미만인 것
주택(이에 딸린토지 포함),
조합원입주권
70%
분양권
70%
위 외의 자산
50%
④ 비사업용 토지
기본세율 + 10%
⑤ 비사업용 토지 과다보유법인의 주식 등
기본세율 + 10%
⓺ 미등기양도자산
70%
2그룹
주식 등
⓻ 국내주식 등
대주주가 양도하는 주식등
1년 미만 보유한 주식등으로서 중소기업
외의 법인의 주식등
30%
위에 해당하지 않는
주식 등
20%(과세표준 3억원 초과분은 25%)
대주주가 아닌 자가 양도하는 주식 등
중소기업의 주식 등
10%
위에 해당하지 않는
주식 등
20%
⓼ 국외주식 등
중소기업의 주식 등
10%
위에 해당하지 않는 주식 등
20%
3그룹
파생상품
10%
4그룹
신탁 수익권
20%(과세표준 3억원 초과분은 25%)
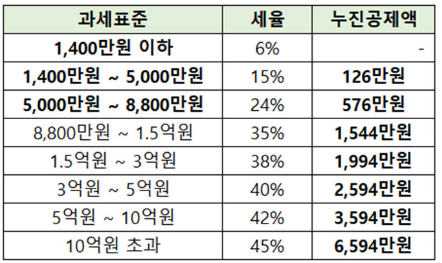
위에서 기본세율이라 함은 과세표준 구간별로 아래 표와 같이 초과누진세율의 구조를 띕니다.
과세표준
세율
누진공제액
1,400만원 이하
6%
-
1,400만원 ~ 5,000만원
15%
126만원
5,000만원 ~ 8,800만원
24%
576만원
8,800만원 ~ 1.5억원
35%
1,544만원
1.5억원 ~ 3억원
38%
1,994만원
3억원 ~ 5억원
40%
2,594만원
5억원 ~ 10억원
42%
3,594만원
10억원 초과
45%
6,594만원
기본세율 적용법을 헷갈려 하시는 분이 많으셔서 한번 예를 들어볼게요. 과세표준이 4,000만원 이라고 할 때
산출세액은 아래 산식으로 산출됩니다.
[ 1,400만원 X 6% + (4,000만원 - 1,400만원) X 15%= 4,740,000원 ]
또는, [4,000만원 X 15% - 126만원(누진공제액) = 4,740,000원]
즉, 과세표준이 어느 세율구간에 도달했을 때 과세표준 전체금액에 그 세율을 적용하는 것이 아닌 그 세율구간의 과세표준을 넘은 부분만 적용하는 방식입니다.
세율 적용 시 보유기간
세율을 적용하기 위해서는 해당 부동산의 보유기간을 계산하는 것이 매우 중요한데요. 그렇기 위해서는 취득일이
매우 중요합니다. 표로 장기보유특별공제와 다른 점을 비교하며 알아볼까요
구 분
매 매
상 속
증 여
세율 적용
취득일 ~ 양도일
피상속인의 취득일 ~ 양도일
증여등기접수일 ~ 양도일
장기보유특별공제
상속개시일 ~ 양도일
취득원인이 "상속"일 때는 보유기간 계산을 달리한다는 점만 주의하시면 좋을 것 같네요.
다주택자의 조정대상지역 내
주택에 대한 중과세율
정부에서는 부동산 경기가 과열되는 때 열기를 식히기 위해서 중과세율 제도를 두었습니다. 바로 조정대상지역내에 2주택 이상인 경우에 그 주택을 양도하는 경우에 추가세율이 따라오게 되는 건데요. 표로 한번 살펴볼게요~
아래 표의 대상자산을 양도하는 경우에 아래 세율을 적용하는 겁니다.
중과대상 부동산
세율
① 조정대상지역에 있는 주택으로서 1세대 2주택에 해당하는 주택
② 조정대상지역에 있는 주택으로서 1세대가 1주택과 조합원입주권 또는 분양권을 각각
1개씩 보유한 경우의 해당 주택
(분양권의 경우에는 2021.1.1 이후 공급계약, 매매 또는 증여 등의 방법으로 취득한 분양권부터 적용)
기본세율 + 20%
① 조정대상지역에 있는 주택으로서 1세대 3주택 이상에 해당하는 주택
② 조정대상지역에 있는 주택으로서 1세대가 주택과 조합원입주권 또는 분양권을 보유한
경우로서 그 수의 합이 3 이상인 경우 해당 주택
(분양권의 경우에는 2021.1.1 이후 공급계약, 매매 또는 증여 등의 방법으로 취득한 분양권부터 적용)
기본세율 + 30%
여기서 주택보유기간이 2년 미만인 경우에는 단일세율인 60% 또는 70%세율이 적용되어서 산출세액을 뽑을 때 고려할 점이 또 한가지 있는데요. 위의 주택을 2년미만 보유하고 양도함으로써 산출세액을 산정할 때에는 밑의 2가지 산출세액 중 큰 세액을 적용하게 법으로 정해져있습니다. [ Max(①,②) ]
① 위 표의 세율을 적용하여 계산한 양도소득 산출세액
② 2년미만 단기 보유 양도자산에 대한 세율을 적용하여 계산한 양도소득 산출세액
또한, 부동산 경기가 침체되어 최근 정부는 부동산거래를 유도하기 위하여 보유기간이 2년 이상인 주택을 2022.5.10부터 2024.5.9까지 양도하는 경우의 그 해당 주택은 무조건
기본세율을 적용받을 수 있게 했습니다.
특수한 세율 적용 제도
1. 동일 과세기간에 세율이 다른 둘 이상의 1그룹 자산 양도 시 산출세액 계산 특례
해당 과세기간에 토지 · 건물, 부동산에 관한 권리 및 기타자산 [1그룹]을 둘 이상 양도하는 경우 양도소득 산출세액은 다음과 같이 계산합니다. 혹시나 동일한 과세기간(1역년)동안 2건 이상의 부동산을 양도하는 경우 꼭! 생각하고
계셔야 하는 사항입니다.
[ Max(①,②) ]
① 각 자산별 적용세율로 계산한 산출세액의 합계
② 모든 사잔의 양도소득 과세표준 합계액 X 기본세율
2. 나대지 위에 주택을 신축하여 단기보유 후 양도시 적용세율
이 사례는 주의할 사항으로 말씀드리는 사례인데요. 2년이상 소유한 나대지 위에 주택을 신축하여 1년 이내에 양도하면 양도일 현재 부속토지의 보유기간이 2년이 경과되었다 하더라도 나대지에 적용되는 세율 또한 건물의 보유기간에 따라 세율이 적용된다는 사례입니다.
[사례]
송XX씨는 2020년 5월에 나대지(토지)를 취득하였다. 그 후에 주택을 신축하기 위해
착공하였고 2022년 11월에 주택이 완공되었다.
그 후에 2023년 8월에 해당 주택을 부수토지와 같이 양도하였다.
위 사례로 보면 많은 분들이 나대지는 2년이상 보유했기 때문에 기본세율이 적용되고, 건물은 1년미만 보유하고
양도하였기 때문에 70%의 세율이 적용된다고 생각하십니다. 하지만, 나대지 또한 건물과 같이 70%의 세율이
적용된다는 점 알고 계셔야 합니다.
오늘은 아주 중요한 세율에 대해서 공부해 봤어요. 아주 중요하고 방대한 양이라서 기본적인 사항만 알아봤는데요.