

안택스 AHN TAX & ACCOUNTING

인력공급업과 고용알선업의 세무처리 차이

기장-도소매업

인력공급업과 고용알선업의 세무처리 차이

9,470

인력공급업과 고용알선업의 정의

#고용알선업 #근로자파견업 #인력공급업 #직업소개소

세무 처리 방법

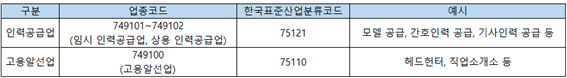
업종 코드

허가 기준

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)


1. 인력공급업이란?

- 자기 관리하에 있는 노동자를 계약으로 인력이 있어야 하는 타 사업장에 일정 동안 공급하는 활동.

- 근로자는 인력 공급업체의 소속 직원이지만 사용자 사업체의 감독과 지시를 받으며 근로를 제공.


2. 고용알선업이란?

- 구직자나 고용주를 대리하여 일자리와 구직자 정보를 기반으로 인력을 알선하고 선발 및 배치하는 활동.

- 인력공급업과 달리 구직자는 고용알선업체 소속 직원이 아님.

​

​

​


※ 인력공급업과 고용알선업은 모두 사업자등록을 하기 위해서는 노동부 장관의 허가가 필요.

 (허가 기준은 다음과 같습니다.)


1. 인력공급업

1) 신청인이 근로자파견업을 적정하게 수행할 수 있는 자산 및 시설을 갖추었을 것

2) 상시 5인 이상의 근로자(파견근로자 제외)를 사용하며 4대 보험에 가입하였을 것

3) 1억 원 이상의 자본금을 갖추었을 것(법인의 경우 5천만 원 이상)

4) 적용 면적이 20제곱미터 이상의 사무실을 갖추었을 것


2. 고용알선업

1) 적용 면적 10제곱미터 이상의 사무실을 갖추었을 것

2) 법인일 경우 자본금 5천만 원 이상일 것

3) 직업상담사 1급, 사회복지사, 공인노무사 등이 대표 또는 직원에 포함되어 있음

​

​

​


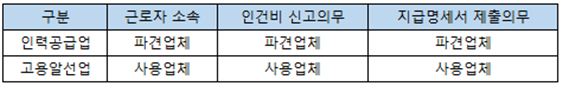
1. 원천세

  • 인력공급업은 근로자가 파견업체의 근로자에 해당
  • 파견 사업주가 원천징수 의무를 이행하여야 하지만 고용알선업은 근로자가 알선업체의 소속 직원이 아닌 거래처 사업장의 직원에 해당
  • 거래처 사업장에서 원천징수 의무를 이행하여야 함.


2. 부가가치세

1) 인력공급업

  • 부가가치세 과세 대상으로 타 사업체로부터 받은 인건비와 알선 수수료 전액이 부가세 과세표준이 되며, 해당 금액만큼 타 사업체에 세금계산서를 발행하여야 함.
  • 또한 타 사업체에서 파견근로자에게 직접 별도의 수당을 지급하는 경우 해당 금액 또한 파견업체의 부가세 과세표준이 됨.

​

2) 고용알선업

  • 부가가치세 면세 대상으로 타 사업체로부터 받은 알선 수수료에 대해서 계산서를 발급하여야 함.
  • 면세사업장이기 때문에 다음 해 2월 10일까지 사업장현황신고를 하여야 함.


​

3. 종합소득세

  • 인력공급업은 타 사업체로부터 받은 인건비, 알선 수수료 등 전체 금액이 총 수입금액이 되고, 파견근로자의 인건비를 비용으로 보게 됨.
  • 그러나 고용알선업은 알선 수수료만이 총 수입금액이 됨.
  • 또한 인력공급업과 고용알선업 모두 중소기업 특별세액감면, 창업 중소기업 등에 대한 세액감면 대상.