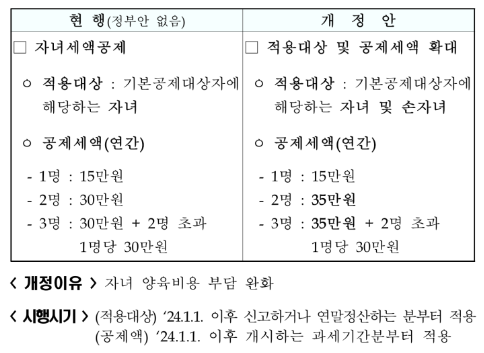
□ 적용대상 및 공제세액 확대
ㅇ 적용대상 : 기본공제대상자에 해당하는 자녀 및 손자녀
ㅇ 공제세액(연간)
- 1명 : 15만원
- 2명 : 35만원
- 3명 : 35만원 + 2명 초과 1명당 30만원
< 개정이유 > 자녀 양육비용 부담 완화
< 시행시기 >
(적용대상) '24.1.1. 이후 신고하거나 연말정산하는 분부터 적용
(공제액) '24.1.1. 이후 개시하는 과세기간분부터 적용
매년 2월 연말정산을 하거나 5월에 종합소득세를 신고식 자녀 세액공제를 받을 수 있습니다.
2명의 자녀가 있는 분에게는 기존 30만 원의 세금을 공제해 줬으나 35만 원으로 상향 되었습니다.
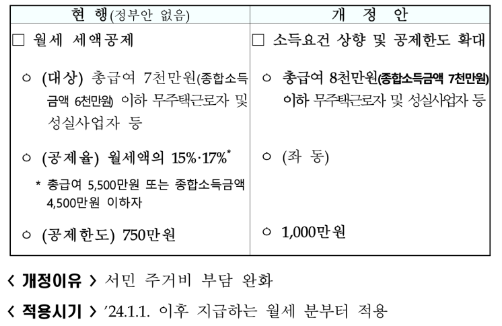
4. 월세액 세액공제 소득기준 및 한도 상향
현 행(정부안 없음)
개 정 안
□ 월세 세액공제
ㅇ (대상) 총급여 7천만원(종합소득금액 6천만원) 이하 무주택근로자 및 성실사업자 등
ㅇ (공제율) 월세액의 15%·17%*
* 총급여 5,500만원 또는 종합소득금액 4,500만원 이하
ㅇ (공제한도) 750만원
□ 소득요건 상향 및 공제한도 확대
ㅇ 총급여 8천만원(종합소득금액 7천만원) 이하 무주택근로자 및 성실사업자 등
ㅇ (좌 동)
ㅇ 1,000만원
< 개정이유 >
서민 주거비 부담 완화
< 적용시기 >
’24.1.1. 이후 지급하는 월세 분부터 적용
무주택자 중에 월세로 거주하고 있는 분들의 세액공제 한도와
혜택을 받을 수 있는 소득 기준이 바뀌었습니다.
현재는 총 급여 7천만 원 (종합소득 6천만 원) 이하 무주택 근조라는 월세액의 15%,
총 급여 5천5백만 원 (종합소득 4천5백만 원) 이하는 월세액의 17%를 공제 한도 750만 원 내에서 받았는데
24년 이후 지급하는 월세 분부터 소득 기준과 한도가 상향 됩니다.
총 급여 8천만 원 (종합소득 7천만 원) 이하인 경우 15%,
총 급여 5천5백만 원 (종합소득 4천5백만 원) 이하인 경우
17%를 1천만 원 한도 내에서 공제받을 수 있습니다.
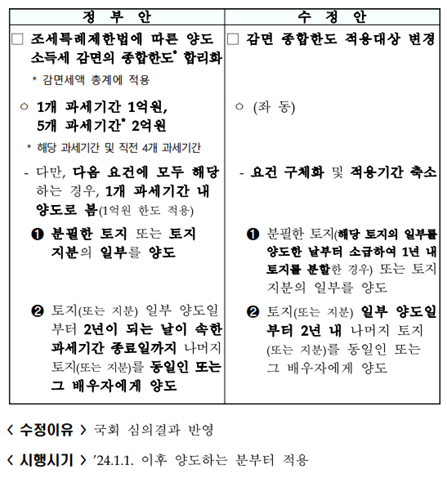
5. 양도세 감면 종합한도 합리화
정 부 안
수 정 안
□ 조세특례제한법에 따른 양도소득세 감면의 종합한도* 합리화
* 감면세액 총계에 적용
○ 1개 과세기간 1억원, 5개 과세기간* 2억원
* 해당 과세기간 및 직전 4개 과세기간
- 다만, 다음 요건에 모두 해당하는 경우, 1개 과세기간 내 양도로 봄(1억원 한도 적용)
① 분필한 토지 또는 토지 지분의 일부를 양도
② 토지(또는 지분) 일부 양도일부터 2년이 되는 날이 속한 과세기간 종료일까지 나머지 토지(또는 지분)를 동일인 또는 그 배우자에게 양도
□ 감면 종합한도 적용대상 변경
○ (좌 동)
- 요건 구체화 및 적용기간 축소
① 분필한 토지(해당 토지의 일부를 양도한 날부터 소급하여 1년 내 토지를 분할한 경우) 또는 토지 지분의 일부를 양도
② 토지(또는 지분) 일부 양도일부터 2년 내 나머지 토지(또는 지분)를 동일인 또는 그 배우자에게 양도
< 수정이유 >
국회 심의결과 반영
< 시행시기 >
'24.1.1. 이후 양도하는 분부터 적용
1년 내 1억, 5년 내 2억 한도로 적용하는 양도세 감면의 기준을 명확히 합니다.
토지를 분할하고, 기간을 나누어 한도별 공제를 받는 것을 막기 위한 조항으로
24년 1월 1일 이후 양도분부터는 기준을 좀 더 명확하게 명시하여 적용합니다.
6. 농어촌주택 양도소득세 특례 확대
현 행(정부안 없음)
수 정 안
□ 일반주택, 농어촌주택을 각 1채 보유한 1세대가 일반주택 양도 시 비과세
□ 적용대상 농어촌주택 확대
ㅇ (대상 농어촌주택) ➊&➋&➌
➊ ‘읍·면 또는 인구 20만 이하 시의 동’*에 소재
* 수도권, 도시지역, 조정대상지역, 부동산 거래 허가구역, 관광단지 등 제외
➋ 주택 취득 당시 기준시가 3억원 이하(한옥 4억원 이하)
➌ ‘03.8월~’25.12월간 취득
ㅇ 농어촌주택 소재지 확대
➊ ‘기회발전특구’ 포함
(읍·면·동 소재 여부, 도시지역, 조정대상지역, 부동산거래 허가구역, 관광단지 여부와 무관히 허용)
(좌 동)