재화를 공급하고 그에 따른 대가를 받는 경우 세금계산서, 계산서 등 적격증빙을 발행하여야 함.
면세하는 예술창작품의 범위
제43조(면세하는 예술창작품 등의 범위)
법 제26조제1항제16호에 따른 예술창작품, 예술행사, 문화행사 또는 아마추어 운동경기는 다음 각 호의 것으로 한다. <개정 2016.2.17>
- 1. 예술창작품: 미술, 음악, 사진, 연극 또는 무용에 속하는 창작품. 다만, 골동품(「관세법」 별표 관세율표 번호 제9706호의 것을 말한다)은 제외한다.
- 2. 예술행사: 영리를 목적으로 하지 아니하는 발표회, 연구회, 경연대회 또는 그 밖에 이와 유사한 행사
- 3. 문화행사: 영리를 목적으로 하지 아니하는 전시회, 박람회, 공공행사 또는 그 밖에 이와 유사한 행사
- 4. 아마추어 운동경기: 대한체육회 및 그 산하 단체와 「태권도 진흥 및 태권도공원 조성 등에 관한 법률」에 따른 국기원이 주최, 주관 또는 후원하는 운동경기나 승단·승급·승품 심사로서 영리를 목적으로 하지 아니하는 것
제43조(면세하는 예술창작품 등의 범위)
법 제26조제1항제16호에 따른 예술창작품, 예술행사, 문화행사 또는 아마추어 운동경기는 다음 각 호의 것으로 한다. <개정 2016.2.17>
- 1. 예술창작품: 미술, 음악, 사진, 연극 또는 무용에 속하는 창작품. 다만, 골동품(「관세법」 별표 관세율표 번호 제9706호의 것을 말한다)은 제외한다.
- 2. 예술행사: 영리를 목적으로 하지 아니하는 발표회, 연구회, 경연대회 또는 그 밖에 이와 유사한 행사
- 3. 문화행사: 영리를 목적으로 하지 아니하는 전시회, 박람회, 공공행사 또는 그 밖에 이와 유사한 행사
- 4. 아마추어 운동경기: 대한체육회 및 그 산하 단체와 「태권도 진흥 및 태권도공원 조성 등에 관한 법률」에 따른 국기원이 주최, 주관 또는 후원하는 운동경기나 승단·승급·승품 심사로서 영리를 목적으로 하지 아니하는 것
출처: 부가가치세법 시행령 제43조
면세재화의 경우 계산서를 발행하게 되는데 미술품, 예술품 등을 공급할 때는 어떨까?
- 미술품은 예술창작품에 해당, 면세 대상으로 보아 세금계산서가 아닌 계산서를 발행하여야 함.
- 또한 갤러리 등 위탁으로 판매하는 곳에서 미술품을 구매한다면 미술품은 면세에 해당하지만, 수수료, 설치비 등은 과세 대상.
주의할 사항
- 원작자가 창작한 미술품이어야 면세 대상에해당한다는 점.
- 작품을 모방하여 제작한 상품 및 인쇄본 등은 부가가치세 과세 대상에해당하여 미술품이 창작품인지 반드시 확인하여야 함.
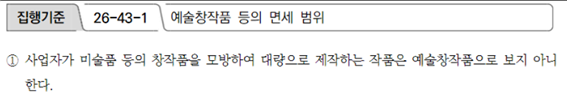
출처: 부가가치세법 집행 기준 26-43-1