종합소득세란?
- 종합소득세는 1년 동안 개인에게 발생한 이자, 배당, 사업, 근로, 연금, 기타 소득 등을 모두 합산하여 과세하는 세금
- 해당 소득에 대해 신고하고 납부해야 함.
◇ 종합소득세에서 말하는 다양한 소득의 종류는?
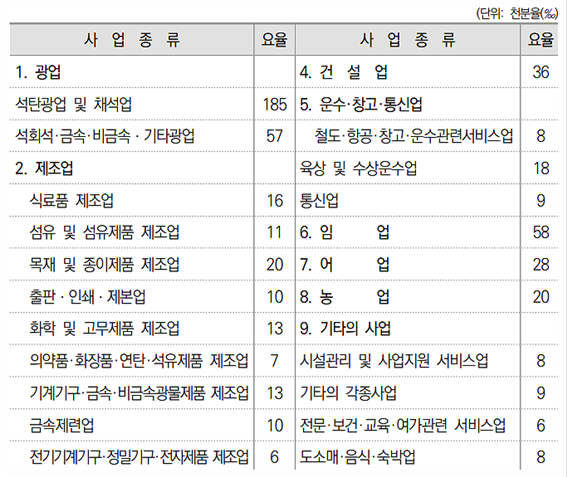
(단위: 천분율(‰))
| 사업종류 (좌) | 요율 (좌) | 사업종류 (우) | 요율 (우) |
|---|
| 1. 광업 | | 4. 건설업 | 36 |
| 석탄광업 및 채석업 | 185 | 5. 운수·창고·통신업 | |
| 석회석·금속·비금속·기타광업 | 57 | 철도·항공·창고·운수관련서비스업 | 8 |
| 2. 제조업 | | 육상 및 수상운수업 | 18 |
| 식료품 제조업 | 16 | 통신업 | 9 |
| 섬유 및 섬유제품 제조업 | 11 | 6. 임업 | 58 |
| 목재 및 종이제품 제조업 | 20 | 7. 어업 | 28 |
| 출판·인쇄·제본업 | 10 | 8. 농업 | 20 |
| 화학 및 고무제품 제조업 | 13 | 9. 기타의 사업 | |
| 의약품·화장품·연탄·석유제품 제조업 | 7 | 시설관리 및 사업지원 서비스업 | 8 |
| 기계기구·금속·비금속광물제품 제조업 | 13 | 기타의 각종사업 | 9 |
| 금속제련업 | 10 | 전문·보건·교육·여가관련 서비스업 | 6 |
| 전기기계기구·정밀기구·전자제품 제조업 | 6 | 도소매·음식·숙박업 | 8 |
종합소득세 대상자
a. 개인이 2천만 원 이상의 이자나 배당 소득을 얻은 경우
b. 개인사업자, 자영업자, 프리랜서 등 사업소득이 있는 자
c. 부동산 임대 수익이 있는 사업자
d. 연말정산을 통해 처리하지 않은 추가 소득이 있는 근로소득자
e. 기타 다양한 소득을 얻은 자
종합소득세 제외 대상
a. 근로소득만 있으며 연말정산을 이미 완료한 경우
b. 이전 과세 연도의 수입 금액이 7,500만 원 미만이며, 다른 소득이 없거나 사업소득에 대한 연말정산을
회사에서 처리한 경우
c. 비과세 소득이나 분리과세 소득만 있는 경우
d. 퇴직소득이나 연말정산 대상의 사업소득만 있는 경우
e. 연간 300만 원 이하의 기타 소득만 있는 경우, 그리고 그 소득에 대해 분리과세를 선택한 경우
종합소득세 신고 기한
- 매년 5월 1일 ~ 5월 31일 -
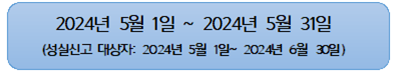
※ 성실신고 대상자 기준: 업종별 전년도 수입 금액에 따라 결정
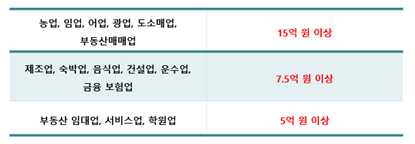
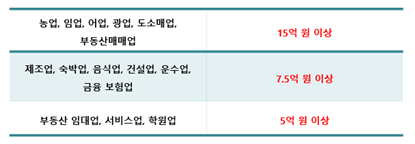
| 업종 | 기준 금액 |
|---|
| 농업, 임업, 어업, 광업, 도소매업, 부동산매매업 | 15억 원 이상 |
| 제조업, 숙박업, 음식업, 건설업, 운수업, 금융 보험업 | 7.5억 원 이상 |
| 부동산 임대업, 서비스업, 학원업 | 5억 원 이상 |
국세청> 국세 신고 안내> 개인신고 안내> 종합소득세> 성실신고 확인 제도 안내 (nts.go.kr)
(더 자세한 내용은 홈택스 사이트를 참고)
※종합소득세를 기한 내 신고 및 납부하지 않으면 가산세가 부과※
● 무신고 가산세: 납부세액 20%
● 납부 지연 가산세: 미납·미달 납부세액×경과일수*×2.2/10,000
국세청> 국세 신고 안내> 개인신고 안내> 종합소득세> 기본 정보> 가산세 (nts.go.kr)
(더 자세한 내용은 홈택스 사이트를 참고)
종합소득세 신고 방법
▷ 홈택스 전자신고
국세청 홈택스 - 메인 (hometax.go.kr)
홈택스 – 로그인 – 신고/납부 – 세금 신고 – 종합소득세 – 신고서 선택/ 정기 신고 작성 – 신고서 작성 및 제출 – 지방소득세 신고하기
▷ 모바일 홈택스(손택스) 전자신고
“홈택스 앱” 설치 → 로그인 → 신고/납부 → 종합소득세 → 신고서 선택, 정기 신고 작성 → 신고서 작성 및 제출 → 지방소득세 신고하기
▷ 신고대리인 신고
장부 작성 등 전문가 도움이 필요한 경우
▷ 서면 신고
혹은
- 세무서에 비치된 신고서식으로 작성한 후에 관할세무서 접수 (우편 접수 및 민원실)
□ 2024년 과세표준 및 세율
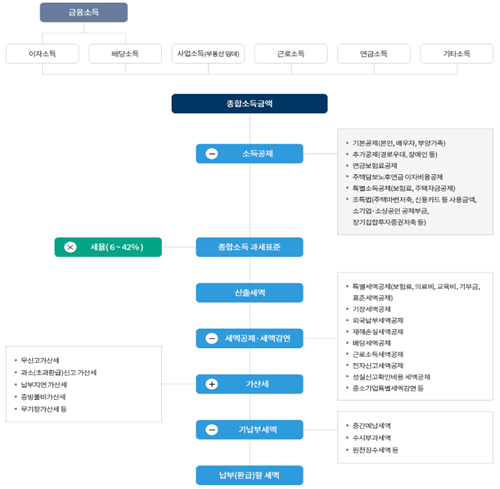
종합소득세 계산 구조
금융소득 및 기타 소득 항목
- 이자소득
- 배당소득
- 사업소득(부동산임대)
- 근로소득
- 연금소득
- 기타소득
종합소득금액
(-) 소득공제
- 기본공제(본인, 배우자, 부양가족)
- 추가공제(경로우대, 장애인 등)
- 연금보험료공제
- 주택담보노후연금 이자비용공제
- 특별소득공제(보험료, 주택자금공제)
- 조특법(주택마련저축, 신용카드 등 사용금액, 소기업·소상공인 공제부금, 장기집합투자증권저축 등)
- 종합소득 과세표준
- 종합소득금액 - 소득공제
- 세율(6 ~ 42%)
- 과세표준에 곱하여 산출세액 계산
산출세액
(-) 세액공제·세액감면
- 특별세액공제(보험료, 의료비, 교육비, 기부금, 표준세액공제)
- 기장세액공제
- 외국납부세액공제
- 재해손실세액공제
- 배당세액공제
- 근로소득세액공제
- 전자신고세액공제
- 성실신고확인비용 세액공제
- 중소기업특별세액감면 등
(+) 가산세
- 무신고가산세
- 과소(초과환급)신고 가산세
- 납부지연 가산세
- 증빙불비가산세
- 무기장가산세 등
(-) 기납부세액
납부(환급)할 세액
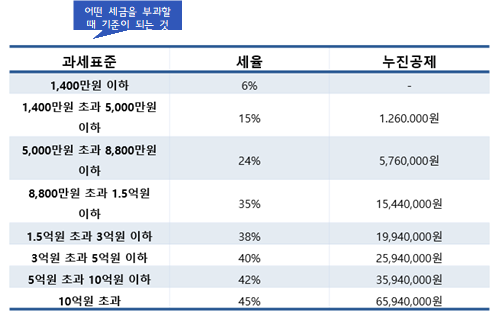
어떤 세금을 부과할 때 기준이 되는 것
| 과세표준 | 세율 | 누진공제 |
|---|
| 1,400만원 이하 | 6% | - |
| 1,400만원 초과 5,000만원 이하 | 15% | 1,260,000원 |
| 5,000만원 초과 8,800만원 이하 | 24% | 5,760,000원 |
| 8,800만원 초과 1.5억원 이하 | 35% | 15,440,000원 |
| 1.5억원 초과 3억원 이하 | 38% | 19,940,000원 |
| 3억원 초과 5억원 이하 | 40% | 25,940,000원 |
| 5억원 초과 10억원 이하 | 42% | 35,940,000원 |
| 10억원 초과 | 45% | 65,940,000원 |
(과세표준 * 세율) - 누진 공제액