"7월은 부가가치세 신고∙납부의 달입니다"
"7월"은 부가가치세 신고 및 납부의 달입니다.
부가가치세 신고 및 납부는 사업 운영에 필수적인 절차로 개인사업자(일반사업자, 간이과세자), 법인사업자에 따라 다르게 적용될 수 있습니다. 각 유형의 사업자분들은 자신의 부가가치세 신고 주기를 정확히 인지하고 있는 것이 중요합니다.
부가가치세 신고 대상 및 납부기간에 대해 상세히 설명드리겠습니다. 읽어보신 후, 궁금한 정보 많이 얻어가시길 바랍니다.
[부가가치세 신고 대상]
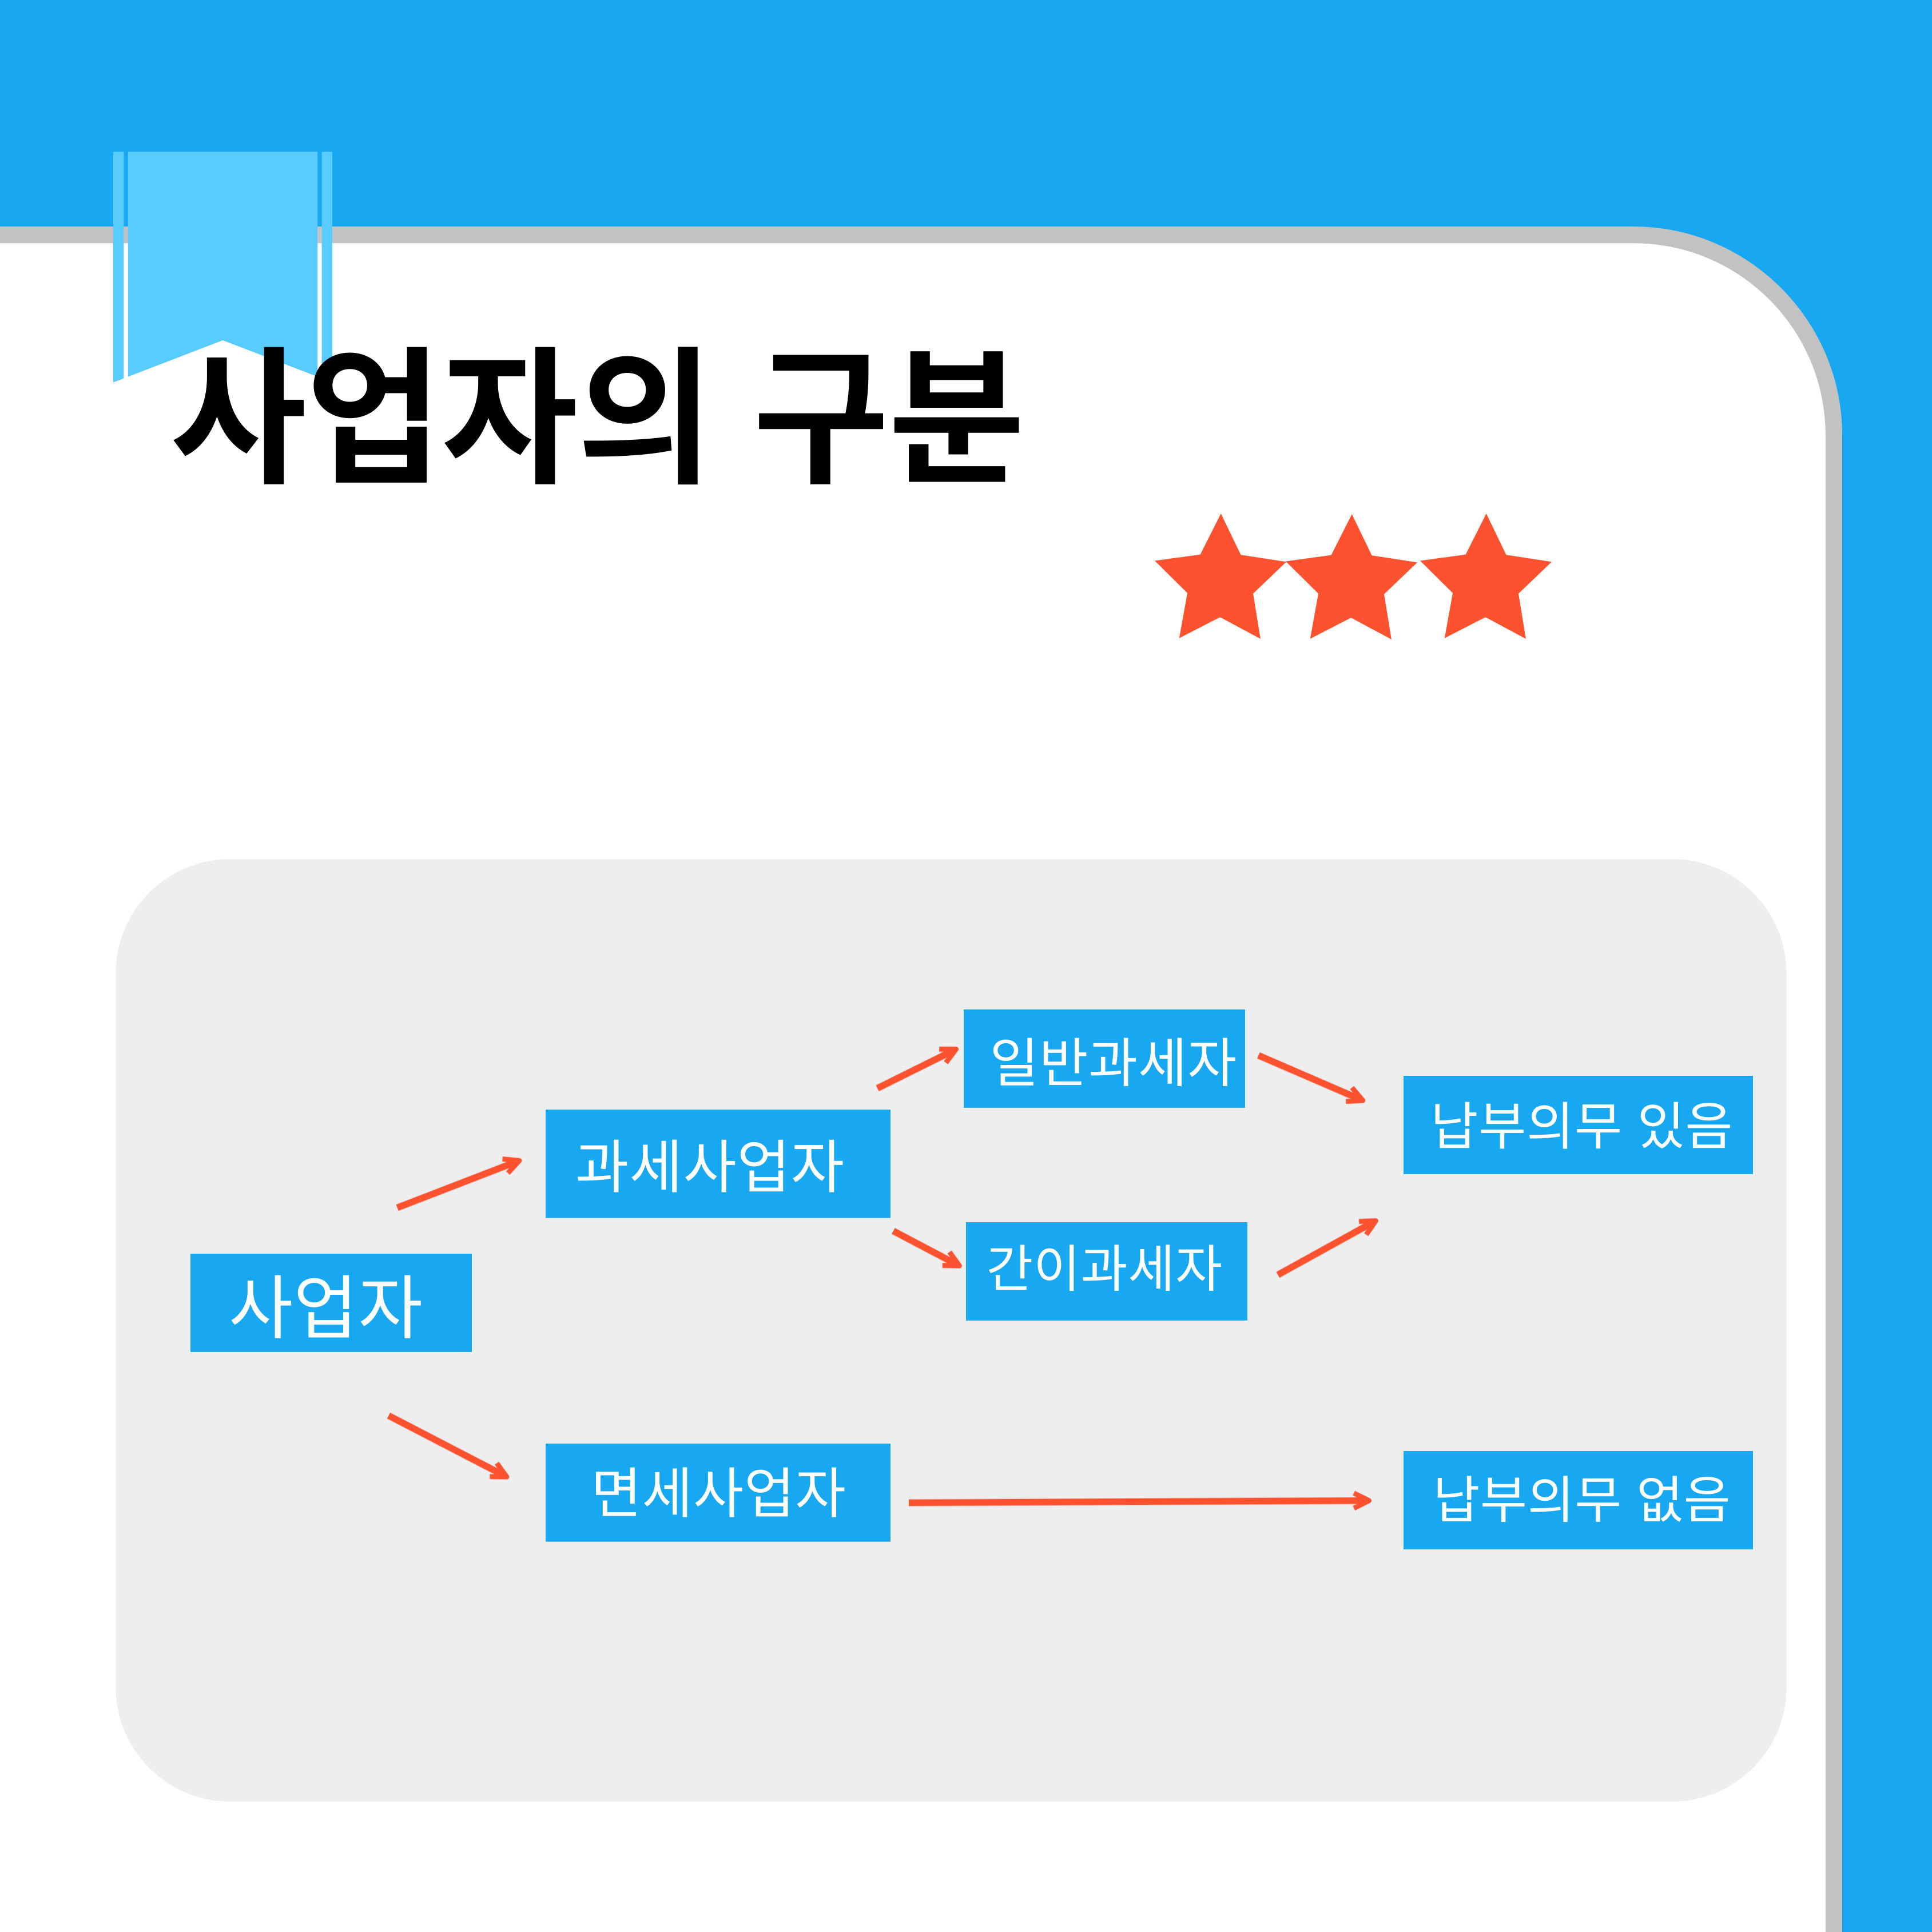
사업자의 구분
| 대분류 | 중분류 | 소분류 | 납부 의무 여부 |
|---|
| 사업자 | 과세사업자 | 일반과세자 | 납부의무 있음 |
| 사업자 | 과세사업자 | 간이과세자 | 납부의무 있음 |
| 사업자 | 면세사업자 | | 납부의무 없음 |
부가가치세 납부대상 사업자는 과세사업자(법인/개인/간이)이며, 면세사업자는 부가가치세 납부의무 없습니다. 면세사업자는 매년 2월 사업자현황신고를 진행하시면 됩니다.
1. 법인사업자
- 법인과세자는 연 4회 부가가치세 신고∙납부 합니다.
1기 예정신고 : 1.1~3.31일까지의 부가가가치세를 4/25일까지 신고∙납부
1기 확정신고 : 4.1~6.30일까지의 부가가가치세를 7/25일까지 신고∙납부
2기 예정신고 : 7.1~9.30일까지의 부가가가치세를 10/25일까지 신고∙납부
2기 확정신고 : 10.1~12.31일까지의 부가가치세를 1/25일까지 신고∙납부
※ 단, 직전 과세기간 공급가액 합계액이 1억 5천만원 미만은 법인사업자는 직전 과세기간에 대한 납부세액의 1/2에 상당하는 금액을 예정고지납부.
2.개인사업자
(1) 일반과세자
- 일반과세자는 연2회 예정고지납부 / 연 2회 부가가치세 신고∙납부 합니다.
1기 예정고지 : 직전과세기간에 대한 납부세액의 1/2를 4/25일까지 예정고지납부
1기 확정신고 : 1.1~6.30 일까지의 부가가가치세를 7/25일까지 신고∙납부
2기 예정고지: 직전과세기간에 대한 납부세액의 1/2를 10/25일까지 예정고지납부
2기 확정신고 : 7.1~12.31일까지의 부가가치세를 1/25일까지 신고∙납부
※ 단 다음의 경우에는 예정고지세액을 징수하지않는다.
1)예정고지세액이 50만원 미만인경우
2)간이과세자에서 해당 과세기간 개시일 현제 일반과세자로 변경된 경우
- 개인사업자 및 직전 과세기간 공급가액의 합계액이 1억 5천만원 미만인 법인의 경우 다음에 해당하면 예정신고∙ 납부를 할 수 있다.
1) 휴업 또는 사업부진으로 각 예정신고기간의 공급가액 또는 납부세액이 직전과세기간 공급가액 또는 납부세액의 1/3에 미달하는자
2) 각 예정신고기간분에 대한 조기환급을 받고자하는자
(2) 간이과세자
- 간이과세자는 연 1회 예정고지납부/ 연 1회 부가가치세 신고∙납부합니다.
예정고지 : 직전 과세기간 납부세액의 1/2에 해당하는 금액을 7/25일까지 예정고지납부
확정신고 : 1.1~12.31일까지의 부가가치세를 1/25일까지 신고∙납부
※ 단 다음의 경우에는 예정고지세액을 징수하지않는다.
1)예정고지세액이 50만원 미만인경우
2)간이과세자에서 일반과세자로 변경되어 1.1~6.30일까지의 과세기간이 적용되는 간이과세자
- 간이과세자가 다음에 해당하는경우 예정신고∙납부할 수있습니다.
1) 휴업 또는 사업부진 등으로 인하여 예정부과기간의 공급대가 또는 납부세액이 직전 과세기간의 공급대가 또는 납부세액의 1/3에 미달하는 경우
2)예정부과기간에 세금계산서를 발급한 간이과세자는 예정부과기간의 과세표준과 납부세액을 예정부과기한까지 사업장 관할 세무서장에게 신고하여야한다.
- 납부의무면제
해당 과세기간의 공급대가가 4,800만원 미만인경우 납부세액을 납부의무 면제한다. 다만, 재고납부세액과 미등록가산세는 면제하지 아니한다.
3. 신규사업자
- 사업개시일부터 그 날이 속하는 과세기간의 종료일까지를 대상으로 계속 사업자와 동일한 기간에 신고 ∙ 납부합니다.
4. 폐업자
- 폐업일이 속하는 과세기간의 개시일부터 폐업일까지를 대상으로 페업일의 다음 달 25일까지 신고∙ 납부합니다.
[부가가치세 신고기간 동안 하셔야 할 일들]
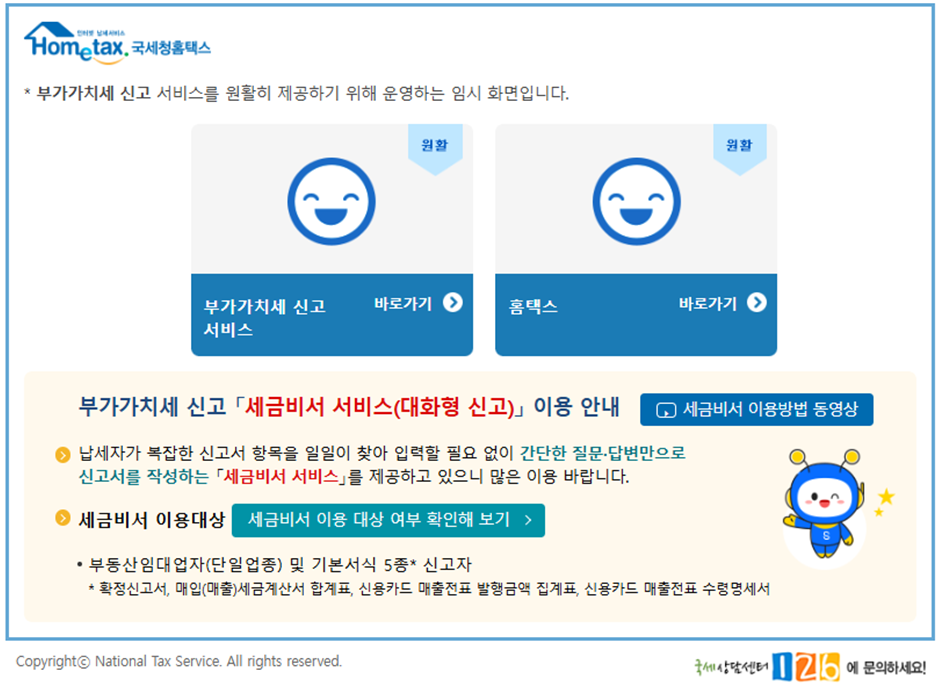
HomeTax 국세청홈택스
* 부가가치세 신고 서비스를 원활히 제공하기 위해 운영하는 임시 화면입니다.
| 상태 | 서비스명 | 링크 |
|---|
| 원활 | 부가가치세 신고 서비스 | 바로가기 |
| 원활 | 홈택스 | 바로가기 |
부가가치세 신고 「세금비서 서비스(대화형 신고)」 이용 안내
납세자가 복잡한 신고서 항목을 일일이 찾아 입력할 필요 없이 간단한 질문·답변만으로 신고서를 작성하는 「세금비서 서비스」를 제공하고 있으니 많은 이용 바랍니다.
- 세금비서 이용대상
- 세금비서 이용 대상 여부 확인해 보기
- 부동산임대업자(단일업종) 및 기본서식 5종* 신고자
- * 확정신고서, 매입(매출)세금계산서 합계표, 신용카드 매출전표 발행금액 집계표, 신용카드 매출전표 수령명세서
Copyright© National Tax Service. All rights reserved. 국세상담센터 126 에 문의하세요!
국세청 홈택스를 이용하여 대표님이 직접 신고하시는경우 부가가치세 신고를 원활하게 진행하기위해 다음의 일을 순서대로 진행하는 것이 좋습니다.
1. 각 기간동안 세금계산서와 계산서정리 (종이세금계산서 누락방지)
2. 적격증빙자료준비
3. 사업자카드사용 내역검토 (사업과 관련된 카드사용액 확인하여 부가세 공제)
4.신고서 작성 및 검토
[부가가치세를 절세 하려면]
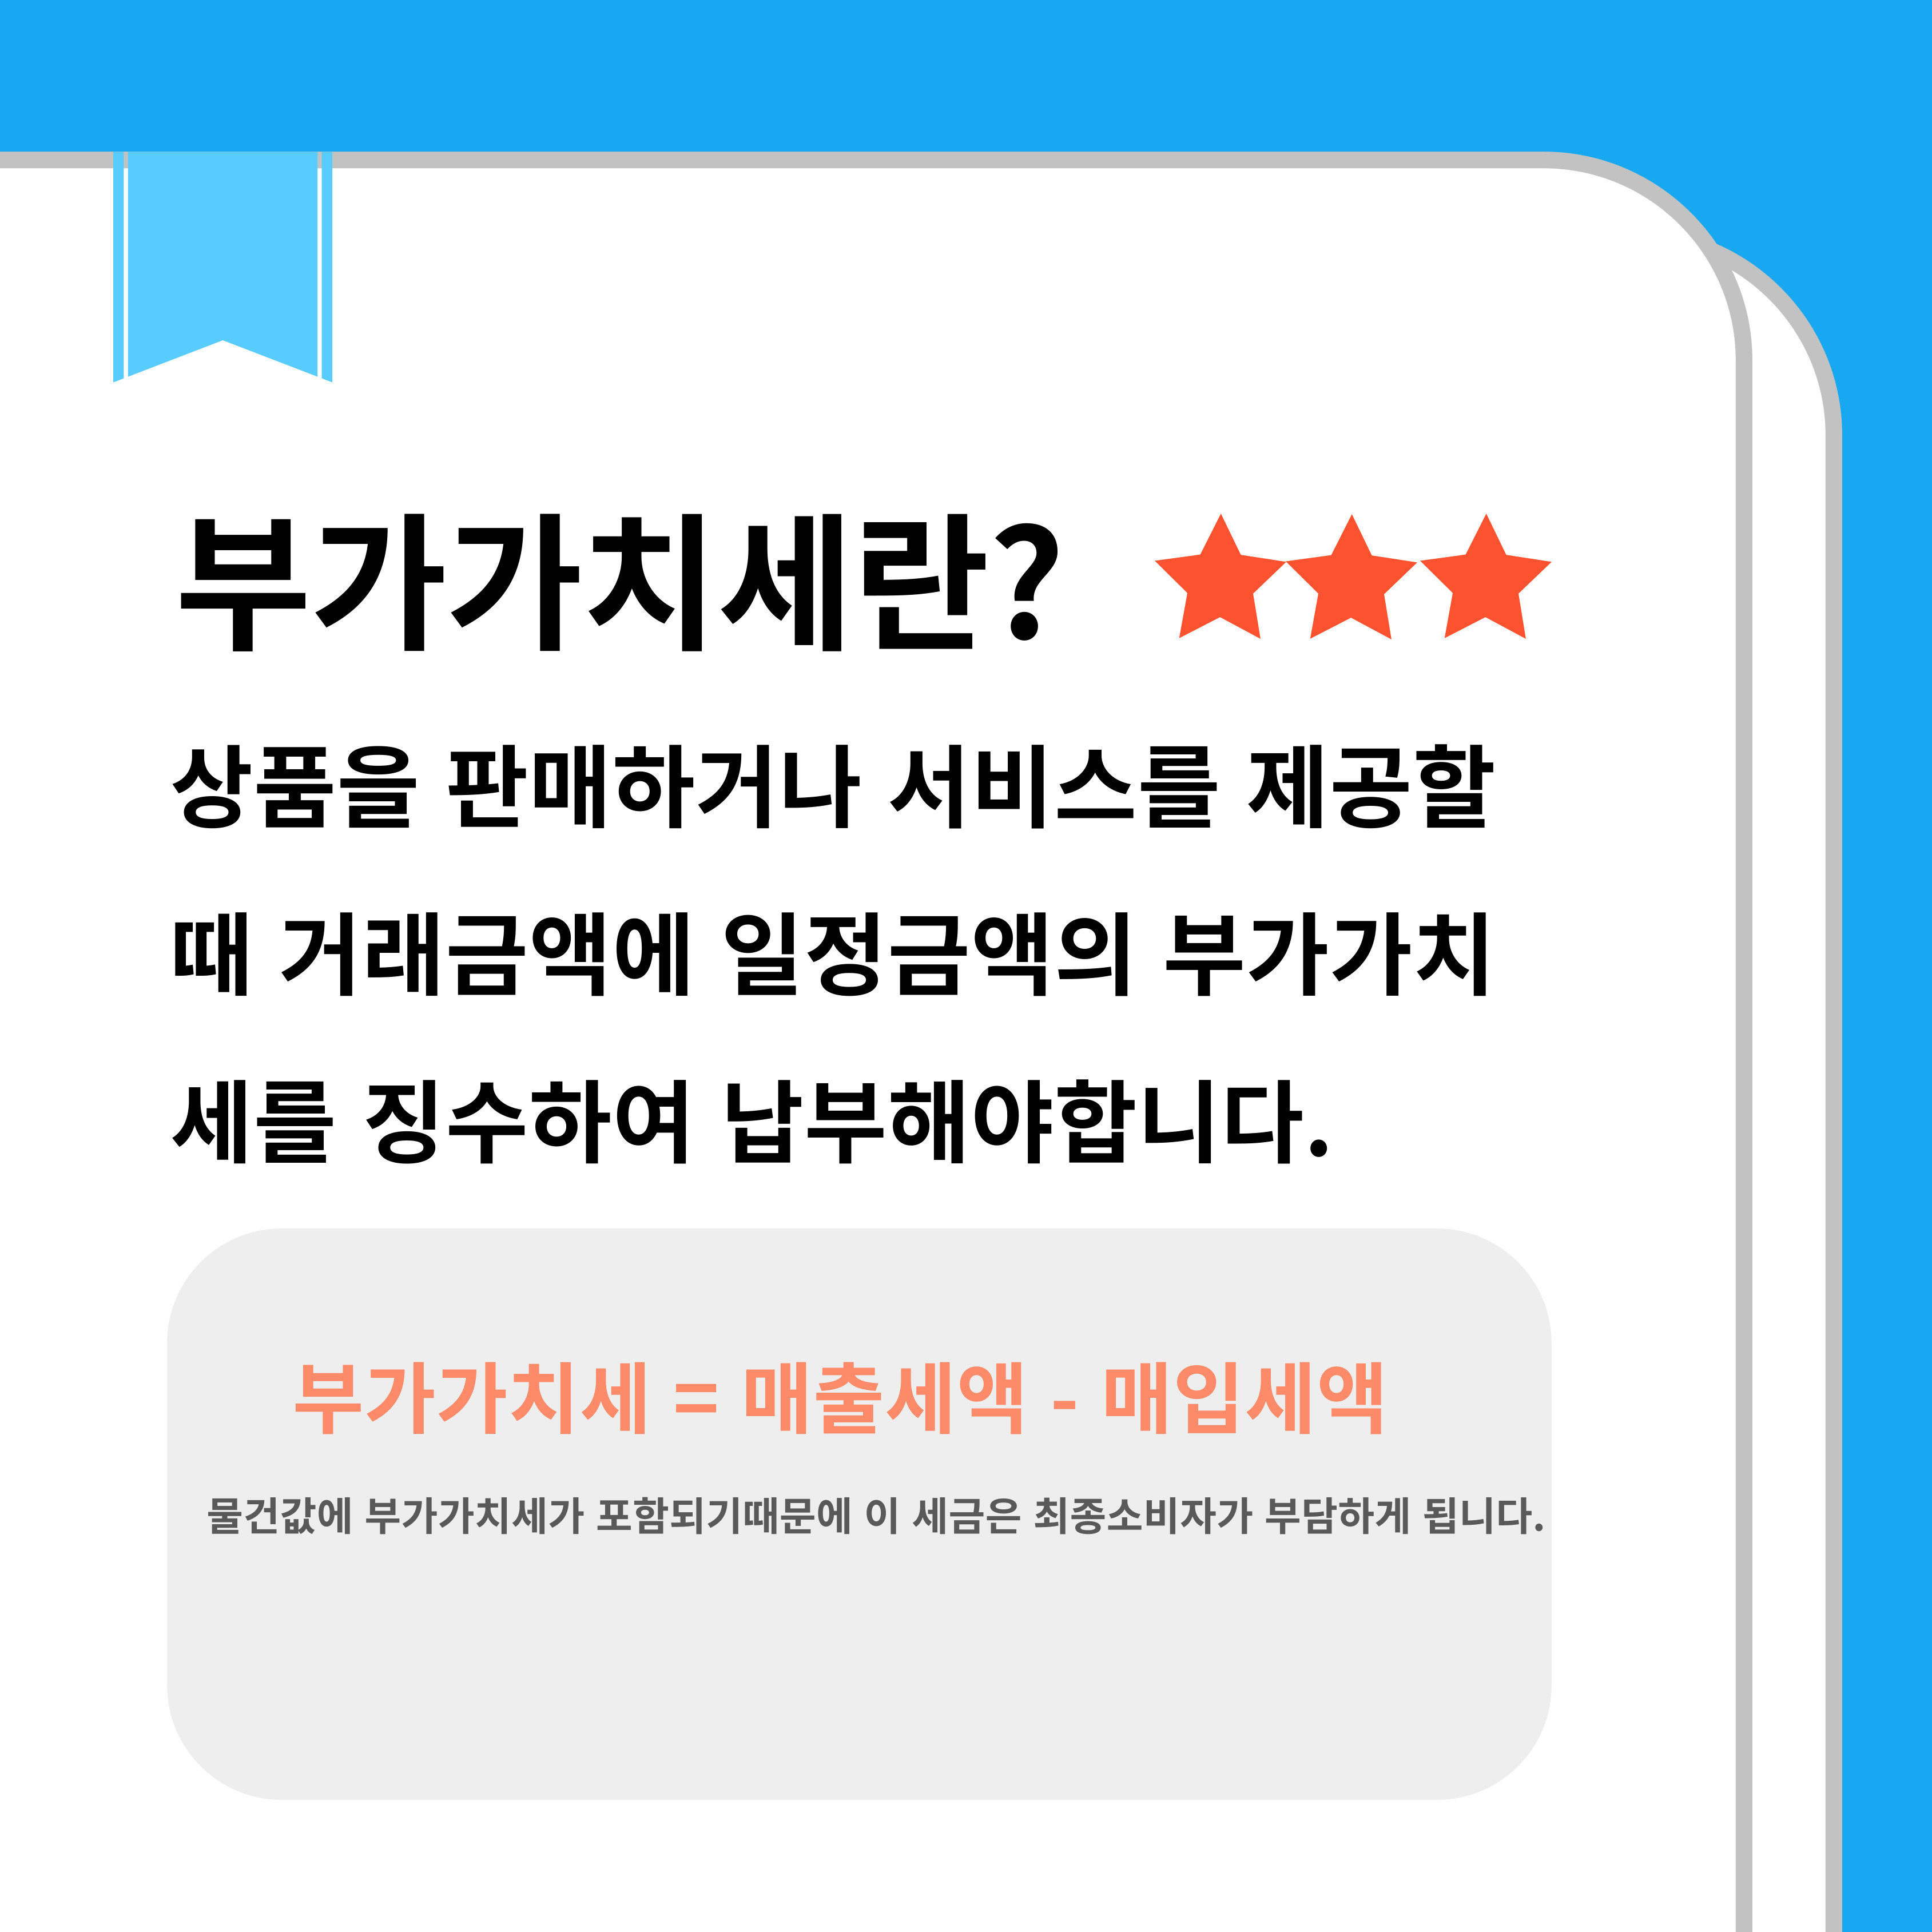
부가가치세법상 매출은 물건 판매시 소비자에게 미리 받은 내역을 국가에 납부하는 것이므로 매출누락을 하지 않는 이상 납부할 매출세액은 어느 정도 정해져있다고보시면됩니다.
따라서, 부가가치세를 '절세'하기 위해서는 매입세액 내역을 잘 정리하고 반영하셔야합니다. 물건 매입시 적정한 세금계산서를 수취하였는지, 카드매입내역 중 부가가치세 매입세액으로 공제받을 내역이 모두 반영되었는지등을 확인하셔야합니다.
대표님께서 직접 서류를 준비하고, 세심하게 신고서류를 검토하기에는 상당한 시간과 에너지를 필요로 합니다. 또한 매입세액등을 잘못 판단한경우 불필요한 가산세 문제도 발생 할 수 있으므로 전문가를 통하여 부가가치세를 신고하는 것을 권해드립니다.