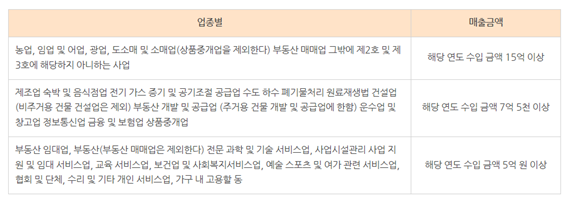
농업, 임업 및 어업, 광업, 도소매 및 소매업(상품중개업을 제외한다) 부동산 매매업 그밖에 제2호 및 제3호에 해당하지 아니하는 사업
해당 연도 수입 금액 15억 이상
제조업 숙박 및 음식점업 전기 가스 증기 및 공기조절 공급업 수도 하수 폐기물처리 원료재생법 건설업 (비주거용 건물 건설업은 제외) 부동산 개발 및 공급업 (주거용 건물 개발 및 공급업에 한함) 운수업 및 창고업 정보통신업 금융 및 보험업 상품중개업
해당 연도 수입 금액 7억 5천 이상
부동산 임대업, 부동산(부동산 매매업은 제외한다) 전문 과학 및 기술 서비스업, 사업시설관리 사업 지원 및 임대 서비스업, 교육 서비스업, 보건업 및 사회복지서비스업, 예술 스포츠 및 여가 관련 서비스업, 협회 및 단체, 수리 및 기타 개인 서비스업, 가구 내 고용할 동
해당 연도 수입 금액 5억 원 이상
성실신고 대상 기준으로 도소매업을 하시는 대표님들은 15억 원 이상,
제조업이나 숙박업 음식업은 매출 7억 5천만 원 이상,
컨설팅 업은 5억 이상이 되면 성실신고 대상자가 됩니다.
1) 신고, 납부
개인사업자는 매년 5월 종합소득세 신고를 하지만, 성실신고확인대상자는 매년 6월에 신고, 납부를 합니다.
그리고 종합소득세 신고 시 장부의 내용과 정확한 소득의 계산 여부를 세무사에게 확인받은 후 신고합니다.
2) 위반 시
- 가산세 : 6월까지 확인서를 제출하지 않을 시, 사업소득에 대해 5%의 가산세가 적용됩니다.
법인 전환 시기
법인 전환을 고려하고 있다면 크게 두 가지를 고려할 수 있습니다.
첫 번째로 소득세입니다.
개인사업자는 종합소득세를 납부하며, 법인사업자는 법인세를 납부합니다.
종합소득세와 법인세 과세표준 구간에 따른 세율이 다르게 적용되는데 종합소득세보다
법인세의 과세표준 구간이 더욱 광범위하고 최고 세율이 더 낮기 때문에
일정 수준 이상의 고정 소득이 나고 있다면 절세의 측면에서 법인사업자가 유리할 수 있습니다.
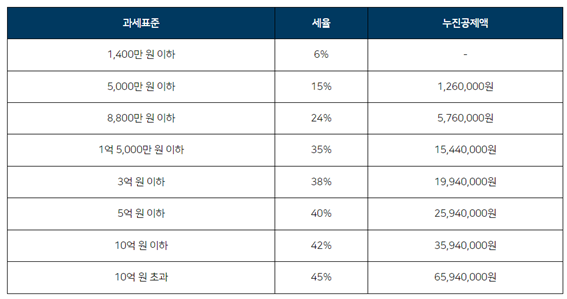
** 종합소득세 세율
과세표준
세율
누진공제액
1,400만 원 이하
6%
-
5,000만 원 이하
15%
1,260,000원
8,800만 원 이하
24%
5,760,000원
1억 5,000만 원 이하
35%
15,440,000원
3억 원 이하
38%
19,940,000원
5억 원 이하
40%
25,940,000원
10억 원 이하
42%
35,940,000원
10억 원 초과
45%
65,940,000원
과세표준
세율
누진공제액
1,400만 원 이하
6%
-
5,000만 원 이하
15%
1,260,000원
8,800만 원 이하
24%
5,760,000원
1억 5,000만 원 이하
35%
15,440,000원
3억 원 이하
38%
19,940,000원
5억 원 이하
40%
25,940,000원
10억 원 이하
42%
35,940,000원
10억 원 초과
45%
65,940,000원
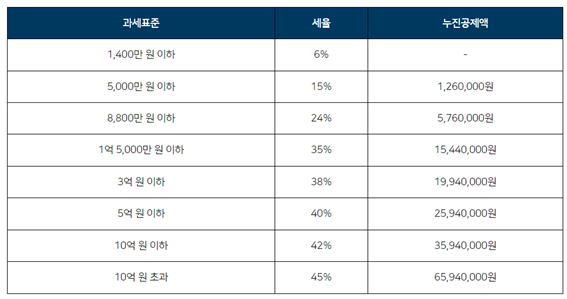
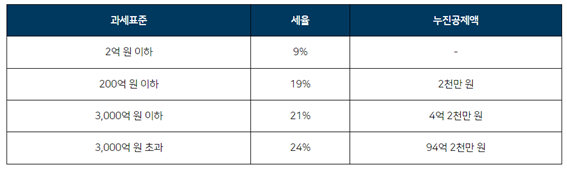
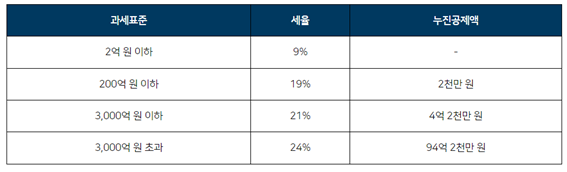
**법인세율
두 번째로 성실신고 대상자입니다.
개인사업자 중에서도 수입 금액이 일정 규모 이상이 된 자는 성실신고 확인 대상 사업자로 분류가 됩니다.
성실신고확인대상 사업자로 분류되는 경우 매출과 경비 처리가 확실하게 이뤄져야 하는데,
세무조사 대상자로 선정이 되는 경우도 많습니다.
그렇기 때문에 가산세 부담의 위험이 높아지면서 법인처럼 투명한 세금 관리가 필요합니다.
더불어 매년 별도로 성실신고 확인서를 첨부해야 하기 때문에 확인 비용이 추가적으로 발생하게 되는 등
여러 부담이 되어 법인 전환을 고려하게 됩니다.
이미 성실신고 대상자가 된 후에 법인 전환을 한다면 향후 3년 동안 성실신고의 의무를 지게 됩니다.
세 번째로 투자 확보 또는 대출이 필요한 경우입니다.
개인사업자보다는 법인의 경우 투자금 확보와 대출에 대해 용이할 수 있습니다.
이는 법인사업자의 경우 신용도가 개인사업자보다 높아 자금조달이 용이해지기 때문에
전환을 고려하기도 합니다.
법인 전환의 장점
소득이 높은 개인 사업자가 법인 전환을 하면 종합소득세보다 낮은 법인세율이 적용됩니다.
개인사업자는 6~45%의 세율 구간이 적용되는 반면 법인사업자의 경우 9~24%의 세율을
적용받게 되므로 유리하기 때문입니다.
과세표준이 2억 원일 경우 개인사업자는 38% 세율, 법인은 9%의 세율이 적용됩니다.
또한 대표이사의 급여, 퇴직금을 비용처리할 수 있으며 신용도가 상승한다는 장점이 있습니다.
신용도로 인하여 법인은 자금조달에 유리한 편에 속하는데
금융권 대출, 투자 등을 통하여 자금을 쉽게 마련할 수 있습니다.
또한 법인을 대상으로 하는 정부 지원 제도를 다수 활용할 수 있습니다.
기업을 이루는 주체가 대표자 한 사람도 아니므로 사업에 대한 리스크 주체자들이 함께 나눠서 지게 되므로 부담도 덜해집니다.
법인 전환의 단점
대표자라고 해서 수익금을 마음대로 사용할 수 없습니다.
수익금은 대표자 개인이 아닌 기업의 소유이기 때문입니다.
개인사업자가 법인 전환을 했을 때 가장 많이 실수하는 부분이기도 합니다.
법인 전환 시 각종 세금이 부과됩니다.
대표적으로 등록 면허세가 있는데 이를 아끼고자 할 경우
수도권 과밀지역 외에 소재지를 두는 것이 좋습니다.
마지막으로 법인사업자로 전환하는 것을 주저하는 이유 중 하나가 바로 통장 거래 신고입니다.