

교습소에서 강사를 뽑으려면 학원으로 바꿔야 하나요?

간이과세자

제출하러 가기 >
| 메뉴명 |
|---|
| 국세납부 (납부할세액 조회납부) |
| 부가가치세 확정신고 |
| 부가가치세 신고도움 서비스 |
| 부가가치세 예정고지 세액조회 |
| 전자신고 결과 조회 |

"간이과세포기신고" 결과 총 588건의 검색결과가 있습니다.
국세증명·사업자등록·세금관련 신청/신고 > 세금관련 신청·신고 공통분야 > 일반신청/결과조회 > 일반세무서류 신청 > 간이과세포기신고
| 제목 | 날짜 | 내용 요약 |
|---|---|---|
| [세목별상담사례]단일세율 적용 외국인의 원천징수,연말정산 관련 비과세소득의 총급여 산입... | 2024.06.28 | 안녕하세요,조세특례제한법 18조의2 2항에 따르면 단일세율 적용 외국인은 소법 55조 1항(종합소득 누진세율)에 불구하고 근로소득에 대한 소득세에 19%의 세율을 적용 가능하다고... |
| [세목별상담사례]원천세 신고서, 간이지급명세서 제출 관련 단일세율 적용 외국인의 비과세소... | 2024.06.27 |

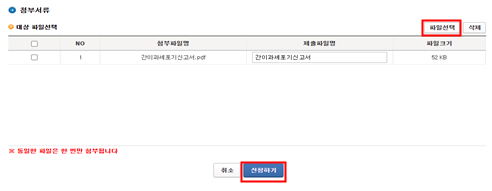
해당 첨부파일을 등록하시고 신청하기 버튼을 클릭하시면 민원접수 처리됩니다.(세무대리인 신청 가능)
※ 개인정보 유출 가능성을 사전 차단하기 위해 일부 정보를 마스킹(●●●●) 처리하였습니다. 해당 칸을 마우스로 클릭...
| 선택 | 파일 이름 | 파일 크기 |
|---|---|---|
| 체크됨 | 간이과세포기신고서.hwp | 106.5 KB |
전체다운로드 | 1 개, 106.5 KB

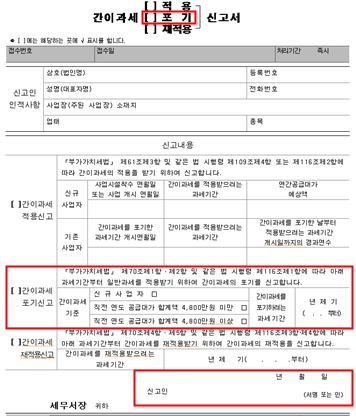
※ [ ]에는 해당되는 곳에 V 표시를 합니다.
| 접수번호 | 접수일 | 처리기간 | 처리기간_값 |
|---|---|---|---|
| 처리기간 | 즉시 |
| 구분 | 항목 | 내용 | 항목2 | 내용2 |
|---|---|---|---|---|
| 신고인 인적사항 | 상호(법인명) | 등록번호 | ||
| 신고인 인적사항 | 성명(대표자명) | 전화번호 | ||
| 신고인 인적사항 | 사업장(주된 사업장) 소재지 | |||
| 신고인 인적사항 | 업태 | 종목 |
| 구분 | 상세구분 | 사업시설착수 연월일 또는 사업 개시 연월일 / 간이과세를 포기한 과세기간 개시연월일 | 간이과세를 적용받으려는 과세기간 | 연간공급대가 예상액 / 간이과세를 포기한 날부터 적용받으려는 과세기간 개시일까지의 경과연수 |
|---|---|---|---|---|
| [ ] 간이과세 적용신고 | 신규 사업자 | |||
| [ ] 간이과세 적용신고 | 기존 사업자 |
「부가가치세법」 제61조제3항 및 같은 법 시행령 제109조제4항 또는 제116조제2항에 따라 간이과세의 적용을 받기 위하여 신고합니다.
| 구분 | 간이과세 기준 | 간이과세를 포기하려는 과세기간 |
|---|---|---|
| [ ] 간이과세 포기신고 | 신규사업자 [ ] / 직전 연도 공급대가 합계액 4,800만원 미만 [ ] / 직전 연도 공급대가 합계액 4,800만원 이상 [ ] | 년 제 기 (. . . 부터) |
「부가가치세법」 제70조제1항·제2항 및 같은 법 시행령 제116조제1항에 따라 아래 과세기간부터 일반과세를 적용받기 위하여 간이과세의 포기를 신고합니다.
| 구분 | 간이과세를 재적용받으려는 과세기간 |
|---|---|
| [ ] 간이과세 재적용신고 | 년 제 기 (. . . 부터) |
「부가가치세법」 제70조제4항·제5항 및 같은 법 시행령 제116조제3항·제4항에 따라 아래 과세기간부터 간이과세를 재적용받기 위하여 간이과세의 재적용을 신고합니다.

| 선택 | NO | 첨부파일명 | 제출파일명 | 파일크기 |
|---|---|---|---|---|
| 1 | 간이과세포기신고서.pdf | 간이과세포기신고서 | 52 KB |
※ 동일한 파일은 한 번만 첨부됩니다

| 메뉴명 | 설명 |
|---|---|
| 국세납부 | (납부할세액 조회납부) |
| 부가가치세 확정신고 | |
| 부가가치세 신고도움 서비스 | |
| 부가가치세 예정고지 세액조회 | |
| 전자신고 결과 조회 |

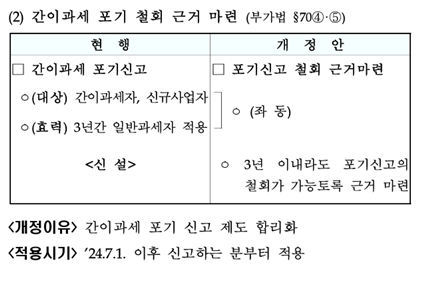
| 현 행 | 개 정 안 |
|---|---|
| □ 간이과세 포기신고 ㅇ(대상) 간이과세자, 신규사업자 ㅇ(효력) 3년간 일반과세자 적용 | □ 포기신고 철회 근거마련 ㅇ (좌 동) |
| <신 설> | ㅇ 3년 이내라도 포기신고의 철회가 가능토록 근거 마련 |
간이과세자 포기 신청방법
간이과세자 특징 및 주의사항
| 일반과세자 | 간이과세자 | |
| 세금계산서 발급 | 가능 | 불가능 |
| 부가세 신고 횟수 | 연 2회(1월, 7월) | 연 1회(1월) |
| 일반과세자 | 간이과세자 | |
| 장점 | 매입세액 전액 공제 가능 [매출세액 < 매입세액]일 때, ‘부가세 환급’ 가능 | 연 환산 매출 4,800만 미만일 때, 부가세 납부 면제 부가세 세율이 낮아, 납부세액 발생 가능성 ↓ (업종별 차이 o.) |
| 단점 | 부가세율 10% 고정, 납부세액 발생 가능성 ↑ | ‘부가세 환급’ 불가능 |
▶ 사전적 정의 : 부가가치세를 매길 때 여러 세금 혜택을 주는 소규모 사업자를 의미한다.
■ 기존 간이과세자 기준 : 연간 매출액 4,800만 원 미만 사업자
■ 2021년 간이과세자 기준 상향 : 연간 매출액 8,000만 원 미만 사업자
■ 2024.07.01. 간이과세자 기준 상향 : 연간 매출액 1억 400만 원 미만 사업자
= 현재 간이과세자 적용 기준임
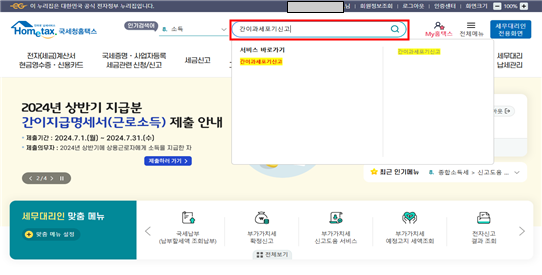
1. 홈택스 로그인 후 ‘간이과세 포기 신고’ 검색
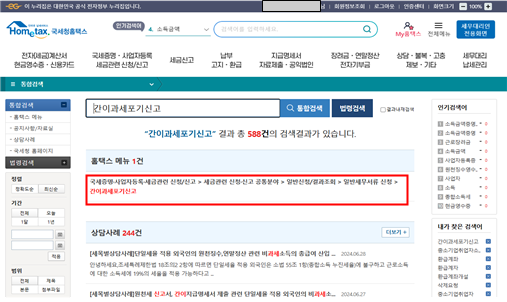
2. ‘간이과세 포기 신고’ 선택
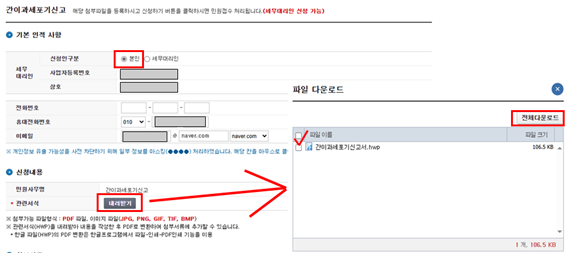
3. 관련 서식 ‘내려받기’ 하여 파일 작성
4. 파일 PDF 변환 및 서류 첨부, 신청하기
▶ 일반과세자와 간이과세자 차이 비교
※ 간이과세자라도 ‘세금계산서 발급 가능한 간이과세자’가 존재함.
■ 단, 상반기에 세금계산서를 발급할 경우 7월 부가세 의무 신고 대상.(‘부가세 예정신고’로 진행)
※ [일반 → 간이] 전환 혹은, [간이 -> 일반] 전환할 경우,
해당 과세기간 종료일에 맞춰 부가세 의무 신고 대상.
▶ 일반과세자 vs 간이과세자 장점&단점
▶ 부가세 세액 비교 모의계산 서비스
■ 홈택스 제공 서비스를 통해 ‘일반 과세’와 ‘간이과세’의 부가세 납부세액 계산 비교를 확인할 수 있습니다.
세무서 직권으로 사업자의 매출이 적어 일반->간이로 전환시킨 것이 아닌
‘간이과세자 포기 신고’를 신청했다면, 사업주 스스로가 간이과세자 자격을 포기했다고 판단하여
이후 3년간 간이과세자 등록 불가.
★ 24.07.01 이후 신청분부터 ‘간이과세 포기 신고 철회’ 가능.
■ 단, 간이과세 포기 신고 제출했던 것을 철회하는 만큼 합당한 근거 필요.



