

세금상식

나도 기장을 맡겨야 하는걸까, 기장의무 판단!

찾아줘세무사
339

사업을 하다보면 (사업소득자 포함) 

매달 돈을 들여 세무기장을 맡겨야하는 건지 이러다 세금폭탄을 맞는건 아닌지..


찾아줘!세무사

세무기장 꼭 필요할까요?

DATEITEM / 항목INCOME / 수입EXPENSE / 지출BALANCE / 잔액NOTE
15/2Salary15,00015,000
18/24,20010,800
57010,230
1,0009,230
21/2Interest85010,080


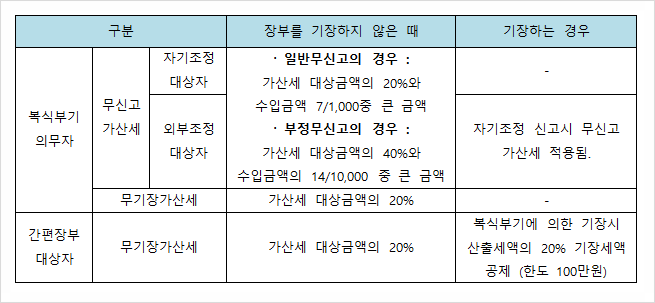
구분 1구분 2구분 3장부를 기장하지 않은 때기장하는 경우
복식부기의무자무신고 가산세자기조정 대상자· 일반무신고의 경우 : 가산세 대상금액의 20%와 수입금액 7/1,000중 큰 금액 · 부정무신고의 경우 : 가산세 대상금액의 40%와 수입금액의 14/10,000 중 큰 금액-
복식부기의무자무신고 가산세외부조정 대상자· 일반무신고의 경우 : 가산세 대상금액의 20%와 수입금액 7/1,000중 큰 금액 · 부정무신고의 경우 : 가산세 대상금액의 40%와 수입금액의 14/10,000 중 큰 금액자기조정 신고시 무신고 가산세 적용됨.
복식부기의무자무기장가산세가산세 대상금액의 20%-
간편장부 대상자무기장가산세가산세 대상금액의 20%복식부기에 의한 기장시 산출세액의 20% 기장세액 공제 (한도 100만원)

대체 세무기장이 무엇 인가요?

 기장이란 ?

 사업의 재산상태와 손익거래내용의 변동을 빠짐없이 이중으로 계산하는 부기형식의 장부를 작성하는 것을 뜻합니다.

이때 기장은 복식부기에 따라 작성해야 하지만, 일정규모 미만 사업자를 대상으로는 간편장부도 인정됩니다.


사업자등록을 하고 바로 기장을 맡겨야 하나요?

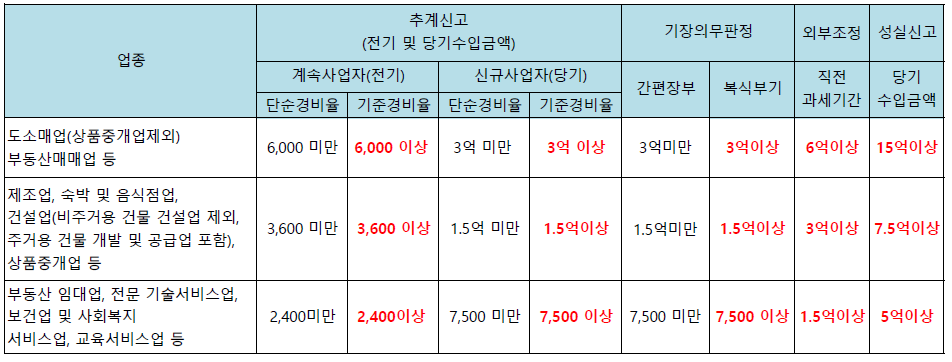
위의 표에서 확인할 수 있다시피 신규사업자의 경우 기준금액이 크죠.. 따라서 처음사업을 개시한 해는 어느정도 의무를 덜어주고 있습니다.

예를들어 사업(음식점업)을 처음개시한 경우 수입금액이 1.5억 미만이라면 단순경비율을 적용하여 인건비 신고나, 매입자료등의 걱정없이

납부세액 걱정도 덜어도되고, 소득세 신고가 직접 신고도 가능할 정도로 간단합니다. 1.5억이상이 된다면 기준경비율을 적용받게 되는데 경우에 따라서

소득세가 많이 나올 수 있기 때문에 기장을 맡기는게 유리할 수 있습니다. 그렇기 때문에 업종별로 기준수입금액을 잘 확인하여 판단하고 대비해야 합니다.

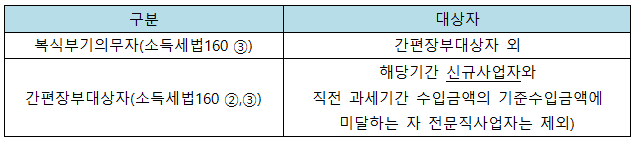
1. 추계신고 : 장부작성을 아예 안한 것 !

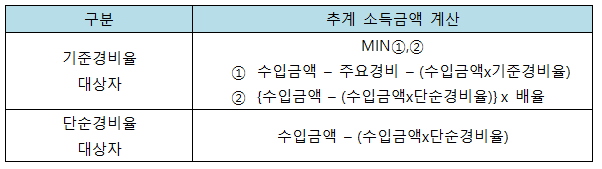
 추계신고는 영세사업자와 부득이하게 기장하지 못한 사업자의 소득금액을 계산하기 위한 제도입니다.


 ※ 주요경비는 매입비용+임차료+인건비를 뜻하며 적격증빙을 받은 것, 지급명세서를 제출한 것만 한정.


2. 간편장부 : 간편하게 장부 작성하는 것!

 간편장부는 회계지식이 없는 중·소규모사업자를 대상으로 허용하는 장부를 말합니다. 기준수입금액이 간편장부대상자에

해당한다면, 조금 신경써서 알아보고 직접 세무관리도 가능합니다.

 다만, 1년 세무일정을 낱낱이 꿰고 있어야 합니다. 세무신고 누락주의!

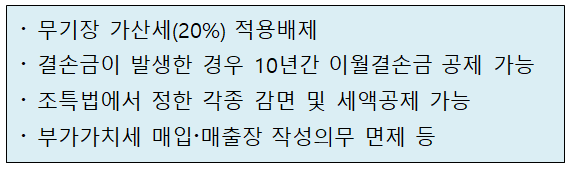
    ☆간편장부작성시 혜택☆


3. 복식부기 : 복식장부를 작성하여 조정계산서 까지 !

 복식부기 의무자라면 어느정도 규모도 있는 사업자이기때문에 제대로된 장부작성의무를 부여하고 있습니다.

아무래도 직접 세무관리를 하기는 조금 어려울 것으로 생각됩니다. 더군다나 외부조정대상 규모에 해당한다면..!?

선택의 여지 없이 세무사가 작성한 세무조정계산서를 제출해야만 합니다. 그렇지 않으면 무신고 가산세가 적용되기

때문에 어마어마하죠..! 복잡한거 딱 싫다면, 맡기고 마음 편하게 사업에만 전념합시다!


세액공제액은 종합소득세산출세액을 기장신고하는 소득금액해당액 만큼 안분한 금액의 20%입니다.

2. 복식부기대상자→간편장부작성시 : 무기장가산세 제재!

가산세액은 종합소득세산출세액을 무기장신고하는 소득금액해당액 만큼 안분한 금액의 20%를 말합니다.

 ※ 주의사항

  1.복식부기의무자가 간편장부신고시 무기장 가산세 대상

  2. 간편장부대상자가 간편장부 작성 안 할경우 무기장 가산세 대상.

    다만, 소규모사업자의 경우 무기장 가산세가 적용되지 않습니다. (소규모사업자 : 신규사업자 or 직전 과세기간 수입금액이 4,800만원 미만인 사업자)

  3. 외부조정대상자가 자기조정신고시 무신고 가산세 대상.


 기장의무 외에도 추계신고시 경비율이나 외부조정대상자와 성실신고대상자까지 수입금액에 따라 달리 규정하고 있답니다.

      ☆한번에 완벽 정리!☆


업종추계신고(전기 및 당기수입금액) - 계속사업자(전기) - 단순경비율추계신고(전기 및 당기수입금액) - 계속사업자(전기) - 기준경비율추계신고(전기 및 당기수입금액) - 신규사업자(당기) - 단순경비율추계신고(전기 및 당기수입금액) - 신규사업자(당기) - 기준경비율기장의무판정 - 간편장부기장의무판정 - 복식부기외부조정 - 직전 과세기간성실신고 - 당기 수입금액
도소매업(상품중개업제외) 부동산매매업 등6,000 미만6,000 이상3억 미만3억 이상3억미만3억이상6억이상15억이상
제조업, 숙박 및 음식점업, 건설업(비주거용 건물 건설업 제외, 주거용 건물 개발 및 공급업 포함), 상품중개업 등3,600 미만3,600 이상1.5억 미만1.5억이상1.5억미만1.5억이상3억이상7.5억이상
부동산 임대업, 전문 기술서비스업, 보건업 및 사회복지 서비스업, 교육서비스업 등2,400미만2,400이상7,500 미만7,500 이상7,500 미만7,500 이상1.5억이상5억이상

추계 vs 간편장부 vs 복식부기

복식부기의무자가 아닌데 하거나, 의무자인데 안 했을때 제재와 혜택.

1. 간편장부대상자→복식부기기장시 : 기장세액공제 혜택!

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)

맡기면 대체 어떤 일을 해주는 것 인지 사업을 시작하면 바로 맡겨야만 하는 건지

등등...

세금관련해서 고민 한번 안해보신 분들은 없으실거 압니다. 이번 포스팅을 통해 세무기장이 언제 필요하고,

왜 필요한지 알려드리도록 하겠습니다.


  ※주의  전기 수입금액에 따라 단순경비율 대상일지라도, 당기 수입금액이 복식부기대상자에 해당한다면 단순경비율을 적용할 수 없습니다.
   ex) 도소매업을 영위하는 사업자가 전기 수입금액 2,000만원이고, 당기 수입금액이 3억이상인 경우 단순경비율이 아니라 기준경비율 적용.

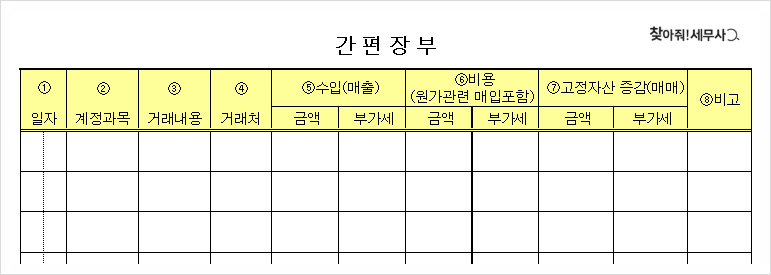
  간편장부는 다음과 같은 서식에 작성하시면 됩니다.



