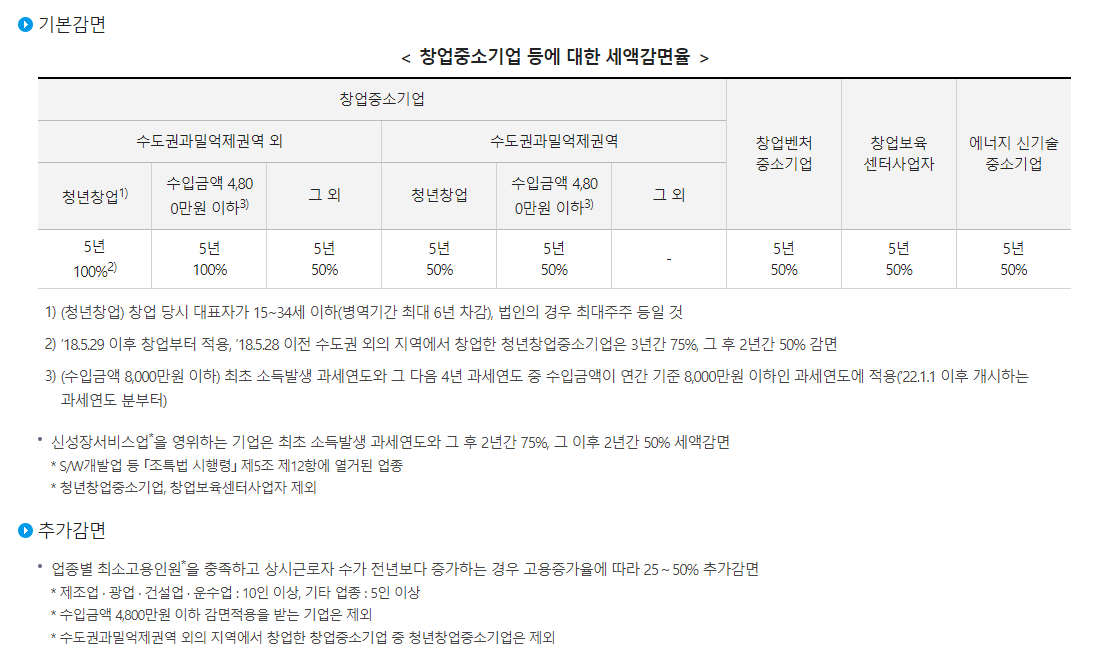
1) (청년창업) 창업 당시 대표자가 15~34세 이하(병역기간 최대 6년 차감), 법인의 경우 최대주주 등일 것
2) '18.5.29 이후 창업부터 적용, '18.5.28 이전 수도권 외의 지역에서 창업한 청년창업중소기업은 3년간 75%, 그 후 2년간 50% 감면
3) (수입금액 8,000만원 이하) 최초 소득발생 과세연도와 그 다음 4년 과세연도 중 수입금액이 연간 기준 8,000만원 이하인 과세연도에 적용('22.1.1 이후 개시하는 과세연도 분부터)
신성장서비스업*을 영위하는 기업은 최초 소득발생 과세연도와 그 후 2년간 75%, 그 이후 2년간 50% 세액감면
* S/W개발업 등 「조특법 시행령」 제5조 제12항에 열거된 업종
* 청년창업중소기업, 창업보육센터사업자 제외
추가감면
업종별 최소고용인원*을 충족하고 상시근로자 수가 전년보다 증가하는 경우 고용증가율에 따라 25~50% 추가감면
* 제조업·광업·건설업·운수업 : 10인 이상, 기타 업종 : 5인 이상
* 수입금액 4,800만원 이하 감면적용을 받는 기업은 제외
* 수도권과밀억제권역 외의 지역에서 창업한 창업중소기업 중 청년창업중소기업은 제외
(사진출처 : 국세청 홈페이지)
위 표를 보면 수도권 과밀억제권역에 사업장 소재지가 속하면 50%의 세액감면을 받지만 그 외 지역이면 감면율이 최대 100%까지 적용됨을 알 수 있습니다. 이 경우 사업장소재지의 이전에 따른 감면율 적용의 변화에 대하여 알아보고자 합니다.
그 전에 수도권과밀 억제권역이 어디인지 궁금하신 분은 아래 링크를 눌러 확인하시기 바랍니다. (2024년 9월 기준)
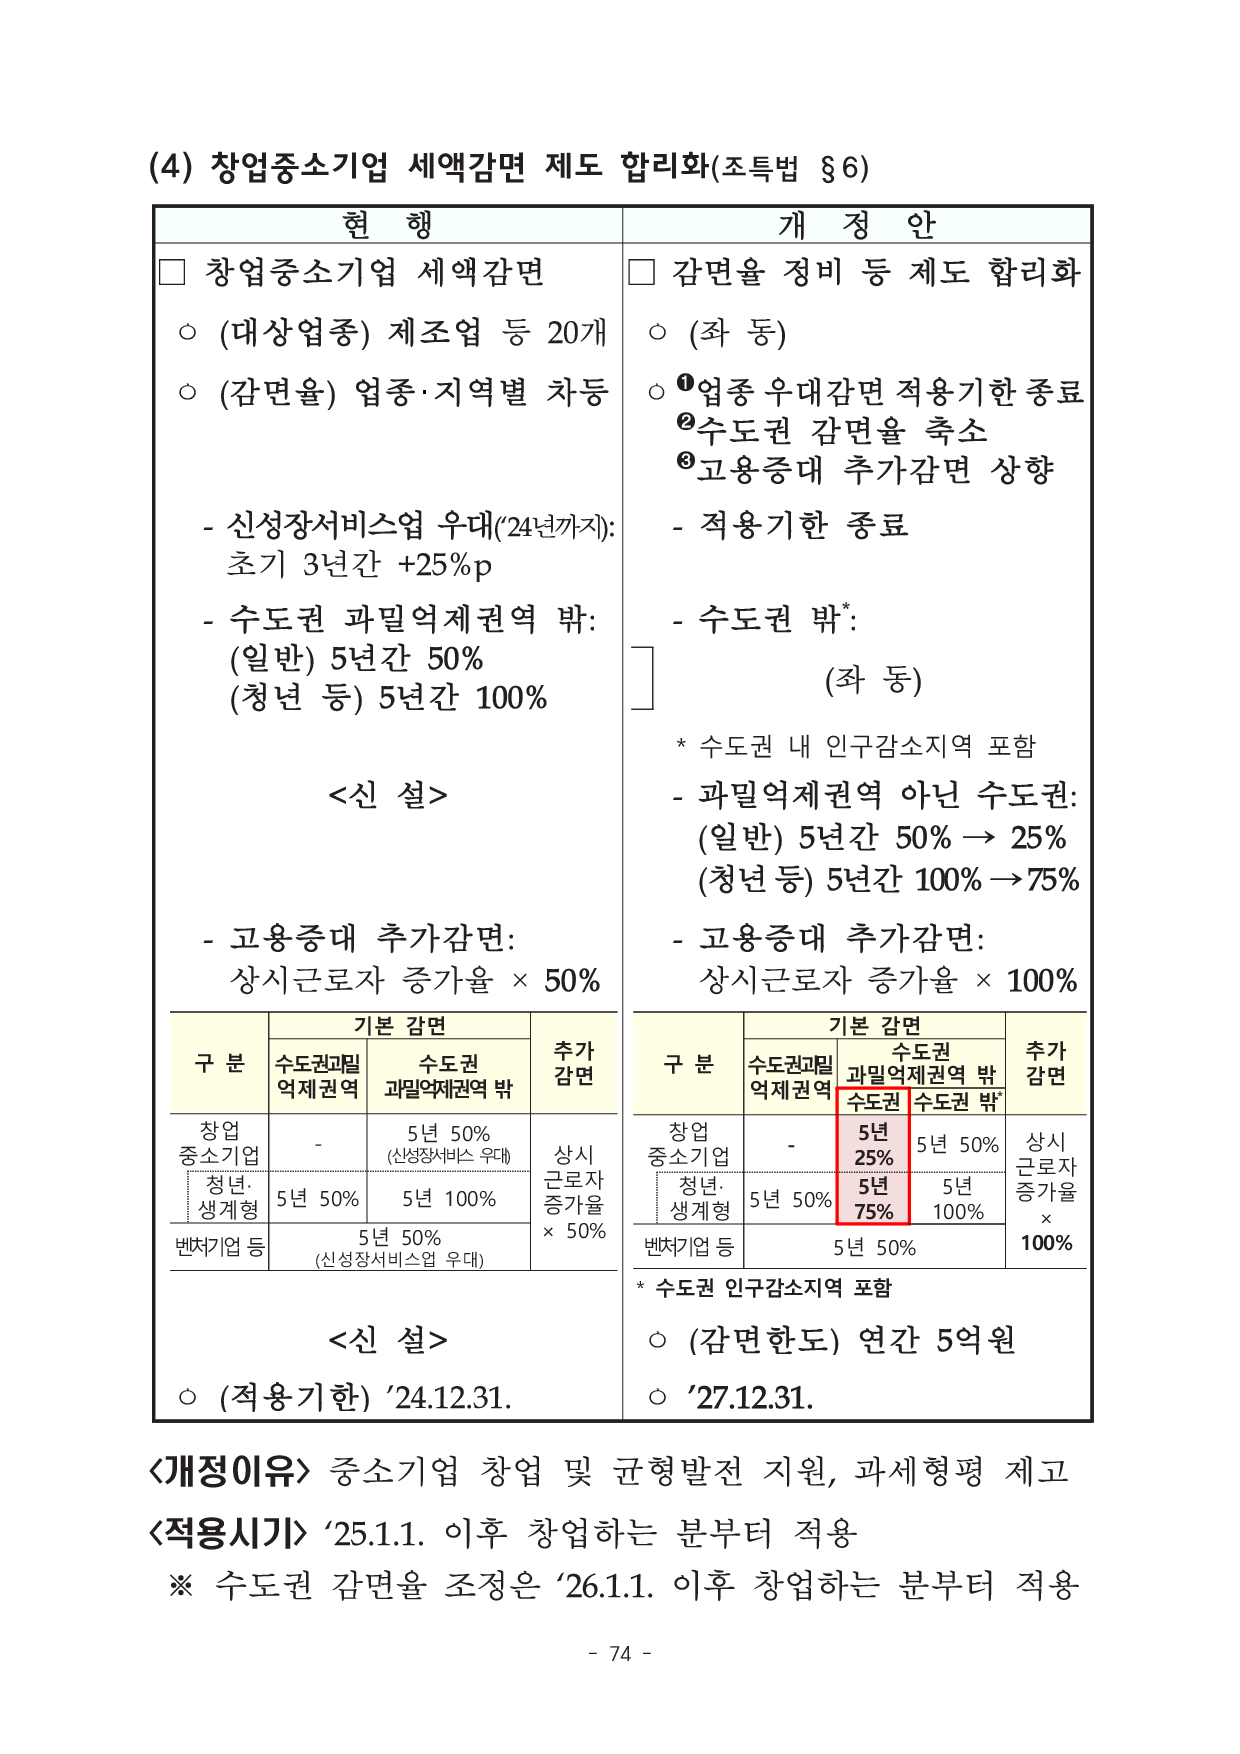
(4) 창업중소기업 세액감면 제도 합리화(조특법 §6)
현 행
개 정 안
□ 창업중소기업 세액감면
○ (대상업종) 제조업 등 20개
○ (감면율) 업종·지역별 차등
- 신성장서비스업 우대('24년까지): 초기 3년간 +25%p
- 수도권 과밀억제권역 밖:
(일반) 5년간 50%
(청년 등) 5년간 100%
<신 설>
- 고용증대 추가감면:
상시근로자 증가율 × 50%
□ 감면율 정비 등 제도 합리화
○ (좌 동)
○ ①업종 우대감면 적용기한 종료
②수도권 감면율 축소
③고용증대 추가감면 상향
- 적용기한 종료
- 수도권 밖*:
(좌 동)
* 수도권 내 인구감소지역 포함
- 과밀억제권역 아닌 수도권:
(일반) 5년간 50% → 25%
(청년 등) 5년간 100% → 75%
- 고용증대 추가감면:
상시근로자 증가율 × 100%
구분
기본 감면 (수도권과밀억제권역)
기본 감면 (수도권 과밀억제권역 밖)
추가 감면
창업중소기업
-
5년 50% (신성장서비스 우대)
상시 근로자 증가율 × 50%
청년·생계형
5년 50%
5년 100%
상시 근로자 증가율 × 50%
벤처기업 등
5년 50% (신성장서비스 우대)
5년 50% (신성장서비스 우대)
상시 근로자 증가율 × 50%
구분
기본 감면 (수도권과밀억제권역)
기본 감면 (수도권 과밀억제권역 밖 - 수도권)
기본 감면 (수도권 과밀억제권역 밖 - 수도권 밖*)
추가 감면
창업중소기업
-
5년 25%
5년 50%
상시 근로자 증가율 × 100%
청년·생계형
5년 50%
5년 75%
5년 100%
상시 근로자 증가율 × 100%
벤처기업 등
5년 50%
5년 50%
5년 50%
상시 근로자 증가율 × 100%
현 행
개 정 안
<신 설>
○ (감면한도) 연간 5억원
○ (적용기한) '24.12.31.
○ '27.12.31.
* 수도권 인구감소지역 포함
<개정이유> 중소기업 창업 및 균형발전 지원, 과세형평 제고
<적용시기> '25.1.1. 이후 창업하는 분부터 적용
※ 수도권 감면율 조정은 '26.1.1. 이후 창업하는 분부터 적용
이제 본격적으로 청년 사업가의 사업장 소재지 이전과 관련함 조세특례제한법 6조의 감면율 변화를 살펴보자면,
: 이 경우에는 사업장 이전 전에 100%감면을 적용받다가 사업장 이전 후에도 100% 감면을 적용받을 수 있습니다. (관련 예규 : 서면-2022-법규소득-5507 2023.07.24).
2. 청년 사업가가 수도권 과밀억제권역 외 지역에서 창업한 후 감면기간 중 수도권 과밀억제권역 내로 사업장을 이전하는 경우
: 창업 당시 50%의 감면을 적용받다가 수도권 과밀억제권역 외로 이전 후에도 50%의 감면을 적용받게 됩니다. (관련 예규 : 서면-2019-법인-1797 2020.09.21.)
참고로 위의 표에 나온 세액감면율은 2024년 7월의 세법개정안에서 아래와 같이 변경될 예정이라는 기획재정부의 발표가 있었습니다.
1. 청년 사업가가 수도권 과밀억제권역 외 지역에서 창업한 후 감면기간 중 다른 수도권 과밀억제권역 외 지역으로 사업장을 이전하는 경우
3. 청년 사업가가 수도권 과밀억제권역 내에서 창업한 후 감면기간 중 수도권 과밀억제권역 외로 사업장을 이전하는 경우