① 비치ㆍ기록한 장부에 의하여 신고하여야 할 소득금액의 20% 이상을 누락하여 신고한 경우
( 수정신고 시 기장세액공제를 받기 위해서는 누락한 비율을 잘 살펴봐야 합니다.)
② 기장세액공제와 관련된 장부 및 증명서류를 해당 과세표준 확정신고기간 종료일부터
5년간 보관하지 아니한 경우
(단, 천재ㆍ지변 등 부득이한 사유에 해당하는 경우에는 기장세액공제 가능합니다.)
간편장부대상자
복식부기의무자를 제외한 소규모사업자와 소규모사업자 외의 자로 구분할 수 있습니다.
1. 소규모 사업자
다음 중 하나에 해당하는 사업자를 말합니다.
① 해당 과세기간에 신규로 사업을 개시한 사업자
② 직전 과세기긴의 사업소득 수입금액이 4800만원에 미달하는 사업자
③ 보험모집인 등 연말정산되는 사업소득만을 적용받는 사업자
2. 간편장부 대상자 범위
해당 과세기간 신규로 사업을 개시한 사업자와 다음 업종별 일정 규모 미만의 사업자는 간편장부대상자라 하며 이외 사업자는 복식부기의무자라 합니다.
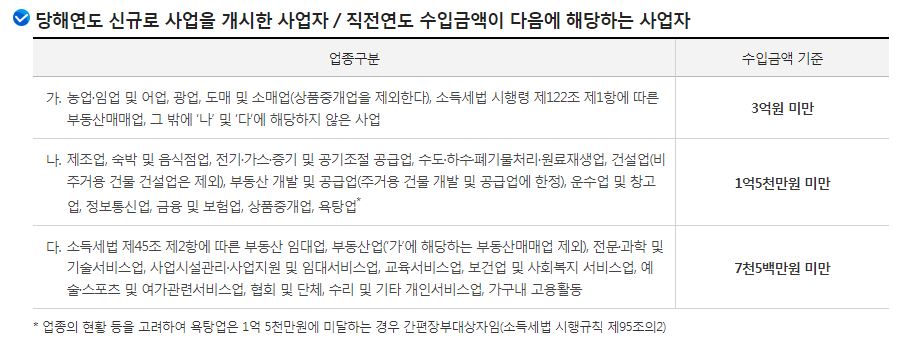
당해연도 신규로 사업을 개시한 사업자 / 직전연도 수입금액이 다음에 해당하는 사업자
업종구분
수입금액 기준
가. 농업·임업 및 어업, 광업, 도매 및 소매업(상품중개업을 제외한다), 소득세법 시행령 제122조 제1항에 따른 부동산매매업, 그 밖에 '나' 및 '다'에 해당하지 않은 사업
3억원 미만
나. 제조업, 숙박 및 음식점업, 전기·가스·증기 및 공기조절 공급업, 수도·하수폐기물처리·원료재생업, 건설업(비주거용 건물 건설업은 제외), 부동산 개발 및 공급업(주거용 건물 개발 및 공급업에 한정), 운수업 및 창고업, 정보통신업, 금융 및 보험업, 상품중개업, 욕탕업*
1억5천만원 미만
다. 소득세법 제45조 제2항에 따른 부동산 임대업, 부동산업('가'에 해당하는 부동산매매업 제외), 전문·과학 및 기술서비스업, 사업시설관리·사업지원 및 임대서비스업, 교육서비스업, 보건업 및 사회복지 서비스업, 예술·스포츠 및 여가관련서비스업, 협회 및 단체, 수리 및 기타 개인서비스업, 가구내 고용활동
7천5백만원 미만
* 업종의 현황 등을 고려하여 욕탕업은 1억 5천만원에 미달하는 경우 간편장부대상자임(소득세법 시행규칙 제95조의2)
3. 간편장부 대상자 적용 배제
다음에 해당하는 전문직 사업자는 위 업종별 수입금액 기준에 상관없이 복식부기 의무자 입니다.
① 부가가치세 간이과세배제 대상 사업서비스: 변호사 변리사, 법무사, 공인회계사, 세무사, 건축사 등