부가세법에서는 과세 유형을 일반과세자와 간이과세자로 나누고 있습니다.
그중 간이과세자란 소규모 영세사업자 등에게 부가세법상의 납세 편의와 세 부담을 완화하기 위하여
일반과세자보다 비교적 간편한 방법으로 납세의무를 이행할 수 있도록 특례 규정을 두고 있으며,
직전연도 공급가액의 합이 1억 400만 원 미만이어야 간이과세자가 될 수 있습니다.
이러한 간이과세자는 아래와 같은 특징을 가지고 있습니다.
직전연도 공급대가 합계액이 4,800만 원 미만인 간이과세자는 세금계산서 발행이 불가하며
영수증을 발행하여야 합니다.
부가세 세율을 일반과세자처럼 10% 세율로 적용하지 않고, 업종별로 1.5~3%의 낮은 세율로 적용합니다.
간이과세자도 매입세액 공제는 가능하나,
일반과세자처럼 10%가 아닌 0.5%만 가능하며, 부가세 환급을 받을 수 없습니다.
간이과세자는 1년에 부가세를 두 번 신고 및 납부하는 일반과세자와 달리,
부가세를 1년에 한번 신고 및 납부합니다.
간이과세자가 일반과세자로 전환되는 경우는 크게 두 가지가 있습니다.
1. 직전연도의 매출액이 8,000만 원 이상이 되어
다음 연도 7월 1일부로 간이과세자에서 일반과세자로 전환이 되는 경우
2. 사업자가 스스로 간이과세자를 포기 신고하여 일반과세자로 전환하는 경우
그중 스스로 2. 간이과세자를 포기하는 경우는
일반과세자로 적용받으려는 달의 전달 마지막 날까지 간이과세 포기 신고서를
납세지 관할 세무서장에게 제출하여야 합니다.
그러나, 영세 납세자가 본인에게 유리한 간이과세자를 포기하여 불리한 상황이 되었을 때
이를 철회하고 싶어도3년 이내에는 철회가 불가능합니다.
간이과세자보다 일반과세자가 더 유리한 경우는 아래와 같습니다.
1. 세금계산서 발행이 반드시 필요한 사업자
2. 평소 대량 매입을 하는 사업자
3. 인테리어, 제조설비 등과 같은 항목의 초기 투자 비용이 큰 초기 사업자
앞서 언급했던 것과 같이
간이과세자는 매입세액 공제가 제한적이며 부가세 환급 또한 대상에서 제외됩니다.
그렇기 때문에 초기 투자 비용이 큰 초기 사업자와 대량 매입을 자주 하는 사업자라면 일반과세자가 더 유리할 수 있습니다.
영세사업자가 간이과세자 포기 신고 후 3년 동안 간이과세 재적용이 되지 않아 불편하였는데,
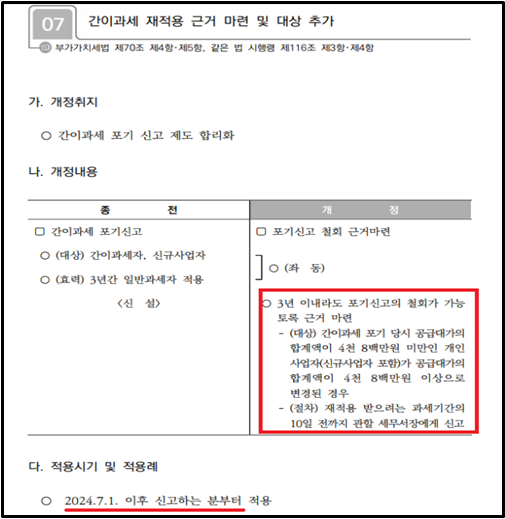
★2023년 부가세법이 개정되어 간이과세 포기 신고 후 3년이 지나지 않더라도
철회하고 간이과세자 재적용이 가능하게 바뀌었습니다. ★
개정 세법을 살펴보면, 포기 당시 공급대가(VAT 포함) 합계액이 4,800만 원 미만인 개인사업자(신규 포함)가 공급대가의 합계액이 4,800만 원 이상으로 변경된 경우 재적용 받으려는 과세기간의 10일 전까지 관할 세무서장에게 신고하여야 합니다.
철회 신청이 승인이 난다면, 부가가치세 신고 시 재고납부세액을 계산한 후
전환 시의 재고품 등 신고서도 작성해서 부속서류로 같이 제출하셔야 합니다.
그동안 간이과세자 철회를 하려면 3년을 기다려야 하는 불편함이 있었지만,
납세자의 납세의무 실행에 도움이 될 수 있는 개정 세법을 통해
영세납세자들이 혜택을 받을 수 있게 되어 다행으로 생각합니다.