선요약 : 거주하던 주택이 재개발대상이 된 경우, 해당 주택이 1주택이어야 추후 취득한 대체주택의 양도시에 양도소득세 비과세 특례가 적용됨.
재건축
?
S 111
?
J.D.
(사진출처 : 서울경제)
소득세법 시행령 제156조의 2에는, 1조합 입주권과 1주택을 보유한 경우에 대한 특례가 규정되어 있습니다.
1주택을 소유한 상태에서 해당 1주택이 재개발사업 대상이 되어 1조합입주권으로 전환되는 경우, 당초 주택소유자가 자신이 거주할 목적으로 다른 주택 (대체주택)을 취득하여 거주하다가 재개발사업이 완성되고 나서 대체주택을 타인에게 양도하는 경우에는 양도소득세 비과세를 적용시켜주는 특례입니다.
하지만 재개발 사업 전에 3주택을 보유하다가 이 3주택이 1조합입주권으로 전환된 경우에도 특례신청을 할 수 있는가에 대한 질의에 대하여 국세청은 양도소득세 비과세 특례를 적용받을 수 없다고 답변하였습니다. (관련 예규 : 서면-2023-법규재산-1397 2024.09.25)
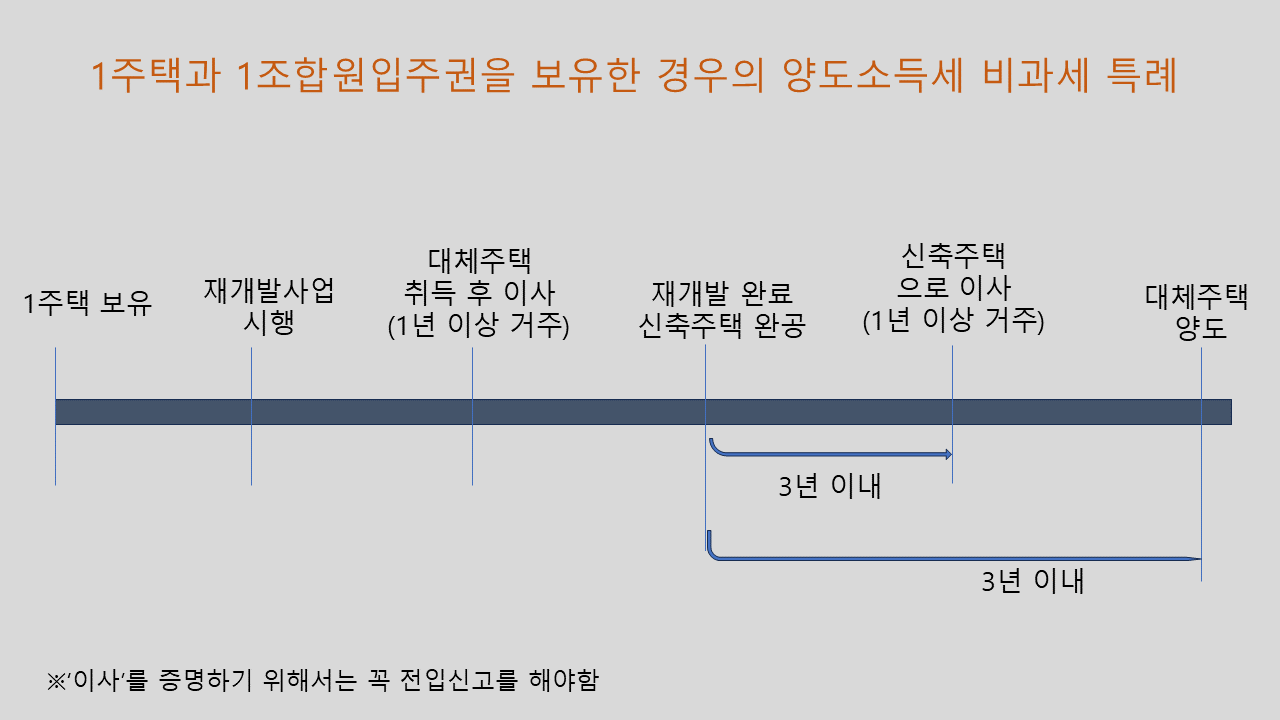
재개발(혹은 재건축사업)을 하게 되면 기존에 거주하던 주택에서 이사를 나갈 수 밖에 없습니다. 재개발사업기간동안 거주할 주택(대체주택)을 취득하였다가 재개발사업이 끝난 후에 재개발사업으로 인하여 신축된 주택으로 다시 이사를 가고, 대체주택은 타인에게 양도하는 경우에는 실수요목적의 주택양도로 보아 양도소득세 비과세 특례를 적용해 주고 있습니다.
소득세법시행령의 관련 규정을 보면, 1주택이 1조합입주권으로 전환된 경우에 적용받을 수 있다고 나와있습니다. 그런데 혹자께서 3주택이 1조합입주권으로 전환된 경우에도 적용받을 수 있는가라는 문의한 상황에 대하여 국세청은 ‘비과세 적용이 안된다.’는 답변을 내었습니다.
소득세법시행령 제156조의 2에 나타난 관련 규정을 살펴보면,
1. 대상자 : 도시정비법 등에 의한 조합원 : 재건축사업 또는 재개발사업, ‘빈집 및 소규모주택 정비에 관한 특례법’에 따른 자율주택정비사업, 가로주택정비사업, 소규모재건축사업 또는 소규모재개발사업의 조합원인 경우
3. 대체주택 취득시기 : 재개발 등의 사업시행인가일 이후에 대체주택(1주택)을 취득하여야 함
4. 대체주택 거주요건 : 1년 이상 거주하여야 함 (대체주택으로 전입신고 후 1년 경과하여야 함)
5. 신축주택 거주요건 : 재개발사업 등이 완료되어 신축주택의 준공일로부터 3년 이내에 세대 전원이 이사하여 신축주택에 1년 이상 거주하여야 함. 다만, 세대원 중 일부가 취학(학업), 근무상 형편, 질병의 요양 등으로 신축주택으로 이주하지 못한 경우는 예외로 보아 비과세 특례 적용이 가능함. 취학 또는 근무상의 형편으로 1년 이상 세대 전원이 국외 거주해야하는 경우, 출국사유가 해소되어 재입국한 후 신축주택에 1년이상 거주하는 경우에도 특례규정을 적용받을 수 있다. (이 경우 신축주택에서의 거주기간을 통산함.)
6. 대체주택은 신축주택의 완공 후 3년 이내에 타인에게 양도하여야 함. (2023년 1월 11일 이전에는 2년 이내 양도)