도소매업을 영위하는 사업장 중에는 매출장려금이나 매입장려금을 받는 경우가 있습니다. 판매장려금의 경우 매출액이나 매출 원가에 차감하여 회계처리를 하게 되는데요. 혹시라도 잘못 처리하게 되면 문제가 될 수 있습니다.
성동구세무사 성동구세무사 성동구세무사
오늘은 함께 도소매업 판매장려금 세무처리 방법에 대해서 알아보도록 하겠습니다.
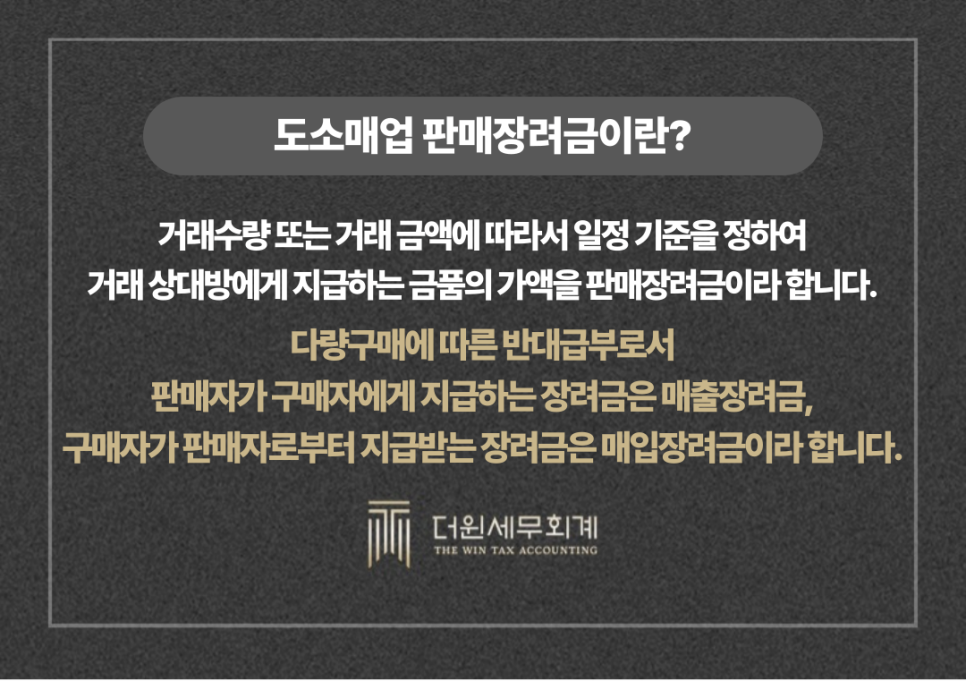
거래수량 또는 거래 금액에 따라서 일정 기준을 정하여 거래 상대방에게 지급하는 금품의 가액을 판매장려금이라 부르고 있습니다. 다량구매에 따른 반대급부로서 판매자가 구매자에게 지급하는 장려금은 매출장려금, 구매자가 판매자로부터 지급받는 장려금은 매입장려금이라고 불립니다.
이러한 판매장려금에 대해서 일정기간의 거래수량이나 거래 금액에 따라서 매출액을 감액하는 것은 매출에누리에 포함되는 것으로 보고 있는데요. 매출처가 아닌 전문점에 지급하게 된다면 판매비와 관리비로 처리해야 합니다.
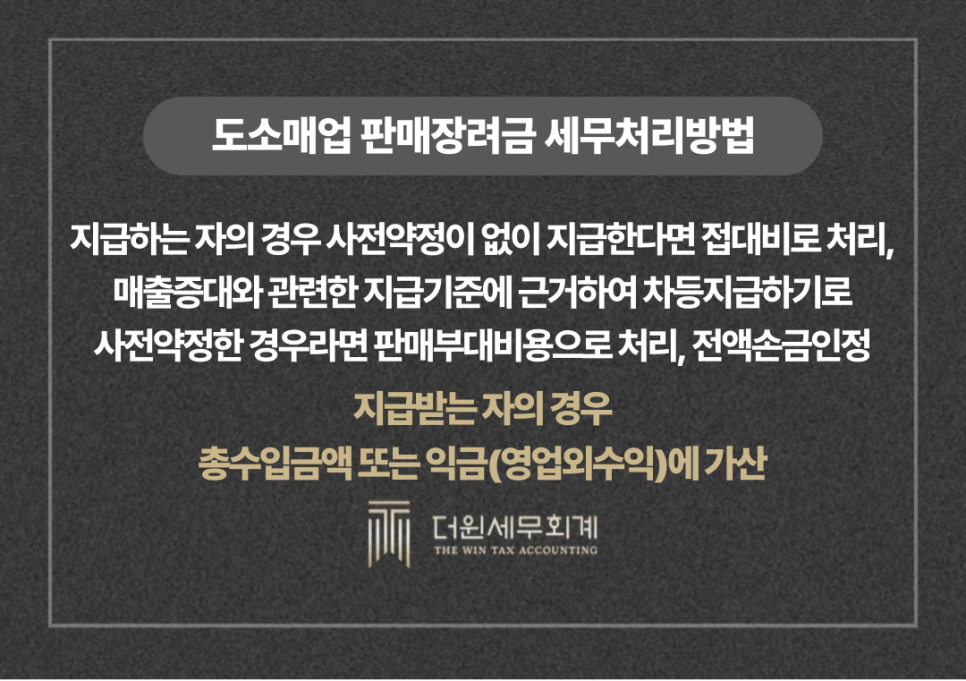
도소매업 판매장려금 세무처리방법
지급하는 자의 경우
사전약정이 없이 지급한다면 접대비로 처리
매출증대와 관련한 지급기준에 근거하여 차등지급하기로 사전약정한 경우라면 판매부대비용으로 처리, 전액손금인정
지급받는 자의 경우
총수입금액 또는 익금(영업외수익)에 가산
더윈세무회계 THE WIN TAX ACCOUNTING
도소매업의 경우 판매장려를 위해서 판매장려금을 지급받을 수 있는데 세법에서는 거래처로부터 받는 장려금 또는 기타 유사한 성질의 금액은 총 수입금액애 산입하도록 규정되어 있습니다. 그렇기에 판매장려금은 매출액에 포함하여 신고를 해야 하며 이를 모르고 지나쳤다가는 추후에 가산세까지 더해져 거액의 세금이 부과될 수 있습니다.
1) 지급하는 자의 처리
사전약정이 없이 지급하는 경우는 접대비로 처리하며 매출증대와 관련한 지급기준에 근거하여 차등지급하기로 사전약정한 경우라면 판매부대비용으로 처리해 전액 손금으로 인정받습니다.
2) 지급받는 자의 처리
총수입금액 또는 익금(영업외수익)에 가산하여야 합니다.
판매장려금을 지급하는 자는 판매장려금 등 지급내역을 작성하여 다음 해 2월 말일까지 관할 세무서에 신고서를 제출해야 합니다. 만약, 판매장려금이 개인에게 지급되는 경우 포상금 및 사례끔 등 기타소득에 해당하게 되며 총지급액의 22%를 원천징수하고 지급합니다.
법인이 거래처와의 사전약정에 의해 지급하는 판매장려금은 상대방과의 약정에 의한 지급기일(그 지급기일이 정하여져 있지 아니한 경우 지급한 날)이 속하는 사업연도의 매출액에서 차감해야 합니다.
사업자가 수령한 판매장려금의 경우 부가가치세법상 과세대상에 해당하지는 않습니다. 하지만 소득세법이나 법인세법상에는 수익금액에 해당하기 때문에 포함시켜야 하는데요. 종종 누락되는 사례가 발생하기도 합니다. 판매장려금을 지급하는 자는 지급 내역을 세무서에 제출하는 의무를 가지고 있기에 지급받은 자가 이를 누락한다면 과도한 세금 추징이 이뤄질 수 있습니다.
또한 거래상대방에 따라서 일부 명시적인 사전약정 없이 지급된 경우라 하더라도 관행적으로 계속 지급한 사실이 확인되는 경우에는 일반적인 거래관행상 묵시적인 사전약정으로 보아 판매장려금은 전액 손금산입되는 판매부대비용으로 볼 수 있습니다. 따라서, 거래약정서 등을 검토하여 지급받은 자는 판매장려금 수령 여부를 꼼꼼히 체크해서 세무처리를 하시는 것이 좋습니다.
지금까지 성동구세무사 더윈세무회계와 함께 도소매업 판매장려금 세무처리 방법에 대해서 알아봤습니다.
판매장려금과 관련하여 세무처리를 정확히 하지 않아 발생하는 누락 등의 문제로 인하여 과도한 세금이 부과될 수 있고 나중에는 더 나아가 세금추징 및 세무조사까지 이어질 수 있습니다. 따라서, 반드시 판매장려금, 매출장려금과 같은 지급액에 대하여는 주의하셔서 세무처리를 하는 것을 권해드리며, 어려운 경우에는 세무대리인의 도움을 받아보시기 바랍니다.