오늘은 인력공급업, 인력파견업, 고용알선업의 수입ㆍ비용처리, 관할관청에 허가여부 등에 대해서 알아 보겠습니다.
인력공급업
제3의 사업자와의 도급계약에 의해 인력공급업자가 근로자를 고용하여 모든 공정을 직접 관리 감독하면서 재화 또는 용역을 공급하는 업종입니다.
용역제공 과정에서 인력을 투입 했을 경우 그 근로자는 인력공급업자의 관리 책임이 됩니다.
도급계약이란 원도급ㆍ하도급ㆍ위탁 기타 명칭의 여하에 불구하고 건설공사를 완성할 것을 약정하고, 상대방
그 일의 결과에 대하여 대가를 지급할 것을 약정하는 계약을 말합니다.
인력파견업
파견근로자 보호 등에 관한 법률에 따라 열거된 업종의 인력파견업자가 근로자를 고용한 후 제3의 사업자에게 파견해주는 업종입니다.
파견근로자는 제3의 사업자의 지휘ㆍ명령을 받아 근로를 제공하지만 소속은 인력파견업체입니다.
고용알선업
고용알선업자가 근로자를 직접 고용하지 않고 제3의 사업자에게 근로자를 알선해주는 업종으로 직업소개소를 예로 들 수 있습니다.
구분/비교
인력공급업
인력파견업
고용알선업
인허가 여부
별도의 허가나 등록절차없이 사업목적추가등기 후 세무서에 사업자 등록
고용노동부의 허가를 받아 사업자 등록
고용노동부의 허가를 받아 사업자 등록
수입
도급액 전액 수입처리와 세금계산서 발행
제3의 사업자로부터 받은 용역료
제3의 사업자로부터 받는 알선수수료
인건비
근로자에게 지급한 인건비 비용처리
파견근로자에게 지급한 인건비는 비용처리
제3의 사업가 비용처리
부가가치세
일반 과세자로 수입금액에 대한 부가가치세 신고
면세사업자로 부가가치세 신고납부의무 없음*
면세사업자로 부가가치세 신고납부의무 없음
*
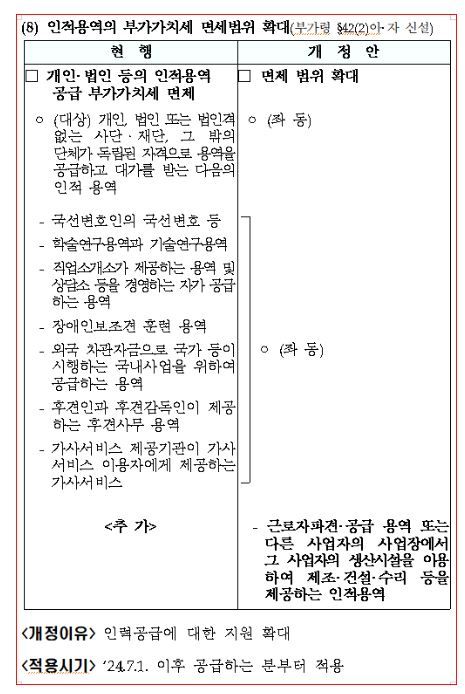
(8) 인적용역의 부가가치세 면세범위 확대(부가령 §42(2)아·자 신설)
현 행
개 정 안
□ 개인·법인 등의 인적용역 공급 부가가치세 면세
ㅇ (대상) 개인, 법인 또는 법인격 없는 사단·재단, 그 밖의 단체가 독립된 자격으로 용역을 공급하고 대가를 받는 다음의 인적 용역
- 국선변호인의 국선변호 등
- 학술연구용역과 기술연구용역
- 직업소개소가 제공하는 용역 및 상담소 등을 경영하는 자가 공급하는 용역
- 장애인보조견 훈련 용역
- 외국 차관자금으로 국가 등이 시행하는 국내사업을 위하여 공급하는 용역
- 후견인과 후견감독인이 제공하는 후견사무 용역
- 가사서비스 제공기관이 가사서비스 이용자에게 제공하는 가사서비스
□ 면제 범위 확대
ㅇ (좌 동)
ㅇ (좌 동)
<추 가>
- 근로자파견·공급 용역 또는 다른 사업자의 사업장에서 그 사업자의 생산시설을 이용하여 제조·건설·수리 등을 제공하는 인적용역