안녕하세요
세무회계 다온 장희성 세무사입니다
사업자분들이나 프리랜서는 한 해 소득을 내년 5월에 신고합니다
그런데, 본인의 연 소득 구간이 업종별로 복식부기자 구간에 미달하는 경우
세무사를 통해 장부를 작성시 최대 100만원의 세액공제가 가능합니다
이번에는 기장 세액공제에 대해 알아보겠습니다
사업자, 프리랜서, 투잡러 분들을 위한
기장세액공제
1. 기장세액공제란? 2. 적용 요건 3. 세액공제액 4. 주의사항 |
1. 기장세액공제란?
간편장부 대상자가 복식부기로 기장하는 경우,
종합소득금액에서 사업소득금액의 비중에 대해 산출세액 x 20%의 세액공제를 적용하는 제도
2. 적용 요건
업종별 간편장부 대상자가 복식부기로 장부를 작성하며
종합소득세 신고기간에 신고를 진행해야 합니다
요건 | 비고 |
업종별 (*1)간편장부 대상자일 것 | |
세무사 등 세무대리인의 도움을 받아 복식부기(*1)로 장부를 작성할 것 | (*2) 복식부기 : 재무상태표, 손익계산서, 합계잔액시산표, 조정계산서 등의 서류를 갖추어 재무제표를 갖추는 회계처리 |
종합소득세 신고기간 (24.5.1~24.5.31)에 종합소득세를 신고할 것 | |
(*1) 업종별 간편장부 대상자
1.해당 연도에 신규로 사업을 개시했으면서 성실사업자가 아닌 경우
2. 직전연도 업종별 수입 금액이 기준금액에 미달하는 경우
업종 | 직전연도 수입금액 |
-전문·과학 및 기술서비스업 (광고대행업,경영컨설팅업 등) -교육서비스업 (학원,교습소, 필라테스), -예술·스포츠 및 여가관련 서비스업(헬스장, 태권도장) -협회 및 단체, 수리 및 기타 개인 서비스업 -부동산 임대업(제외 : 부동산 매매업) | 연 7,500만원 미만 |
-숙박 및 음식점업 (식당, 여관업) -정보통신업 (전자상거래) -제조업 -금융 및 보험업 -주거용 건물 건설업 | 연 1.5억원 미만 |
-도소매업 (제외 : 상품중개업) -농업,임업,어업,광업 | 연 3억원 미만 |
3. 세액공제액
기장세액공제액 = 종합소득 산출세액 x 기장소득금액/종합소득금액 x 20% (한도 100만원)
*최저한세 및 감면액의 20%를 납부하는 농어촌특별세액 대상이 아님
■ 소득세법 시행규칙 [별지 제10호의3서식] <개정 2015.3.13.>
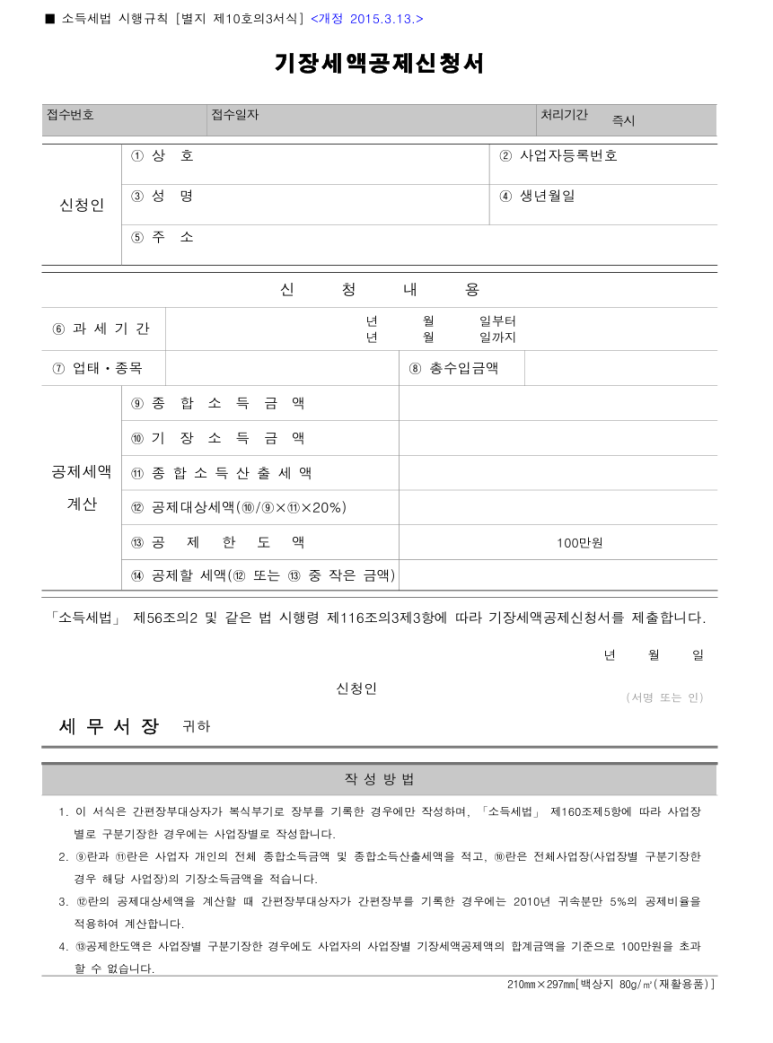
기장세액공제신청서
| 구분 | 항목 1 | 항목 2 |
|---|
| 신청인 | ① 상 호 | ② 사업자등록번호 |
| 신청인 | ③ 성 명 | ④ 생년월일 |
| 신청인 | ⑤ 주 소 | |
신 청 내 용
| 구분 | 항목 | 내용 |
|---|
| ⑥ 과 세 기 간 | | 년 월 일부터 년 월 일까지 |
| ⑦ 업태 · 종목 | | ⑧ 총수입금액 |
| 공제세액 계산 | ⑨ 종 합 소 득 금 액 | |
| 공제세액 계산 | ⑩ 기 장 소 득 금 액 | |
| 공제세액 계산 | ⑪ 종 합 소 득 산 출 세 액 | |
| 공제세액 계산 | ⑫ 공제대상세액(⑩/⑨×⑪×20%) | |
| 공제세액 계산 | ⑬ 공 제 한 도 액 | 100만원 |
| 공제세액 계산 | ⑭ 공제할 세액(⑫ 또는 ⑬ 중 작은 금액) | |
「소득세법」 제56조의2 및 같은 법 시행령 제116조의3제3항에 따라 기장세액공제신청서를 제출합니다.
년 월 일
- 신청인
- (서명 또는 인)
세무서장 귀하
작 성 방 법
- 1. 이 서식은 간편장부대상자가 복식부기로 장부를 기록한 경우에만 작성하며, 「소득세법」 제160조제5항에 따라 사업장별로 구분기장한 경우에는 사업장별로 작성합니다.
- 2. ⑨란과 ⑪란은 사업자 개인의 전체 종합소득금액 및 종합소득산출세액을 적고, ⑩란은 전체사업장(사업장별 구분기장한 경우 해당 사업장)의 기장소득금액을 적습니다.
- 3. ⑫란의 공제대상세액을 계산할 때 간편장부대상자가 간편장부를 기록한 경우에는 2010년 귀속분만 5%의 공제비율을 적용하여 계산합니다.
- 4. ⑬공제한도액은 사업장별 구분기장한 경우에도 사업자의 사업장별 기장세액공제액의 합계금액을 기준으로 100만원을 초과할 수 없습니다.
210mm×297mm[백상지 80g/㎡(재활용품)]
■ 소득세법 시행규칙 [별지 제10호의3서식] <개정 2015.3.13.>
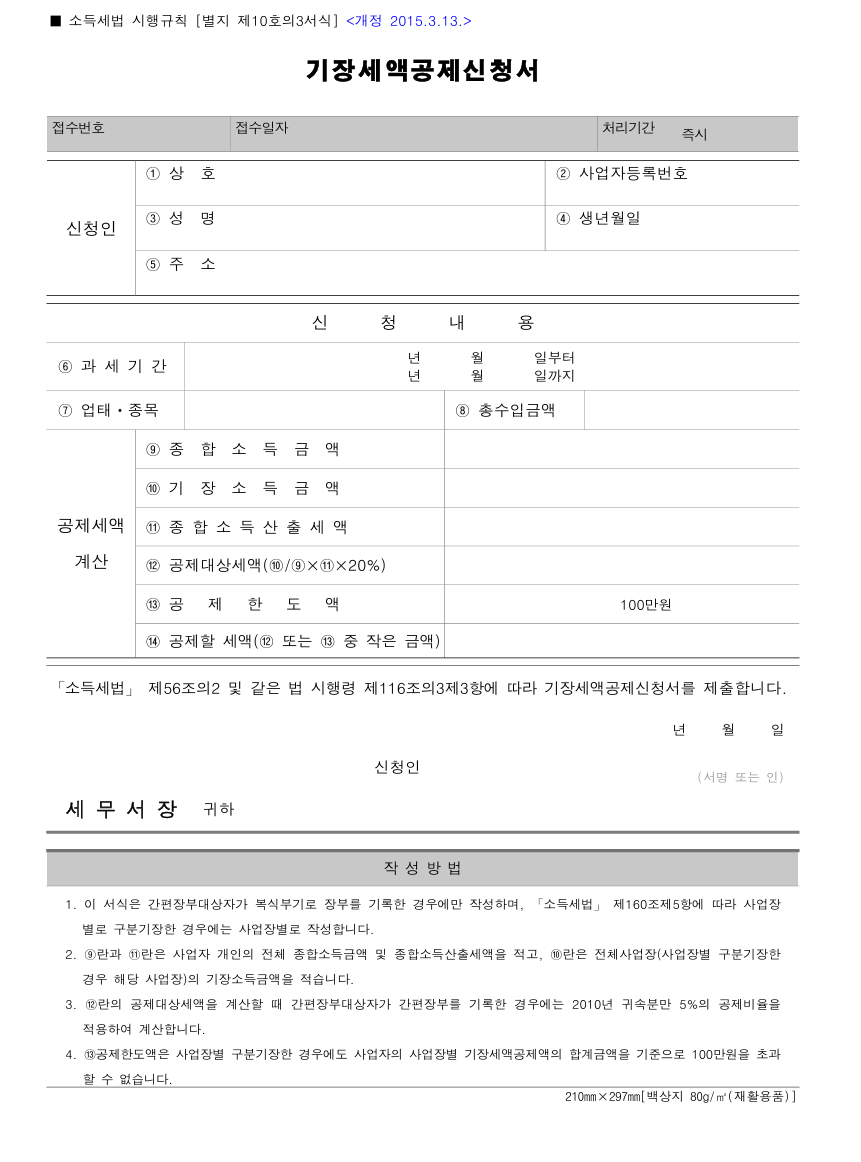
기장세액공제신청서
| 구분 | 항목 1 | 항목 2 |
|---|
| 신청인 | ① 상 호 | ② 사업자등록번호 |
| 신청인 | ③ 성 명 | ④ 생년월일 |
| 신청인 | ⑤ 주 소 | |
신 청 내 용
| 구분 | 항목 | 내용 |
|---|
| ⑥ 과 세 기 간 | 년 월 일부터 년 월 일까지 | |
| ⑦ 업태 · 종목 | | ⑧ 총수입금액 |
| 공제세액 계산 | ⑨ 종 합 소 득 금 액 | |
| 공제세액 계산 | ⑩ 기 장 소 득 금 액 | |
| 공제세액 계산 | ⑪ 종 합 소 득 산 출 세 액 | |
| 공제세액 계산 | ⑫ 공제대상세액(⑩/⑨×⑪×20%) | |
| 공제세액 계산 | ⑬ 공 제 한 도 액 | 100만원 |
| 공제세액 계산 | ⑭ 공제할 세액(⑫ 또는 ⑬ 중 작은 금액) | |
「소득세법」 제56조의2 및 같은 법 시행령 제116조의3제3항에 따라 기장세액공제신청서를 제출합니다.
년 월 일
- 신청인
- (서명 또는 인)
세 무 서 장 귀하
작 성 방 법
- 1. 이 서식은 간편장부대상자가 복식부기로 장부를 기록한 경우에만 작성하며, 「소득세법」 제160조제5항에 따라 사업장별로 구분기장한 경우에는 사업장별로 작성합니다.
- 2. ⑨란과 ⑪란은 사업자 개인의 전체 종합소득금액 및 종합소득산출세액을 적고, ⑩란은 전체사업장(사업장별 구분기장한 경우 해당 사업장)의 기장소득금액을 적습니다.
- 3. ⑫란의 공제대상세액을 계산할 때 간편장부대상자가 간편장부를 기록한 경우에는 2010년 귀속분만 5%의 공제비율을 적용하여 계산합니다.
- 4. ⑬공제한도액은 사업장별 구분기장한 경우에도 사업자의 사업장별 기장세액공제액의 합계금액을 기준으로 100만원을 초과할 수 없습니다.
210mm×297mm[백상지 80g/㎡(재활용품)]
기장세액공제 신청서 양식
4. 유의사항
연간 최대 100만원의 세액공제라는 큰 혜택을 주지만
다음 중 어느 하나에 해당하는 경우
기장세액공제가 배제됩니다
신고할 소득금액의 20% 이상을 누락한 경우 |
기장세액공제 적용과 관련된 재무제표(손익계산서,재무상태표,합계잔액시산표 등)를 5년간 보관하지 않은 경우 |
이상으로 기장세액공제에 대해 알아보았습니다!
문의사항이 있으시면 상담 신청을 해 주시면 친절히 상담드리겠습니다.