
안택스 AHN TAX & ACCOUNTING

부동산 보유세 기준일과 계산방법

상속세신고대행-상속세

부동산 보유세 기준일과 계산 방법

21,134

부동산 보유세란?

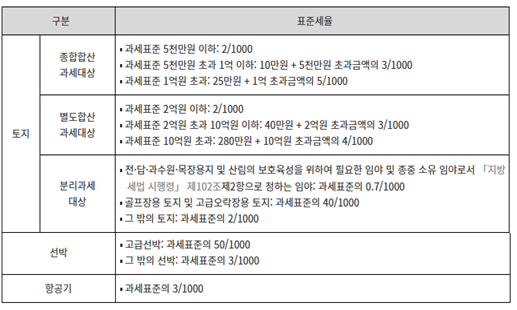
구분세부 구분표준세율
토지종합합산 과세대상• 과세표준 5천만원 이하: 2/1000 • 과세표준 5천만원 초과 1억 이하: 10만원 + 5천만원 초과금액의 3/1000 • 과세표준 1억원 초과: 25만원 + 1억 초과금액의 5/1000
토지별도합산 과세대상• 과세표준 2억원 이하: 2/1000 • 과세표준 2억원 초과 10억원 이하: 40만원 + 2억원 초과금액의 3/1000 • 과세표준 10억원 초과: 280만원 + 10억원 초과금액의 4/1000
토지분리과세 대상• 전·답·과수원·목장용지 및 산림의 보호육성을 위하여 필요한 임야 및 종중 소유 임야로서 「지방세법 시행령」 제102조제2항으로 정하는 임야: 과세표준의 0.7/1000 • 골프장용 토지 및 고급오락장용 토지: 과세표준의 40/1000 • 그 밖의 토지: 과세표준의 2/1000
선박• 고급선박: 과세표준의 50/1000 • 그 밖의 선박: 과세표준의 3/1000
항공기• 과세표준의 3/1000
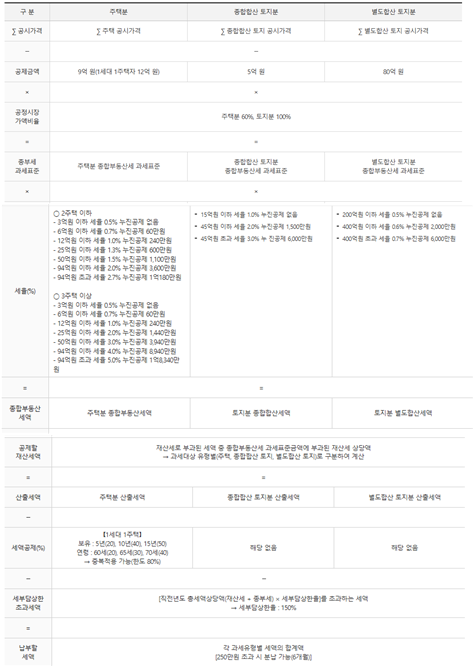
구분주택분종합합산 토지분별도합산 토지분
∑ 공시가격∑ 주택 공시가격∑ 종합합산 토지 공시가격∑ 별도합산 토지 공시가격
----
공제금액9억 원(1세대 1주택자 12억 원)5억 원80억 원
××××
공정시장 가액비율주택분 60%, 토지분 100%주택분 60%, 토지분 100%주택분 60%, 토지분 100%
====
종부세 과세표준주택분 종합부동산세 과세표준종합합산 토지분 종합부동산세 과세표준별도합산 토지분 종합부동산세 과세표준
××××
세율(%)○ 2주택 이하 - 3억원 이하 세율 0.5% 누진공제 없음 - 6억원 이하 세율 0.7% 누진공제 60만원 - 12억원 이하 세율 1.0% 누진공제 240만원 - 25억원 이하 세율 1.3% 누진공제 600만원 - 50억원 이하 세율 1.5% 누진공제 1,100만원 - 94억원 이하 세율 2.0% 누진공제 3,600만원 - 94억원 초과 세율 2.7% 누진공제 1억 180만원 ○ 3주택 이상 - 3억원 이하 세율 0.5% 누진공제 없음 - 6억원 이하 세율 0.7% 누진공제 60만원 - 12억원 이하 세율 1.0% 누진공제 240만원 - 25억원 이하 세율 2.0% 누진공제 1,440만원 - 50억원 이하 세율 3.0% 누진공제 3,940만원 - 94억원 이하 세율 4.0% 누진공제 8,940만원 - 94억원 초과 세율 5.0% 누진공제 1억 8,340만원• 15억원 이하 세율 1.0% 누진공제 없음 • 45억원 이하 세율 2.0% 누진공제 1,500만원 • 45억원 초과 세율 3.0% 누진공제 6,000만원• 200억원 이하 세율 0.5% 누진공제 없음 • 400억원 이하 세율 0.6% 누진공제 2,000만원 • 400억원 초과 세율 0.7% 누진공제 6,000만원
====
종합부동산 세액주택분 종합부동산세액토지분 종합합산세액토지분 별도합산세액
공제할 재산세액재산세로 부과된 세액 중 종합부동산세 과세표준금액에 부과된 재산세 상당액 → 과세대상 유형별(주택, 종합합산 토지, 별도합산 토지)로 구분하여 계산재산세로 부과된 세액 중 종합부동산세 과세표준금액에 부과된 재산세 상당액 → 과세대상 유형별(주택, 종합합산 토지, 별도합산 토지)로 구분하여 계산재산세로 부과된 세액 중 종합부동산세 과세표준금액에 부과된 재산세 상당액 → 과세대상 유형별(주택, 종합합산 토지, 별도합산 토지)로 구분하여 계산
====
산출세액주택분 산출세액종합합산 토지분 산출세액별도합산 토지분 산출세액
----
세액공제(%)【1세대 1주택】 보유 : 5년(20), 10년(40), 15년(50) 연령 : 60세(20), 65세(30), 70세(40) → 중복적용 가능(한도 80%)해당 없음해당 없음
----
세부담상한 초과세액[직전년도 총세액상당액(재산세 + 종부세) × 세부담상한율]을 초과하는 세액 → 세부담상한율 : 150%[직전년도 총세액상당액(재산세 + 종부세) × 세부담상한율]을 초과하는 세액 → 세부담상한율 : 150%[직전년도 총세액상당액(재산세 + 종부세) × 세부담상한율]을 초과하는 세액 → 세부담상한율 : 150%
====
납부할 세액각 과세유형별 세액의 합계액 [250만원 초과 시 분납 가능(6개월)]각 과세유형별 세액의 합계액 [250만원 초과 시 분납 가능(6개월)]각 과세유형별 세액의 합계액 [250만원 초과 시 분납 가능(6개월)]

재산세란?

□ 계산 방법

종합부동산세란?

※ 조회 방법

과세대상

납부 기간

주택 (주택 + 주택 부속토지)

1기 – 7월 16일 ~ 7월 31일

2기 – 9월 16일 ~ 9월 30일

건물 (주택 제외 모든 건축물)

7월 16일 ~ 7월 31일

토지 (주택 부속토지 제외 모든 토지)

9월 16일 ~ 9월 30일

선박 및 항공기

7월 16일 ~ 7월 31일

구분

공정시장가액 비율

토지 및 건축물

시가 표준액의 70/100

주택

시가 표준액의 60/100

​

다만, 2024년도에 납세의무가 성립하는 재산세의 과세표준을 산정하는 경우

「지방세법 시행령」 제110조의 2에 따라

1세대 1주택으로 인정되는 주택(시가 표준액이 9억 원을 초과하는 주택 포함)에

대해서는 다음의 구분에 따름

​

*시가 표준액 3억 원 이하 주택: 시가 표준액의 43/100

*시가 표준액 3억 원 초과 6억 원 이하 주택: 시가 표준액의 44/100

*시가 표준액 6억 원 초과 주택: 시가 표준액의 45/100

구분

구분

세율

1가구 주택 특례 세율

누진 공제

주택 (부속토지 포함)

6천만 원 이하

0.1%

0.05%


6천만 원 초과 ~ 1억 5천만 원

0.15%

0.1%

3만 원

1억 5천만 원 초과 ~ 3억 원

0.25%

0.2%

18만 원

3억 초과

0.4%

0.35%

63만 원

별장 (부속토지 포함)

별장

4%

-

-

구분

구분

세율


건축물

골프장 / 고급 오락장

0.25%


특정 지역의 공장용

4%


그 밖의 건축물

0.5%


유형별 대상

공제금액

주택 (주택 부속토지 포함)

9억 원 (1세대 1주택 12억 원) 초과

종합합산토지(나대지, 잡종지 등)

5억 원 초과

별도 합산 토지 (상가, 사무실, 부속토지 등 )

80억 원 초과

주택(2주택 이하)

주택(3주택 이하)

종합합산토지분

별도 합산토지분

과세표준

세율(%)

과세표준

세율(%)

과세표준

세율(%)

과세표준

세율(%)

3억 원 이하

0.5

3억 원 이하

0.5

15억 원 이하

1.0

200억 원 이하

0.5

6억 원 이하

0.7

6억 원 이하

0.7

45억 원 이하

2.0

400억 원 이하

0.6

12억 원 이하

1.0

12억 원 이하

1.0

45억 원 초과

3.0

400억 원 초과

0.7

25억 원 이하

1.3

25억 원 이하

2.0

50억 원 이하

1.5

50억 원 이하

3.0

94억 원 이하

2.0

94억 원 이하

4.0

94억 원 초과

2.7

94억 원 초과

5.0

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,730건)

□ 부동산 보유세란?

  • 부동산 보유세는 명칭 그대로 주택 토지 등 부동산을 보유하고 있으면 매년 부과되는 세금

→ 재산세, 종합부동산세로 나눠짐.

​

​

​

  • 토지, 건물, 주택, 항공기, 선박과 같은 재산에 부과되는 지방세

​

□ 납부 기간

매년 6월 1일 소유한 재산 기준 과세

​


1. 과세표준 계산

□ 시가 표준액: 지방세를 부과할 때 적용하는 가격

 - 주택: 정부에서 공시하는 주택 공시가격 기준

 - 건축물: 자치단체장이 고시한 가격 기준 (건축물의 유형 / 위치 / 용도 따라서 결정)

 - 토지: 공시지가 기준으로 산정

​

□ 공정시장가액 비율: 세금을 부과하는 기준인 과세표준을 정하기 위하여 사용하는 공시가격의 비율

* 주택: 주택 공시가격 * 60%

※ 1세대 1주택인 경우 비율 인하

공시가격 3억 이하 주택 43% / 3억 초과 6억 이하 주택 :44% / 6억 초과 주택: 45%

* 건축물: 시가 표준액 * 70%

* 토지: 토지 공시지가 * 70%


​

2. 세율

□ 주택

​

□ 건축물


과세 기준 매년 6월 1일​ 재산세 과세대상인 주택 및 토지를 유형별로 합산한 결과, 공시가격 합계액이 공제 금액을 초과하는 경우, 초과하는 금액에 대해 과세되는 세금

​

□ 납부기한

  • 매년 12월 1일 ~ 12월 15일까지 납부

*국세청에서 고지서 발송

※ 고지 내용에 이의가 있는 경우 90일 이내 심사 청구 등 불복청구 또는 납부기한으로부터 5년 이내 경정청구

​

□ 과세대상

​

□ 계산 방법

1. 과세표준

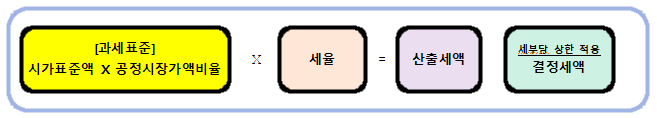
[공시가액 - 공제금액 (과세 기준금액)] * 공정시장가액 비율(주택:60% / 토지 100% 적용)

​

- 주택

[소유한 주택 공시가격 합산 - 9억 원 (1세대 1주택 12억)] * 60%

​

- 토지

[종합합산 토지 공시가격 - 5억 원)] * 100%


2. 세율

- 과세표준 * 세율 = 산출 세액


3. 세액 공제 (산출 세액 * 공제율)

- 보유기간

5년 20% / 10년 40% / 15년 50%

​

- 연령

60세 20% / 65세 30% / 70세 (40%)

※ 중복 가능 (80% 한도)


(예시)

주택 17억 기준

* 과세표준 : (17억 - 12억) * 60% = 3억

* 세율 적용: 3억 * 0.5% = 산출 세액 150만 원

(150만 원 - 재산세 납부액) * 세액공제 = 최종 납부세액

+ 분납

– 250만 원 초과 500만 원 이하 : 250만 원 초과 금액 분납 가능

– 500만 원 초과: 납부할 세액의 50% 이하 금액 분납 가능


□ 재산세:​ 위택스 접속 → 로그인 → 나의 할 일 → 납부 대상 확인 → 납부

□ 종합부동산세:​ 홈택스 접속 → 로그인 → 세금신고 → 종합부동산세 신고 → 정기 신고


#부동산보유세계산 #부동산세무 #재산세납부기간 #종부세기준 #종합부동산세계산기