안녕하세요
💡세무법인 비라이트입니다.
🎵로제, 브루노마스의 아파트가 연일 유행중인데요. 이번 포스팅에서는 살고 있던 혹은 보유하고 있던 아파트 (단독주택, 다세대주택, 빌라, 주거용 오피스텔) 를 양도했을 때 어떤 세금이 발생되는지 안내해드리겠습니다.
아래와 같이 질의주시는 거래처 대표님들이 계셔서 양도소득세에 대한 내용도 한번 상세히 소개해드릴게요😊
👨🦰20년전에 매매해서 들어온 아파트를 이번에 팔았는데, 세금이 나오나요? 🧑🏫1세대 1주택만 비과세되는 걸로 알고 있는데, 이번에 일시적으로 2주택이 됐어요... 그럼 비과세는 아예 안되는건가요? 🙍♂️조정대상지역일 때 취득한 아파트가 있는데 2년 거주를 채우지 못했는데, 조정대상지역 해제 후 양도하면 비과세 되나요? |
1세대 1주택 비과세 요건
보유, 거주하던 아파트 1채를 양도할 경우 세금이 없으려면 어떤 요건을 충족해야할까요?
1️⃣ 1세대가 양도일 현재 국내에 1주택을 보유하고 있는 경우로서
2️⃣ 해당 주택의 보유기간이 2년이상일 것
3️⃣ 취득 당시에 조정대상지역인 경우에는 보유기간 2년이상 & 거주기간 2년이상일 것
4️⃣ 매매가액이 12억원 이하일 것 (=고가주택이 아닐 것)
: 매매가액이 12억원을 초과할 경우 초과분에 대해서만 양도차익 계산하고 과세됩니다.
💡 여기서 1세대란? 거주자 및 그 배우자가 그들과 같은 주소 또는 거소에서 생계를 같이 하는 자와 함께 구성하는 가족단위를 말합니다. 부부는 세대구성의 기본 단위이므로 세대를 분리하더라도 부부를 합하여 1세대를 판정합니다. |
❗25. 02. 03 기준 현재 조정대상지역은?
: 서울 서초구, 강남구, 송파구, 용산구 입니다.
(23년 1월 5일 이후 동일)
일시적 1세대 2주택 비과세
1세대가 2주택을 보유한 경우 모두 비과세가 적용되는 건 아니에요.
1세대가 1주택을 양도하기 전에 다른 주택을 대체취득하거나 상속, 동거봉양, 혼인 등으로 인하여 2주택 이상을 보유하는 경우로서 일부 주택은 비과세 적용이 가능하답니다.
이 중에서 대표적인 1세대 2주택 비과세 규정인 소득세법 시행령 제155조 1항 내용 (종전 주택 + 일반주택) 입니다.
💡 일시적 2주택 특례 종전 주택을 취득하고 1년 이상이 지난 후 일반주택을 취득하고 일반주택 취득일부터 *3년 이내 종전주택을 양도하는 경우 비과세를 적용합니다. 물론 이 때 종전 주택은 비과세 요건(보유 및 거주요건 등)을 충족해야합니다. ❗23년 1월 12일 이후 양도분부터 지역에 상관없이 3년 이내 양도로 개정되었습니다. |
언제까지 신고납부해야하나요?
양도일이 속하는 달의 말일부터 2개월 이내입니다.
(단, 지방소득세는 4개월 이내 입니다)
위 양도일은 잔금일과 등기일 중 빠른 날을 의미합니다.
💡24년 11월 24일에 잔금을 받고 당일에 소유권이전등기를 접수했다면 양도세 신고납부기한은? ☑️ 양도소득세 신고납부기한 : 2025년 1월 31일까지 지방소득세 신고납부기한 : 2025년 3월 31일까지 |
세금계산 구조
양도소득세는 어떻게 계산할까요?
쉽게 말하면 양도한 가액에서 취득한 가액을 빼고 취득세, 중개수수료 등을 차감한 "양도차익"을 구합니다.
이 양도차익에서 장기간 보유하거나 거주한 기간에 따른 공제율을 차감하고 기본공제(250만원)도 차감하면 "과세표준"이 계산됩니다.
위 과세표준에서 세율을 적용하여 세금을 계산합니다.
💡예를 들어, 2021년 2월에 12억원에 서울 소재 아파트를 취득하고 취득세 등 부대비용으로 8천만원을 낸 납세자 A씨. 3년동안 보유만 했던 아파트를 24년 10월에 15억에 양도했습니다. 이 때 양도세는 어떻게 계산할까요? |
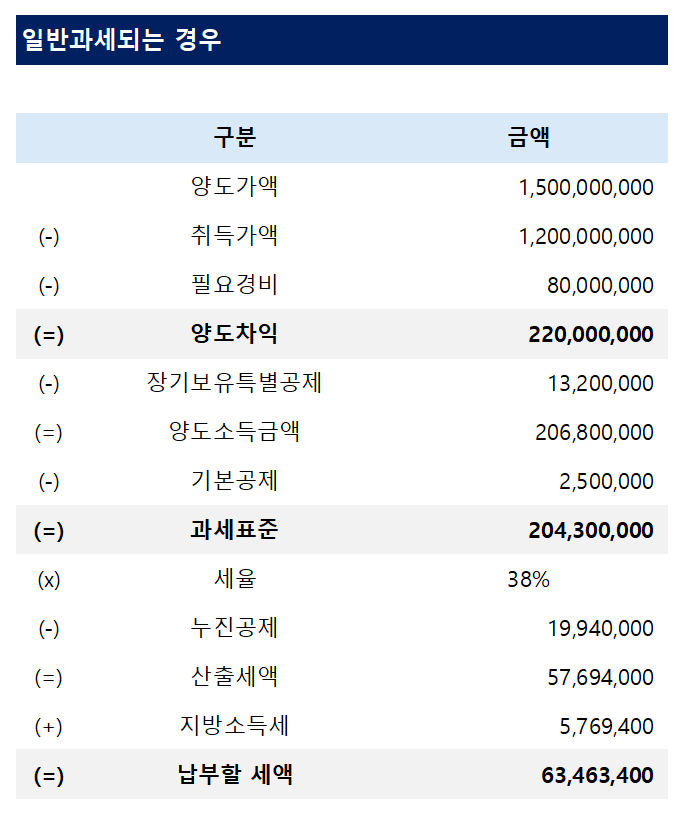
일반과세되는 경우
| 연산 | 구분 | 금액 |
|---|
| 양도가액 | 1,500,000,000 |
| (-) | 취득가액 | 1,200,000,000 |
| (-) | 필요경비 | 80,000,000 |
| (=) | 양도차익 | 220,000,000 |
| (-) | 장기보유특별공제 | 13,200,000 |
| (=) | 양도소득금액 | 206,800,000 |
| (-) | 기본공제 | 2,500,000 |
| (=) | 과세표준 | 204,300,000 |
| (x) | 세율 | 38% |
| (-) | 누진공제 | 19,940,000 |
| (=) | 산출세액 | 57,694,000 |
| (+) | 지방소득세 | 5,769,400 |
| (=) | 납부할 세액 | 63,463,400 |
일반과세되는 경우
| 연산 | 구분 | 금액 |
|---|
| 양도가액 | 1,500,000,000 |
| (-) | 취득가액 | 1,200,000,000 |
| (-) | 필요경비 | 80,000,000 |
| (=) | 양도차익 | 220,000,000 |
| (-) | 장기보유특별공제 | 13,200,000 |
| (=) | 양도소득금액 | 206,800,000 |
| (-) | 기본공제 | 2,500,000 |
| (=) | 과세표준 | 204,300,000 |
| (x) | 세율 | 38% |
| (-) | 누진공제 | 19,940,000 |
| (=) | 산출세액 | 57,694,000 |
| (+) | 지방소득세 | 5,769,400 |
| (=) | 납부할 세액 | 63,463,400 |
❗2026년 5월 9일까지 다주택자의 양도세 중과 유예되었습니다.
따라서, 1세대 2주택자이상 다주택자분들은 위 날짜 이전에 양도할 경우 기본세율만 적용되니 참고해주세요.
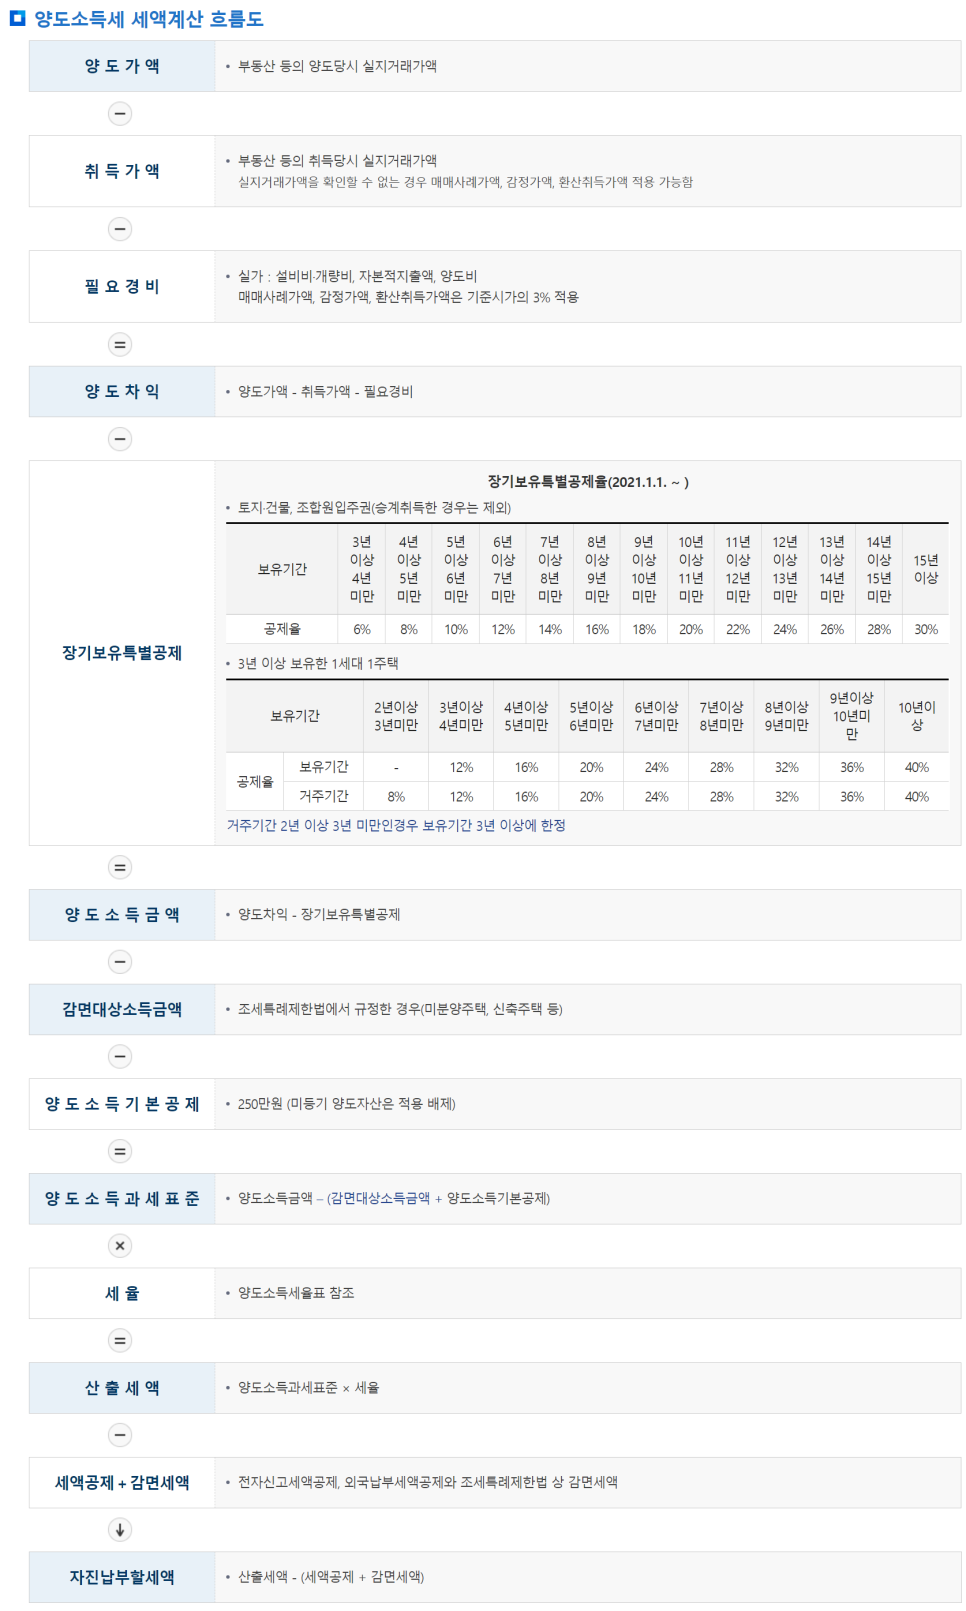
양도소득세 세액계산 흐름도
- 양도가액
- 부동산 등의 양도당시 실지거래가액
- 취득가액
- 부동산 등의 취득당시 실지거래가액 (실지거래가액을 확인할 수 없는 경우 매매사례가액, 감정가액, 환산취득가액 적용 가능함)
- 필요경비
- 실가 : 설비비·개량비, 자본적지출액, 양도비 / 매매사례가액, 감정가액, 환산취득가액은 기준시가의 3% 적용
- 양도차익
- 양도가액 - 취득가액 - 필요경비
장기보유특별공제
| 구분 | 3년 이상 4년 미만 | 4년 이상 5년 미만 | 5년 이상 6년 미만 | 6년 이상 7년 미만 | 7년 이상 8년 미만 | 8년 이상 9년 미만 | 9년 이상 10년 미만 | 10년 이상 11년 미만 | 11년 이상 12년 미만 | 12년 이상 13년 미만 | 13년 이상 14년 미만 | 14년 이상 15년 미만 | 15년 이상 |
|---|
| 공제율 | 6% | 8% | 10% | 12% | 14% | 16% | 18% | 20% | 22% | 24% | 26% | 28% | 30% |
토지·건물, 조합원입주권(승계취득한 경우는 제외)
| 구분 | 보유기간 | 2년이상 3년미만 | 3년이상 4년미만 | 4년이상 5년미만 | 5년이상 6년미만 | 6년이상 7년미만 | 7년이상 8년미만 | 8년이상 9년미만 | 9년이상 10년미만 | 10년 이상 |
|---|
| 공제율 | 보유기간 | - | 12% | 16% | 20% | 24% | 28% | 32% | 36% | 40% |
| 공제율 | 거주기간 | 8% | 12% | 16% | 20% | 24% | 28% | 32% | 36% | 40% |
3년 이상 보유한 1세대 1주택
- 거주기간 2년 이상 3년 미만인경우 보유기간 3년 이상에 한정
- 양도소득금액
- 양도차익 - 장기보유특별공제
- 감면대상소득금액
- 조세특례제한법에서 규정한 경우(미분양주택, 신축주택 등)
- 양도소득기본공제
- 250만원 (미등기 양도자산은 적용 배제)
- 양도소득과세표준
- 양도소득금액 - (감면대상소득금액 + 양도소득기본공제)
- 세율
- 양도소득세율표 참조
- 산출세액
- 양도소득과세표준 × 세율
- 세액공제 + 감면세액
- 전자신고세액공제, 외국납부세액공제와 조세특례제한법 상 감면세액
- 자진납부할세액
- 산출세액 - (세액공제 + 감면세액)
출처 : 국세청
양도세 대비하기 위해 반드시 챙겨야하는 서류
1세대 1주택 비과세를 적용받으면서 매매가액 12억이하인 경우 양도세가 발생하지 않습니다.
하지만 비과세 요건을 충족하지 못하거나 매매가액이 12억을 초과하는 경우 아래 서류는 미리 챙기는 게 좋습니다.
모두 양도세 필요경비로 공제가능한 항목입니다.
1️⃣부동산 중개수수료, 매매하기 위한 컨설팅 현금영수증 2️⃣취득 당시 법무사비용 내역 (국민주택채권할인액, 인지세, 법무사보수 등) 3️⃣취득세 납부영수증 : https://www.wetax.go.kr 사이트 로그인 후 발급 > 지방세 과세증명서 > 관할지자체 선택 후 발급 4️⃣양도세 신고서 작성수수료 영수증 5️⃣자본적지출 계약서, 견적서, 영수증 : 자본적지출 예) 아파트베란다샷시비, 홈오토설치비, 건물의 난방시설을 교체한 공사비, 방확장 등의 내부시설개량 공사비 또는 보일러 교체비용, 자바라 및 방범창 설치비용, 사회통념상 지불된 것으로 인정되는 발코니샷시 설치대금, 자본적지출에 해당하는 인테리어 비용 등 6️⃣매매계약에 따른 인도의무를 이행하기 위하여 양도자가 지출하는 명도비용 지급확인서, 이체내역 등 |
🚫양도세 필요경비로 공제되지 않는 인테리어 항목은?
아래 항목은 정상적인 수선 또는 경미한 개량 수준의 비용이므로 자산의 가치를 상승시킨다기보다는 본래의 기능을 유지하기 위한 비용입니다.
따라서 필요경비로 공제되지 않습니다.
① 벽지, 장판 교체비용
② 싱크대, 주방기구 교체비용
③ 외벽 도색작업
④ 문짝이나 조명 교체비용
⑤ 보일러 수리비용
⑥ 옥상 방수공사비
⑦ 하수도관 교체비
⑧ 오수정화조설비 교체비
⑨ 타일 및 변기공사비
⑩ 파손된 유리 또는 기와의 대체
⑪ 재해를 입은 자산의 외장복구 및 도장, 유리의 삽입