안택스 AHN TAX & ACCOUNTING

성실신고대상자 의료비, 교육비 세액공제

종합소득세신고대행-종합소득세

성실신고 대상자 의료비, 교육비 세액공제

14,060

▶ 성실신고란?

▶ 성실신고 대상자 기준

▶ 성실신고 대상자 혜택 – 의료비 세액공제

▶ 성실신고 대상자 혜택 – 교육비 세액공제

▶ 성실신고 대상자 혜택 – 월세 세액공제

▶ 성실신고 대상자 혜택 – 성실신고 확인비용 세액공제

▶ 유의사항

#성실사업자기준 #성실신고대상자기준 #성실신고대상자혜택 #성실신고의료비 #성실신고확인비용


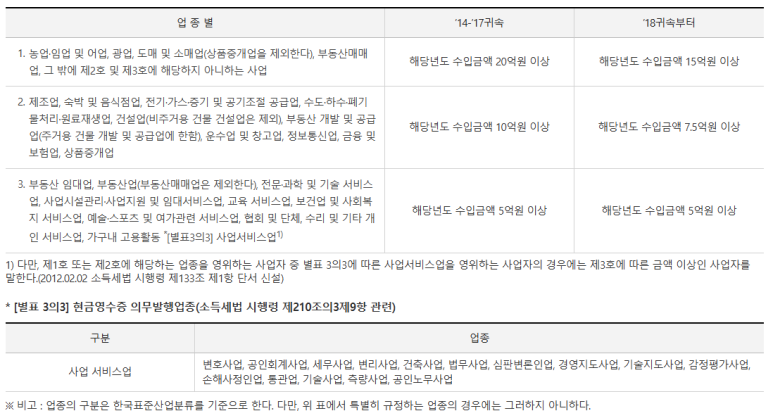
업종별'14-'17귀속'18귀속부터
1. 농업·임업 및 어업, 광업, 도매 및 소매업(상품중개업을 제외한다), 부동산매매업, 그 밖에 제2호 및 제3호에 해당하지 아니하는 사업해당년도 수입금액 20억원 이상해당년도 수입금액 15억원 이상
2. 제조업, 숙박 및 음식점업, 전기·가스·증기 및 공기조절 공급업, 수도·하수·폐기물처리·원료재생업, 건설업(비주거용 건물 건설업은 제외), 부동산 개발 및 공급업(주거용 건물 개발 및 공급업에 한함), 운수업 및 창고업, 정보통신업, 금융 및 보험업, 상품중개업해당년도 수입금액 10억원 이상해당년도 수입금액 7.5억원 이상
3. 부동산 임대업, 부동산업(부동산매매업은 제외한다), 전문·과학 및 기술 서비스업, 사업시설관리·사업지원 및 임대서비스업, 교육 서비스업, 보건업 및 사회복지 서비스업, 예술·스포츠 및 여가관련 서비스업, 협회 및 단체, 수리 및 기타 개인 서비스업, 가구내 고용활동 *[별표 3의3] 사업서비스업1)해당년도 수입금액 5억원 이상해당년도 수입금액 5억원 이상

1) 다만, 제1호 또는 제2호에 해당하는 업종을 영위하는 사업자 중 별표 3의3에 따른 사업서비스업을 영위하는 사업자의 경우에는 제3호에 따른 금액 이상인 사업자를 말한다.(2012.02.02 소득세법 시행령 제133조 제1항 단서 신설)

* [별표 3의3] 현금영수증 의무발행업종(소득세법 시행령 제210조의3제9항 관련)

구분업종
사업 서비스업변호사업, 공인회계사업, 세무사업, 변리사업, 건축사업, 법무사업, 심판변론인업, 경영지도사업, 기술지도사업, 감정평가사업, 손해사정인업, 통관업, 기술사업, 측량사업, 공인노무사업

※ 비고 : 업종의 구분은 한국표준산업분류를 기준으로 한다. 다만, 위 표에서 특별히 규정하는 업종의 경우에는 그러하지 아니하다.

※ 성실신고 대상자는 아래 표와 같이 업종별 수입 금액을 기준으로 구분하고 있음.

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,636건)


​

​


​

​

​

​


​

​


※ 추가로 위 세액공제 혜택뿐 아니라, 성실신고 확인서를 제출하기 위해 세무사 등에 들어간 수수료에 대한 비용도 공제가 가능.


​

​

​

​

​