프리랜서 종합소득세

종합소득세 신고 유형과 장부 작성 방식을 함께 알아 보아요!

종합소득세신고대행-프리랜서 종합소득세

[3.3프리랜서 종합소득세] 프리랜서분들의 종합소득세 신고를 함께 정리해 보아요

35,549


안녕하세요 장희성 세무사입니다


벌써 1,2월도 지나고 따뜻한 봄이 찾아왔는데요

1,2월이 금방 지나간 만큼, 24년도에 발생한 소득에 대해 신고를 하는 5월 종합소득세 신고기간이 다가왔습니다


이번에는 급여를 받으실 때, 급여에서 3.3% 금액을 공제하고 소득이 발생하는


프리랜서 사업소득자분들의 종합소득세 신고에 대해 알아보도록 하겠습니다.


프리랜서 종합소득세

종합소득세 신고 유형과 장부 작성 방식을 함께 알아 보아요!


1. 프리랜서 소득이란?

2. 프리랜서 소득 조회 방법

3. 세금 계산 방법

4. 케이스별 정리

5. 신고시 필요자료


1. 프리랜서 소득이란?


프리랜서 소득은 근로 계약없이 본인의 역량을 바탕으로


자율적으로 용역 계약을 통해 발생하는 소득을 의미합니다


근로소득과 구분되는 프리랜서 소득을 정리하면 아래 표와 같습니다


프리랜서 소득근로소득
종류사업소득기타소득근로소득
정의근로 계약없이 본인의 역량을 바탕으로 자율적으로 용역계약을 맺어 발생하는 소득근로계약을 통해 고용계약을 맺고 인적용역을 제공하고 급여를 제공받는 소득
성격

독립성, 계속적,

반복적

독립성, 일시적,

우발적

종속성(사업주의 관리 및 책임), 사업주의 지시감독을 받음
원천징수세율3.3%8.8%월별 근로소득 간이세액표에 따름
예시강사, 예술가, 운동가, 보험설계사, 캐디, 배달기사일시적인 강연료, 자문료, 원고료,인세회사에 소속되어 4대보험을 공제하며 업무를 제공하는 근로자


여기에서는 흔하게 발생하는 프리랜서 소득인 3.3%를 공제하고 받는 사업소득에 대해

알아보도록 하겠습니다


2. 프리랜서 소득 조회방법


프리랜서 소득은 홈택스에서

소득을 지급한 사업주가 신고한

'사업소득 지급명세서'를 통해 조회가 가능합니다


만약 24년도에 3.3프리랜서 사업소득이 있었는지 헷갈리신다면은

아래 방법을 통해 조회해 보실 수 있도록 해 주세요~!


우선 이 글은 모바일 어플 '손택스'가 아닌

컴퓨터를 통해 조회하는 '홈택스' 홈페이지를 통해 조회하는 법을 기준으로

작성되었습니다


https://hometax.go.kr/websquare/websquare.html?w2xPath=/ui/pp/index_pp.xml&menuCd=index3

국세청 홈택스


hometax.go.kr

이 누리집은 대한민국 공식 전자정부 누리집입니다.

  • 로그인
  • 인증센터
  • 부서사용자신청
  • 화면크기 80%

국세청 홈택스 HomeTax

  • 계산서·영수증·카드
  • 증명·등록·신청
  • 세금신고
  • 납부·고지·환급
  • 지급명세서·자료·공익법인
  • 장려금·연말정산·기부금
  • 상담·불복·제보
  • 세무대리·납세관리

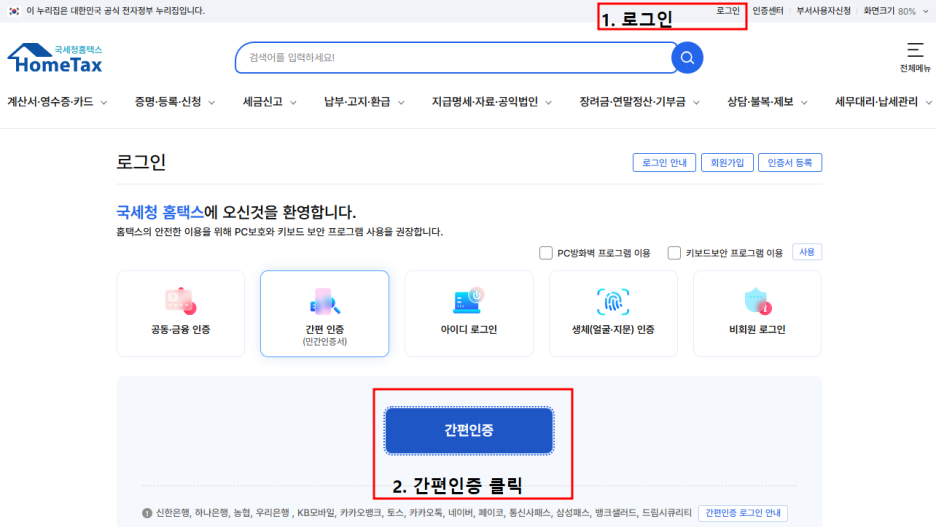
1. 로그인

  • 로그인 안내
  • 회원가입
  • 인증서 등록

국세청 홈택스에 오신것을 환영합니다.

홈택스의 안전한 이용을 위해 PC보호와 키보드 보안 프로그램 사용을 권장합니다.

  • PC방화벽 프로그램 이용
  • 키보드보안 프로그램 이용

로그인 방식 선택

  • 공동·금융 인증
  • 간편 인증 (민간인증서)
  • 아이디 로그인
  • 생체(얼굴·지문) 인증
  • 비회원 로그인

2. 간편인증 클릭

간편인증

  • 신한은행, 하나은행, 농협, 우리은행, KB모바일, 카카오뱅크, 토스, 카카오톡, 네이버, 페이코, 통신사패스, 삼성패스, 뱅크샐러드, 드림시큐리티
  • 간편인증 로그인 안내


1. 홈택스에 접속하여 로그인버튼을 클릭 후

2. 간편인증에 들어갑니다


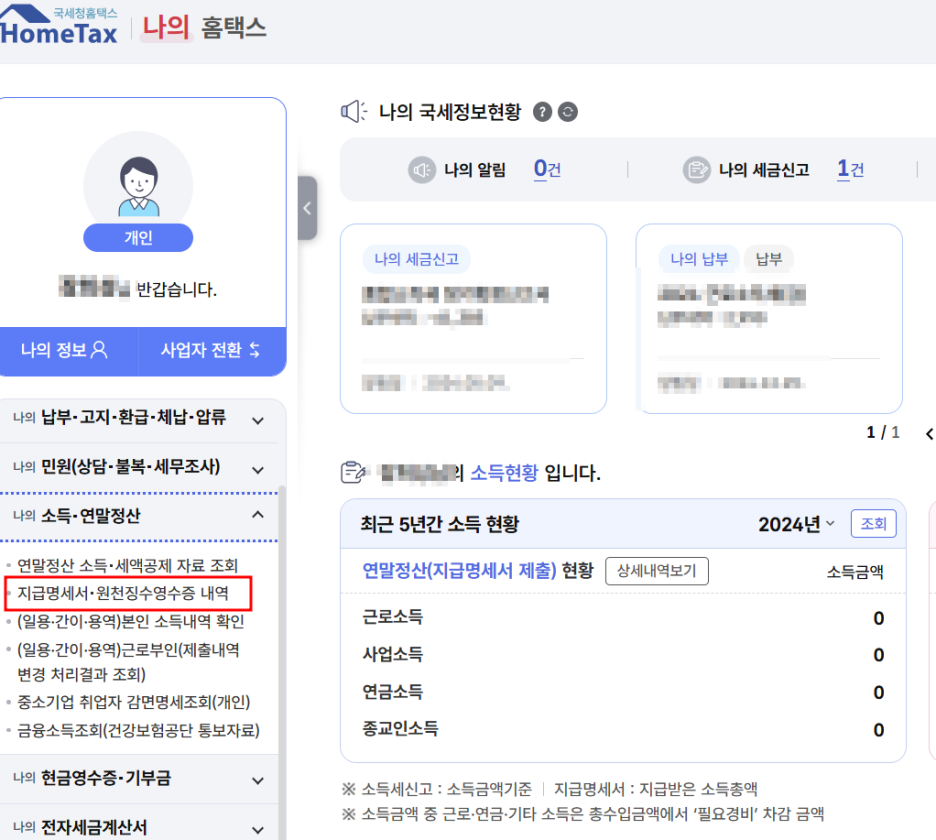
3. 나의 홈택스 클릭


나의 홈택스

개인 *** 반갑습니다.

메뉴

  • 나의 정보
  • 사업자 전환
  • 나의 납부·고지·환급·체납·압류
  • 나의 민원(상담·불복·세무조사)
  • 나의 소득·연말정산
  • 연말정산 소득·세액공제 자료 조회
  • 지급명세서·원천징수영수증 내역
  • (일용·간이·용역)본인 소득내역 확인
  • (일용·간이·용역)근로부인(제출내역 변경 처리결과 조회)
  • 중소기업 취업자 감면명세조회(개인)
  • 금융소득조회(건강보험공단 통보자료)
  • 나의 현금영수증·기부금
  • 나의 전자세금계산서

나의 국세정보현황

나의 알림
0건
나의 세금신고
1건

***님의 소득현황 입니다.

연말정산(지급명세서 제출) 현황소득금액
근로소득0
사업소득0
연금소득0
종교인소득0

참고사항

  • 소득세신고 : 소득금액기준 | 지급명세서 : 지급받은 소득총액
  • 소득금액 중 근로·연금·기타 소득은 총수입금액에서 '필요경비' 차감 금액

4. 지급명세서·원천징수영수증 내역 클릭


국세청홈택스 나의 홈택스

사용자 정보

  • 개인
  • ***님 반갑습니다.
  • 나의 정보
  • 사업자 전환

메뉴

  • 나의 납부·고지·환급·체납·압류
  • 나의 민원(상담·불복·세무조사)
  • 나의 소득·연말정산
  • 연말정산 소득·세액공제 자료 조회
  • 지급명세서·원천징수영수증 내역
  • (일용·간이·용역)본인 소득내역 확인

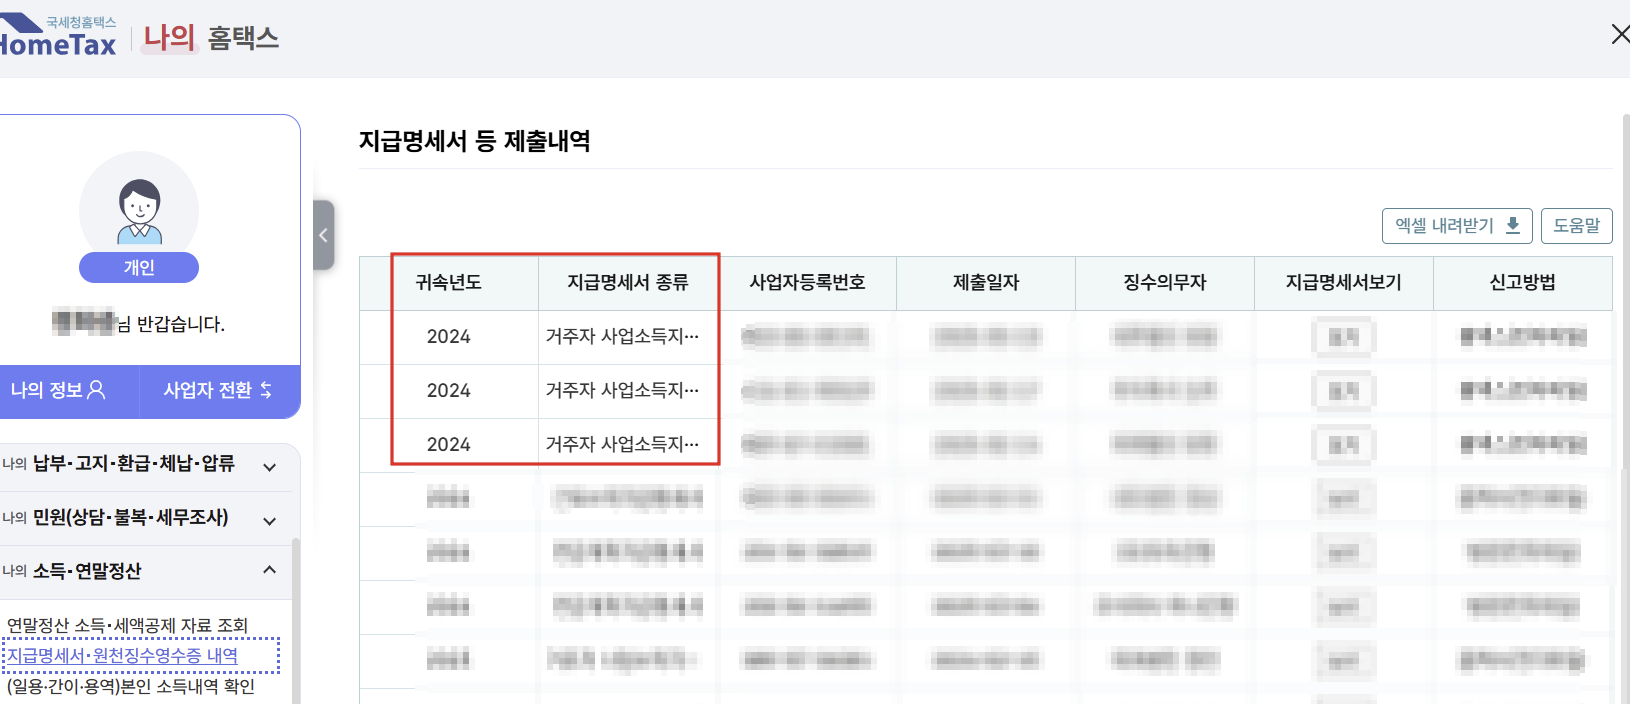
지급명세서 등 제출내역

귀속년도지급명세서 종류사업자등록번호제출일자징수의무자지급명세서보기신고방법
2024거주자 사업소득지...보기
2024거주자 사업소득지...보기
2024거주자 사업소득지...보기
보기
보기
보기
보기


5. 사업소득지급명세서 제출 내역 조회가 가능합니다


3. 세금 계산 방법


내가 낼 세금이 얼마인지를 알기 위해서는 가장 기본적으로

세금신고를 할 연도의 소득과 그 전년도 소득에 따라 달라집니다


24년 소득을 25년 5월에 신고하는 경우

즉, 세금신고할 연도의 소득인 24년도 소득과


전년도인 23년도 소득에 따라 세금신고를 위한

방법이 달라지게 됩니다


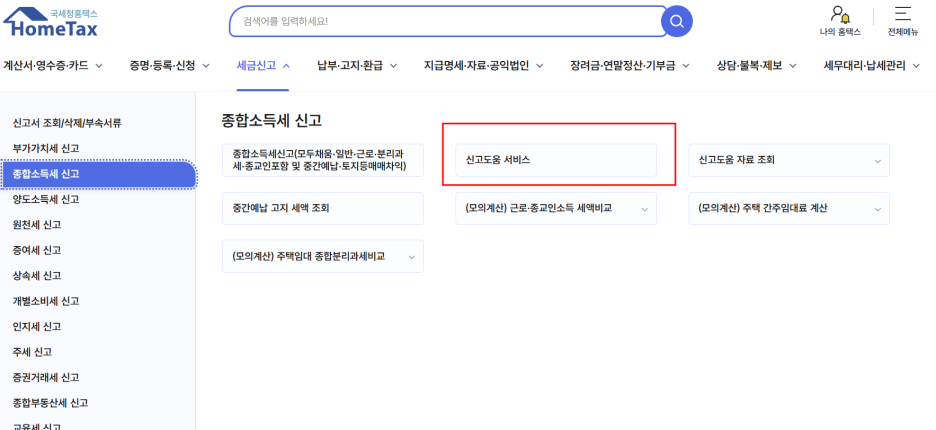
신고 안내문은 홈택스에 들어가셔서 아래 경로로 조회하시면

기장의무와 추계시 적용되는 경비율을 조회하실 수 있습니다


국세청홈택스 HomeTax

상단 메뉴

  • 계산서·영수증·카드
  • 증명·등록·신청
  • 세금신고
  • 납부·고지·환급
  • 지급명세서·자료·공익법인
  • 장려금·연말정산·기부금
  • 상담·불복·제보
  • 세무대리·납세관리

좌측 메뉴 (세금신고)

  • 신고서 조회/삭제/부속서류
  • 부가가치세 신고
  • 종합소득세 신고
  • 양도소득세 신고
  • 원천세 신고
  • 증여세 신고
  • 상속세 신고
  • 개별소비세 신고
  • 인지세 신고
  • 주세 신고
  • 증권거래세 신고
  • 종합부동산세 신고
  • 교육세 신고

종합소득세 신고

메뉴명
종합소득세신고(모두채움·일반·근로·분리와세·종교인포함 및 중간예납·토지등매매차익)
신고도움 서비스
신고도움 자료 조회
중간예납 고지 세액 조회
(모의계산) 근로·종교인소득 세액비교
(모의계산) 주택 간주임대료 계산
(모의계산) 주택임대 종합분리와세비교


[홈택스>신고납부>종합소득세>신고도움서비스]


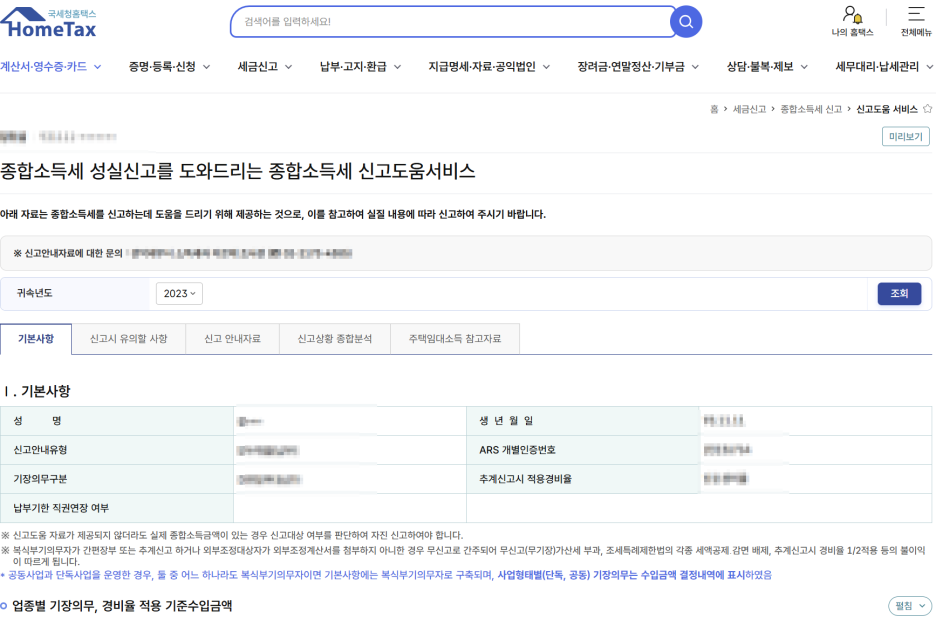
종합소득세 성실신고를 도와드리는 종합소득세 신고도움서비스

아래 자료는 종합소득세를 신고하는데 도움을 드리기 위해 제공하는 것으로, 이를 참고하여 실질 내용에 따라 신고하여 주시기 바랍니다.

※ 신고안내자료에 대한 문의 : [마스킹 처리됨]

귀속년도
2023

탭 메뉴

  • 기본사항
  • 신고시 유의할 사항
  • 신고 안내자료
  • 신고상황 종합분석
  • 주택임대소득 참고자료

Ⅰ. 기본사항

항목1내용1항목2내용2
성 명[마스킹 처리됨]생 년 월 일[마스킹 처리됨]
신고안내유형[마스킹 처리됨]ARS 개별인증번호[마스킹 처리됨]
기장의무구분[마스킹 처리됨]추계신고시 적용경비율[마스킹 처리됨]
납부기한 직권연장 여부

유의사항

  • ※ 신고도움 자료가 제공되지 않더라도 실제 종합소득금액이 있는 경우 신고대상 여부를 판단하여 자진 신고하여야 합니다.
  • ※ 복식부기의무자가 간편장부 또는 추계신고 하거나 외부조정대상자가 외부조정계산서를 첨부하지 아니한 경우 무신고로 간주되어 무신고(무기장)가산세 부과, 조세특례제한법의 각종 세액공제·감면 배제, 추계신고시 경비율 1/2적용 등의 불이익이 따르게 됩니다.
  • * 공동사업과 단독사업을 운영한 경우, 둘 중 어느 하나라도 복식부기의무자이면 기본사항에는 복식부기의무자로 구축되며, 사업형태별(단독, 공동) 기장의무는 수입금액 결정내역에 표시하였음

○ 업종별 기장의무, 경비율 적용 기준수입금액

신고도음서비스상 조회되는 기장의무와 추계신고시 적용되는 경비율이 조회됩니다.


기장의무와 추계신고시 경비율에 대해

아래 표로 정리해 보겠습니다


1) 기장의무와 추계신고시 경비율 적용 방법

23년도 프리랜서 소득 기준으로 판단

(3.3%세금 공제하기 전 금액)

24년도 소득에 대한 기장 의무24년도 소득을 추계신고시
3,600만원 미만간편장부단순경비율 적용
3,600만원 이상~7,500만원 미만


기준경비율 적용

7,500만원 이상복식부기


*단, 24년도에 3.3%수입액이 7,500만원이 넘으면 추계시 단순경비율이 배제되므로

 장부를 작성해야 합니다


2) 용어에 대한 정리


간편장부,복식부기,단순경비율,기준경비율에 대해서는 아래와 같이 우선 간략히

개념을 정리해 보겠습니다


간편장부가계부를 작성하듯이 기록하도록 국세청에서 고시한 장부.
복식부기

회계적으로 자산과 부채 및 손익 항목을 기재하여 작성하는 장부.

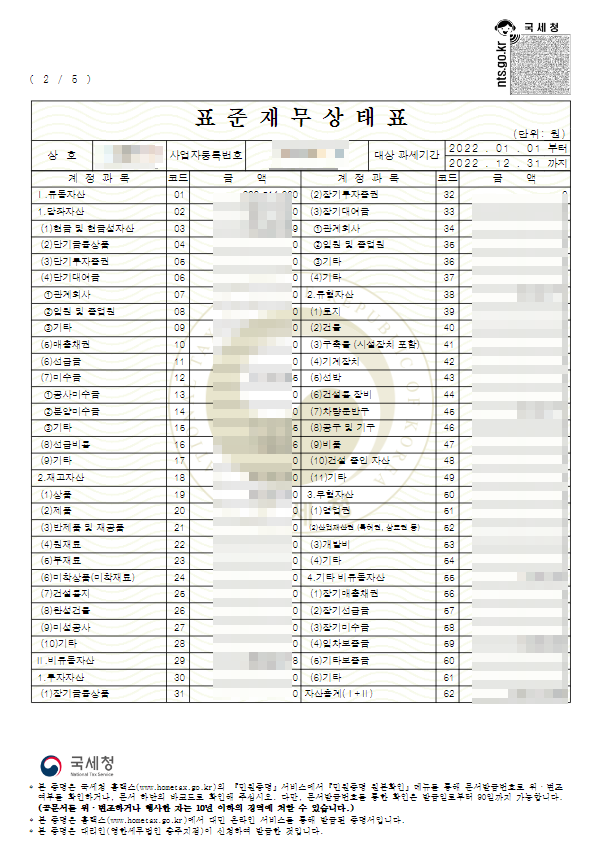
복식부기 작성시 소득세 신고시 재무제표(재무상태표,손익계산서,합계잔액시산표가 함께 신고됨)

단순경비율사업상 필요경비를 세법상 정한 일정율에 의해서 인정하는 경비 계산 방식
기준경비울

장부를 기장하지 않은 매출 일정규모 이상의 사업자에 대하여 수입금액에서 증빙서류에 의해 확인되는 매입비용, 임차료, 인건비 등 주요경비를 공제하며

나머지는 일정비율에 의해 계산하는 경비 계산 방식


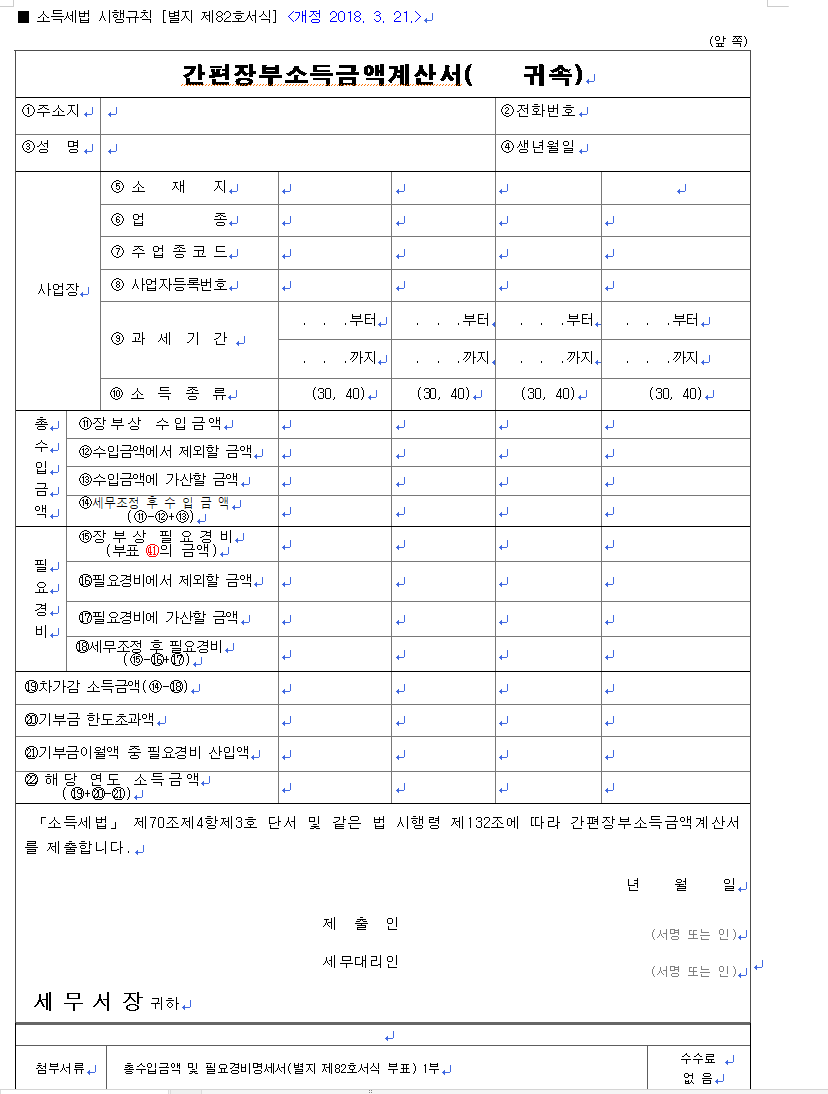
■ 소득세법 시행규칙 [별지 제82호서식] <개정 2018. 3. 21.>

간편장부소득금액계산서( 귀속)

구분항목내용 1내용 2내용 3내용 4
사업장⑤ 소 재 지
사업장⑥ 업 종
사업장⑦ 주 업 종 코 드
사업장⑧ 사업자등록번호
사업장⑨ 과 세 기 간. . .부터 . . .까지. . .부터 . . .까지. . .부터 . . .까지. . .부터 . . .까지
사업장⑩ 소 득 종 류(30, 40)(30, 40)(30, 40)(30, 40)
총수입금액⑪장 부 상 수 입 금 액
총수입금액⑫수입금액에서 제외할 금액
총수입금액⑬수입금액에 가산할 금액
총수입금액⑭세무조정 후 수입금액 (⑪-⑫+⑬)
필요경비⑮장 부 상 필 요 경 비 (부표 ⑪의 금액)
필요경비⑯필요경비에서 제외할 금액
필요경비⑰필요경비에 가산할 금액
필요경비⑱세무조정 후 필요경비 (⑮-⑯+⑰)
⑲차가감 소득금액 (⑭-⑱)
⑳기부금 한도초과액
㉑기부금이월액 중 필요경비 산입액
㉒ 해 당 연 도 소 득 금 액 (⑲+⑳-㉑)

「소득세법」 제70조제4항제3호 단서 및 같은 법 시행령 제132조에 따라 간편장부소득금액계산서를 제출합니다.

년 월 일

제 출 인
(서명 또는 인)
세무대리인
(서명 또는 인)

세 무 서 장 귀하

구분내용비고
첨부서류총수입금액 및 필요경비명세서(별지 제82호서식 부표) 1부수수료 없음

간편장부 작성시 사용되는 간편장부소득금액 계산서


( 2 / 5 )

표준재무상태표

대상 과세기간
2022. 01. 01 부터 2022. 12. 31 까지
단위
원
계정과목코드금액계정과목코드금액
I.유동자산01(2)장기투자증권320
1.당좌자산020(3)장기대여금33
(1)현금 및 현금성자산030①관계회사34
(2)단기금융상품040②임원 및 종업원350
(3)단기투자증권050③기타360
(4)단기대여금060(4)기타37
①관계회사0702.유형자산38
②임원 및 종업원080(1)토지39
③기타090(2)건물40
(5)매출채권10(3)구축물(시설장치 포함)41
(6)선급금11(4)기계장치42
(7)미수금12(5)선박43
①공사미수금130(6)건설용 장비44
②분양미수금140(7)차량운반구45
③기타15(8)공구 및 기구46
(8)선급비용16(9)비품47
(9)기타170(10)건설 중인 자산48
2.재고자산180(11)기타49
(1)상품1903.무형자산50
(2)제품200(1)영업권51
(3)반제품 및 재공품210(2)산업재산권(특허권, 상표권 등)52
(4)원재료220(3)개발비53
(5)부재료230(4)기타54
(6)미착상품(미착재료)2404.기타 비유동자산55
(7)건설용지250(1)장기매출채권56
(8)완성건물260(2)장기선급금57
(9)미완성공사270(3)장기미수금58
(10)기타280(4)임차보증금59
II.비유동자산29(5)기타보증금60
1.투자자산300(6)기타61
(1)장기금융상품310자산총계(I+II)62

안내사항

  • 본 증명은 국세청 홈택스(www.hometax.go.kr)의 「민원증명」 서비스에서 「민원증명 원본확인」 메뉴를 통해 문서발급번호로 위·변조 여부를 확인하거나, 문서 하단의 바코드로 확인해 주십시오. 다만, 문서발급번호를 통한 확인은 발급일로부터 90일까지 가능합니다. (공문서를 위·변조하거나 행사한 자는 10년 이하의 징역에 처할 수 있습니다.)
  • 본 증명은 홈택스(www.hometax.go.kr)에서 대민 온라인 서비스를 통해 발급된 증명서입니다.
  • 본 증명은 대리인(영한세무법인 충무지점)이 신청하여 발급한 것입니다.

복식부기 신고에 따라 작성하여 제출된 표준재무상태표


4. 케이스별 정리


23년도, 24년도 프리랜서 수입액에 따라 장부작성과 추계시 경비인정방식에 대해 정리해 보겠습니다
 

프리랜서 수입액24년도 3,600만원 미만

24년도 3,600만원 이상

7,500만원 미만

24년도

7,500만원 이상

23년도 3,600만원 미만

단순경비율

(케이스 1)

단순경비율

(케이스 2)

간편장부 원칙,

복식부기 가능

(케이스 3)

23년도 3,600만원 이상

7,500만원 미만

간편장부 원칙,

복식부기 가능 (케이스 4)

간편장부 원칙,

복식부기 가능

(케이스 5)

간편장부 원칙,

복식부가 가능

(케이스 6)

23년도 7,500만원 이상

복식부기 원칙

(케이스 7)

복식부기 원칙

(케이스 8)

복식부기 원칙

(케이스9)


(1) 23년도 프리랜서 소득 3,600만원 미만이면서, 24년도 프리랜서 소득도 7,500만원 미만 (케이스1,2)


이 경우, 24년도 종합소득세 신고시 단순경비율 적용이 가능합니다


즉, 사업소득을 발생시키기 위한

경비 지출액을 장부작성없이 세법에서 정한 비율만큼을 자동으로 인정받게 됩니다


예시) 3.3%세금을 공제하고 받는 수입액이 6,500만원인 프리랜서 유튜버는 

25.5월에 납부할 종합소득세는 179.3만원입니다


940306 1인 미디어콘텐츠 창작자 업종 코드의 경우, 단순경비율 적용시

경비는 연수입 4천만원까지 64.1%, 4천만원 초과시 49.74%을 인정해 줍니다


세금 계산 예시940306 (1인 미디어 콘텐츠 창작업)
24년도 수입액65,000,000
경비인정액

4,000만원 x 64.1% + (6,500만원 -4,000만원) x 49.74%

(-)38,075,000

종합소득금액26,925,000
종합소득공제(-)1,500,000 (인적공제만 고려)
종합소득 과세표준25,425,000
종합소득 산출세액3,813,000원
기납부세액(-)1,950,000 (6,500만원 x 3% = 195만원)
표준세액공제(-) 70,000
차감납부할세액1,793,000


(2) 23년도 7,500만원 이상인 경우 (케이스 7,8,9)


이 경우, 24년도에는 복식부기를 작성해야 합니다.

만약 간편장부나 기준경비율에 의한 추계신고시에는 가산세 대상입니다


또한, 각종 세액공제, 세액감면을 받을 수 없습니다


가산세는 셋 중 큰 금액이 발생합니다


일반 가산세*부정행위 가산세

셋 중

큰 금액

1. 무신고 납부세액×40%

2. (수입금액-기납부세액관련 수입금액) ×14/10,000

3. 산출세액×[무(미달)기장소득금액/종합소득금액]×40%

1. 무신고 납부세액×40%

2. (수입금액-기납부세액관련 수입금액) ×14/10,000

3. 산출세액×[무(미달)기장소득금액/종합소득금액]×40%


  *부정의 의미

    1. 이중장부의 작성 등 장부의 거짓 기장

    2. 거짓 증빙 또는 거짓 문서의 작성 및 수취

    3. 장부와 기록의 파기

    4. 재산 은닉, 소득·수익·행위·거래의 조작 또는 은폐

    5. 고의적으로 장부를 작성하지 아니하거나 비치하지 아니하는 행위 또는 계산서, 

        세금계산서 또는 계산서합계표, 세금계산서합계표의 조작


(3) 23년도 3,600만원 이상인 경우 (케이스 3,4,5,6,7)


24년도에는 간편장부 작성이 원칙이고, 복식부기로 작성도 가능합니다

추계신고시에는 아래 금액이 가산세로 발생합니다


장부의 기록,보관에 대한 불성실 가산세

= 산출세액 × [무기장 소득금액 /종합소득금액] × 20%


단, 23년도 수입액이 4,800만원 미만이면 가산세는 없습니다

아울러 장부를 작성하면 아래와 같은 장점이 있습니다


*장부를 작성하면 좋은 점
  1. 간편장부 대상자가 복식부기로 장부작성시 최대 100만원 기장세액공제

기장세액공제 = 산출세액 x 사업소득금액/종합소득금액

2. 간편장부,복식부기 모두 결손금 발생시 15년간 결손금 이월공제 가능

결손금 = 필요경비 > 총수입금액인 경우 발생하는 금액

3. 현금 지출이 없는 비용인 감가상각비,퇴직급여충당금 등 경비처리 가능


단, 24년도 수입액이 7,500만원 이상인 경우,

추계신고시에 단순경비율이 아니라

기준경비율이 적용되어 경비인정이 매우 적어집니다


5. 신고시 필요자료


일반적으로 프리랜서분들은 절세를 위해 본인 명의 카드(신용,체크) 지출내역

경조사비, 여비교통비 등을 통해 공제가 가능합니다


인적공제

부양가족의 근로소득 연 500만원 이하 또는 근로소득이 없는 경우

종합소득금액+퇴직소득금액+양도소득금액 100만원 이하인 경우 인적공제 가능

직계존속은 일시적으로 타 지역에 거주하더라도 부양가족 공제 가능

*필요서류 : 주민등록등본, 가족관계증명서

직계존속1964.12.31이전 출생1인당 150만원
경로자1954.12.31이전 출생1인당 100만원
한부모배우자 없으면서 기본공제 대상 자녀가 있는 경우1인당 100만원
부녀자

종합소득금액 3천만원 이하이면서 세대주인 여성이면서

  1. 배우자가 없으면서 기본공제대상 부양가족 있거나
  2. 배우자가 있는 여성

*한부모와 부녀자 중복시 한부모 적용

1인당 50만원
직계비속, 입양자2004.1.1이후 출생1인당 150만원
장애인

1. 본인

2. 부양가족이 1963.12.31이전 출생 또는 2004.1.1이후 출생

장애인등록증,복지카드

1인당 200만원


건강보험료 납부내역

본인부담 건강보험료

https://si4n.nhis.or.kr/jpca/JpCab00103.do#n

건강보험료 고지내역 조회

차량운행경비자동차 보험증권, 자동차 등록증, 리스 또는 렌트 계약서
기부금기부금 영수증 (기부금 단체, 교회, 성당, 절) 발급 내역
보험금각 보험사 홈페이지에서 보험금 납부 내역서

소모품비, 

지급수수료,

접대비

24년도 본인 명의 신용카드 사용내역 부가세 신고용 엑셀파일

각 카드사 홈페이지

경조사비

청첩장, 부고장, 돌잔치 내역 사진 또는 모바일 내역을

날짜가 나오게 캡쳐하여 전달

업무 출장비고속버스,철도, 지하철 요금 지출액
도서구입비서점 지출내역, 현금영수증 내역


*주의사항


1.종합소득세를 기준경비율,단순경비율 추계신고 후, 장부작성(간편장부,복식부기)로 경정청구를 할 수 없습니다


2. 업종이 여러개인 사업자는 아래 계산식에 따라 기장의무를 판단합니다

*주업종 : 매출이 많은 업종

[주 업종 수입금액 + 그외 업종 수입금액×주 업종 기준수입금액/주업종 외 업종 기준수입금액]


이상으로 프리랜서분들의 종합소득세 신고에 대해 알아보았습니다~!


댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,796건)

#3.3사업소득 #3.3프리랜서 #프리랜서 #프리랜서신고 #프리랜서종소세