지난 시간에는 개인사업자
부가세 예정신고 및 납부 기간에 대해 알아보았는데요~
오늘은
법인사업자의 부가세 예정신고 및 납부 기간에 대해
알아보는 시간을 갖도록 하겠습니다~!!
부가가치세
상품 판매, 서비스 제공 과정에서 발생되는 부가가치에 대해 과세하는 세금을 이야기합니다.
최종 소비자가 부담하게 되는 세금으로 사업자는 소비자가 부담한 세금을 보관하고 있다가
소비자를 대신하여 납부하게 됩니다.
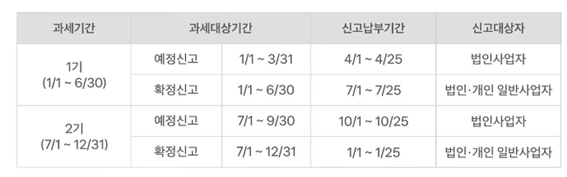
법인 부가세 신고는 6개월을 과세기간으로 하여 제1기, 제2기의 과세기간으로 나눠지게 되는데
각 과세기간을 다시 3개월을 나누어 중간에 예정신고 기간을 두고 있습니다.
따라서 1년에 총 4번의 법인 부가세 신고를 진행하게 됩니다.
소규모 법인사업자의 경우 직전 과세기간(6개월) 납부세액의 50%를 예정 고지서에 의해
납부해야 하고 예정 고지된 세액은 다음 확정 신고 시 기납부세액으로 차감하게 됩니다.
*소규모 법인사업자 : 직전 과세기간 공급가액의 합계액이 1억 5천만 원 미만.
예정신고 기한
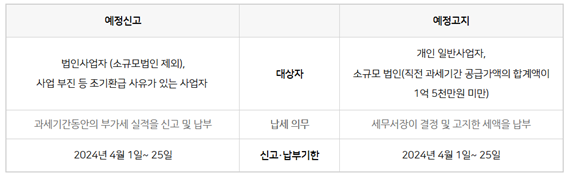
부가세 예정신고 과세기간의 중간에 진행하는 것으로 매년 4월과 10월에 신고 일정이 있습니다.
예정신고 대상자인 직전 과세기간 공급가액의 합계액이 1억 5천만 원 이상인 법인사업자는
‘2025년 1~3월’의 부가가치세를 4/25까지 신고 및 납부하여야 합니다.
예정신고 대상자를 제외한 개인 일반사업자와 소규모 법인사업자는
예정신고 의무가 없는 대신 국세청장이 결정 및 고지 한 세액을 납부하여야 합니다.
고지세액을 납부하는 예정 고지 납부 대상자의 경우에도 4/25까지 세액 납부를 완료하여야 하며,
기한 내 세액을 납부하지 않는 경우에는 가산세가 부과되는 불이익을 받게 됩니다.
가산세
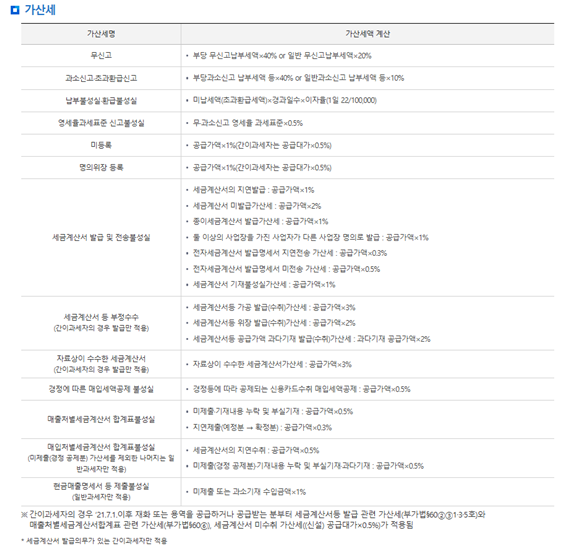
가산세
| 가산세명 | 가산세액 계산 |
|---|
| 무신고 | 부당 무신고납부세액×40% or 일반 무신고납부세액×20% |
| 과소신고·초과환급신고 | 부당과소신고 납부세액 등×40% or 일반과소신고 납부세액 등×10% |
| 납부불성실·환급불성실 | 미납세액(초과환급세액)×경과일수×이자율(1일 22/100,000) |
| 영세율과세표준 신고불성실 | 무과소신고 영세율 과세표준×0.5% |
| 미등록 | 공급가액×1%(간이과세자는 공급대가×0.5%) |
| 명의위장 등록 | 공급가액×1%(간이과세자는 공급대가×0.5%) |
| 세금계산서 발급 및 전송불성실 | • 세금계산서의 지연발급 : 공급가액×1%
• 세금계산서 미발급가산세 : 공급가액×2%
• 종이세금계산서 발급가산세 : 공급가액×1%
• 둘 이상의 사업장을 가진 사업자가 다른 사업장 명의로 발급 : 공급가액×1%
• 전자세금계산서 발급명세서 지연전송 가산세 : 공급가액×0.3%
• 전자세금계산서 발급명세서 미전송 가산세 : 공급가액×0.5%
• 세금계산서 기재불성실가산세 : 공급가액×1% |
| 세금계산서 등 부정수수
(간이과세자의 경우 발급만 적용) | • 세금계산서등 가공 발급(수취)가산세 : 공급가액×3%
• 세금계산서등 위장 발급(수취)가산세 : 공급가액×2%
• 세금계산서등 공급가액 과다기재 발급(수취)가산세 : 과다기재 공급가액×2% |
| 자료상이 수수한 세금계산서
(간이과세자의 경우 발급만 적용) | 자료상이 수수한 세금계산서가산세 : 공급가액×3% |
| 경정에 따른 매입세액공제 불성실 | 경정등에 따라 공제되는 신용카드수취 매입세액공제 : 공급가액×0.5% |
| 매출처별세금계산서 합계표불성실 | • 미제출·기재내용 누락 및 부실기재 : 공급가액×0.5%
• 지연제출(예정분 → 확정분) : 공급가액×0.3% |
| 매입처별세금계산서 합계표불성실
(미제출(경정 공제분) 가산세를 제외한 나머지는 일반과세자만 적용) | • 세금계산서의 지연수취 : 공급가액×0.5%
• 미제출(경정 공제분)·기재내용 누락 및 부실기재·과다기재 : 공급가액×0.5% |
| 현금매출명세서 등 제출불성실
(일반과세자만 적용) | 미제출 또는 과소기재 수입금액×1% |
- ※ 간이과세자의 경우 '21.7.1.이후 재화 또는 용역을 공급하거나 공급받는 분부터 세금계산서등 발급 관련 가산세(부가법§60②③①·3·5호)와 매출처별세금계산서합계표 관련 가산세(부가법§60⑥), 세금계산서 미수취 가산세((신설) 공급대가×0.5%)가 적용됨
- * 세금계산서 발급의무가 있는 간이과세자만 적용
* 신고하지 않은 경우
납부하지 않은 금액의 20% 가산세로 납부해야 합니다.
영세율을 적용받는 사업자의 경우에는 납부할 부가세가 없음에도 불구하고
과세표준의 0.5%가 가산세로 부과됩니다.
따라서 부가세를 납부하지 않더라도 최소한 신고는 해야 신고불성실 가산세인 20%를
부담하지 않을 수 있습니다.
[가산세의 감면]
- 신고 기간이 지난 후 1개월 이내에 신고할 경우 50% 감면
- 3개월 이내에 신고할 경우 30% 감면
- 6개월 이내에 신고할 경우 20% 감면을 받을 수 있습니다.
* 납부하지 않은 경우
신고를 했더라도 납부를 하지 않은 경우 1일 기준 2.2/10000에 해당하는 금액에 대해
이자 성격의 납부불성실 가산세를 납부합니다.