- 개인이 1년 동안 벌어드린 소득을 합산하여 과세하는 세금
- 사업소득 / 이자소득 / 배당소득/ 근로소득/연금소득/ 기타소득 해당
- 매년 5월 1일 ~ 5월 31일까지 신고 납부(24년 귀속 → 25년 5월 신고)
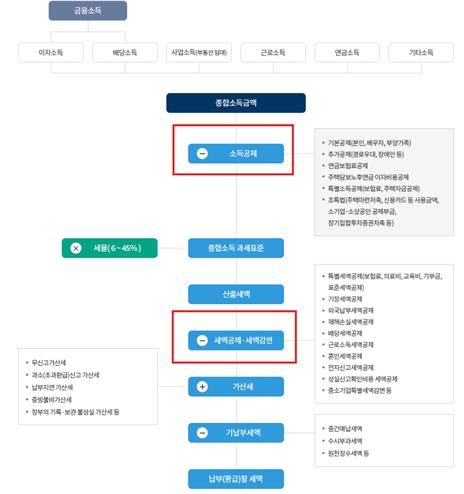
종합소득세 계산 구조
금융소득 및 기타 소득 항목
- 이자소득
- 배당소득
- 사업소득(부동산 임대)
- 근로소득
- 연금소득
- 기타소득
종합소득금액
(-) 소득공제
- 기본공제(본인, 배우자, 부양가족)
- 추가공제(경로우대, 장애인 등)
- 연금보험료공제
- 주택담보노후연금 이자비용공제
- 특별소득공제(보험료, 주택자금공제)
- 조특법(주택마련저축, 신용카드 등 사용금액, 소기업·소상공인 공제부금, 장기집합투자증권저축 등)
- 종합소득 과세표준
- (x) 세율(6~45%)
산출세액
(-) 세액공제·세액감면
- 특별세액공제(보험료, 의료비, 교육비, 기부금, 표준세액공제)
- 기장세액공제
- 외국납부세액공제
- 재해손실세액공제
- 배당세액공제
- 근로소득세액공제
- 혼인세액공제
- 전자신고세액공제
- 성실신고확인비용 세액공제
- 중소기업특별세액감면 등
(+) 가산세
- 무신고가산세
- 과소(초과환급)신고 가산세
- 납부지연 가산세
- 증빙불비가산세
- 장부의 기록·보관 불성실 가산세 등
(-) 기납부세액
납부(환급)할 세액
종합소득세 계산 구조
금융소득 및 기타 소득 항목
- 이자소득
- 배당소득
- 사업소득(부동산 임대)
- 근로소득
- 연금소득
- 기타소득
종합소득금액
(-) 소득공제
- 기본공제(본인, 배우자, 부양가족)
- 추가공제(경로우대, 장애인 등)
- 연금보험료공제
- 주택담보노후연금 이자비용공제
- 특별소득공제(보험료, 주택자금공제)
- 조특법(주택마련저축, 신용카드 등 사용금액, 소기업·소상공인 공제부금, 장기집합투자증권저축 등)
- 종합소득 과세표준
- (x) 세율(6~45%)
산출세액
(-) 세액공제·세액감면
- 특별세액공제(보험료, 의료비, 교육비, 기부금, 표준세액공제)
- 기장세액공제
- 외국납부세액공제
- 재해손실세액공제
- 배당세액공제
- 근로소득세액공제
- 혼인세액공제
- 전자신고세액공제
- 성실신고확인비용 세액공제
- 중소기업특별세액감면 등
(+) 가산세
- 무신고가산세
- 과소(초과환급)신고 가산세
- 납부지연 가산세
- 증빙불비가산세
- 장부의 기록·보관 불성실 가산세 등
(-) 기납부세액
납부(환급)할 세액
- 총 소득에서 일정 금액을 차감하여 과세표준을 줄여주는 구조 (적용되는 세율을 낮출 수 있음)
1. 기본공제 (조건에 따라 공제 가능)
- 근로소득 급여 연 500만 원 이하
- 소득 금액 100만 원 이하
- 나이 무관
- 만 20세 이하 자녀
- 60세 이상 부모
- 20세 이하 or 60세 이상의 형제자매 (처남 / 처제 포함)
2. 추가공제 (기본공제 대상에 해당 필수 + 추가공제)
3. 연금보험료 공제
4. 소기업, 소상공인 공제부금 (노란우산공제)
** 노란우산이란?
** 25년 납입분부터 소득 금액 및 한도가 변경되니 꼭 참고해 주세요!
(사이트 바로 가기) → 노란우산
1. 자녀세액공제[25년부터 적용]
- 만 8세 이상 ~ 만 20세 이하 자녀가 있는 경우 (기본공제 대상자)
*1명: 25만 원 / 2명: 55만 원 / 3명 이상인 경우: 55만 원 + (자녀세액공제인원 – 2) * 40만 원
2. 출산/입양 세액공제[25년부터 적용]
- 해당 과세기간에 출생 or 입양 신고한 자녀 (기본공제대상)가 있는 경우
*첫째: 30만 원 / 둘째 50만 원 / 셋째 이상 70만 원
3. 연금계좌 세액공제
EX) 연금저축 600만 원 + IRP 300만 원 납입 = 총 900만 원 공제 대상
→ 연금 저축 700만 원 + IRP 200만 원 납입 = 총 900만 원이나, 연금저축 600만 원 한도로 총 800만 원 공제대상
4. 기장세액공제 (100만 원 한도)
- 간편장부대상자가 복식부기에 의하여 장부를 작성하는 경우 → 산출세액 20% 공제 가능
** 간편장부: 소규모 사업자가 간단하게 가계부처럼 수입 지출만 기록하는 장부
** 복식부기: 더 상세하고 체계적으로 기록
+ 직전연도 기준 (24년 귀속 신고기준 → 23년도 총 수입금액)
5. 월세 세액공제
[기준]
- 무주택자
- 총 급여 8,000만 원 (종합소득금액 7,000만 원 이하)
- 주택 (주거용 오피스텔, 고시원 포함) 시가 4억 이하 / 전용 85m2 이하
- 전입신고 필수
[개인사업자 공제 가능 조건]
- 종합소득금액 4,500만 원 이하
- 국민주택규모 이하 (85m2 이하 / 기준 시가 3억 원 이하)
- 성실사업자 (수입 금액에 따라)
- 성실신고확인 대상 사업자로서 성실신고확인서를 제출한 자
▣성실신고확인대상자