반갑습니다, 최지호 세무사입니다.
폐업을 결정하신 대표님들께서 폐업신고만 하면 세금도 끝이라고 생각하시는 분들이 계십니다.
하지만 실제로는, 마지막으로 한 번 더 부가세를 신고해야 하는 경우가 있습니다.
최근 저에게 문의 온 내용 중 안타까운 상황이 있어서 공유드리고자 합니다.
“A 대표는 카페를 운영하다 4월 말 폐업신고를 하며, 모든 사업이 종료되었다고 안심했습니다. 하지만 몇 달 뒤, 국세청으로부터 ‘자진 수정신고 요청 안내문’을 받게 됩니다. 잔존재화를 누락했다는 사유로, 미신고분에 대한 부가세를 자진 납부해 달라는 내용이었습니다.”
잔존재화란 무엇인가?
폐업을 하더라도, 남아 있는 재고나 비품을 그대로 가져가서 사업자가 ‘스스로 사용한 것’으로 보고 세금을 매깁니다.
즉, 카페를 폐업하면서 커피 머신과 원두를 가져왔다면, 국세청은 이를 판매한 것으로 보고 부가세를 납부하도록 제도입니다.
부가가치세법 제10조 제1항 제6호 [재화의 공급 특례]
“사업자가 폐업할 때 자기생산·취득재화 중 남아 있는 재화는 자기에게 공급하는 것으로 본다.
제8조 제1항 단서에 따라 사업 개시일 이전에 사업자등록을 신청한 자가 사업을 시작하지 않게 되는 경우도 또한 같다.”
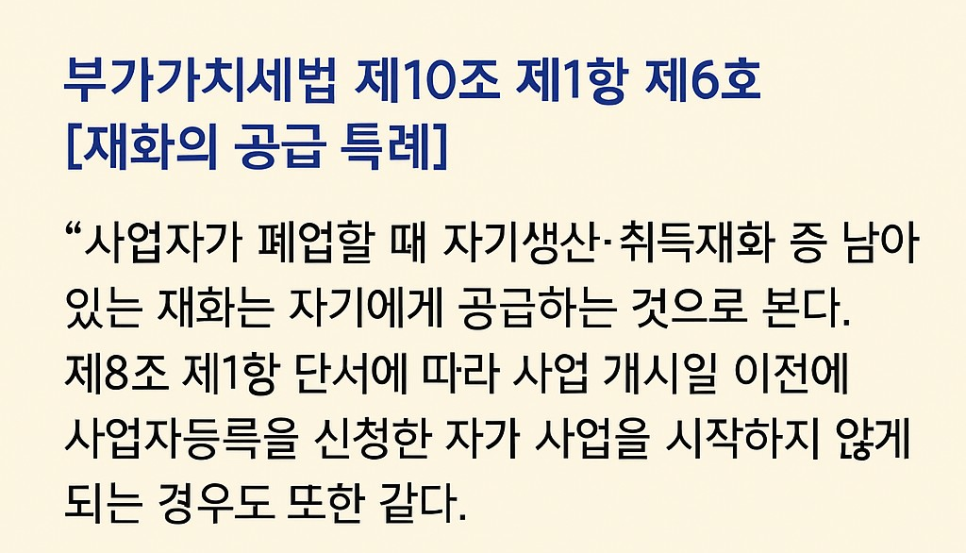
부가가치세법 제10조 제1항 제6호 [재화의 공급 특례]
“사업자가 폐업할 때 자기생산·취득재화 중 남아 있는 재화는 자기에게 공급하는 것으로 본다. 제8조 제1항 단서에 따라 사업 개시일 이전에 사업자등록을 신청한 자가 사업을 시작하지 않게 되는 경우도 또한 같다.
왜 세금을 내라고 할까요?
사업을 하면서 개업 시 혹은 그 이후에 물건이나 장비를 사면 부가세를 돌려받게 됩니다.
그런데 폐업하고 그 물건을 내가 그냥 쓰게 되면(실제 사용하지 않더라도 사업용으로 사용할 수 없기 때문에)
국세청은 잔존재화를 다시 써서 이득 보니까, 그만큼 세금 다시 내라고 합니다.
과세 요건
하지만 모든 남은 물건이 다 과세 대상은 아닙니다.
다음 조건을 충족해야 ‘잔존재화’로 보아 부가세를 과세합니다.
- 자기의 과세사업과 관련하여 취득한 재화 → 면세사업을 위한 취득한 재화라면 과세 X
- 매입세액 공제를 받은 재화 → 매입세액 공제를 받지 않았다면 과세 X
- 취득 후 2년이 지나지 않은 감가상각 자산 → 취득한지 2년이 넘은 재화라면 과세 X
*** 건물 등은 10년이 적용됩니다.
잔존재화 과세표준 계산 방법
자산 구분 | 과세표준 계산식 |
재고자산 | 해당 시점의 시가 |
비품, 기계 등 | 취득가액 × (1 – 감가율 25% × 경과한 과세기간 수) |
건물, 구축물 등 | 취득가액 × (1 – 감가율 5% × 경과 과세기간 수) |
* 여기서의 과세기간은 반기를 의미합니다.
예를 들면, 1년 보유한 비품(감가율 25%)의 경우
과세표준 = 2,000,000 × (1 – 0.25 × 2) = 1,000,000 원
여기까지 폐업 시 잔존재화에 대해 알아봤습니다.
폐업한다고 해서 모든 세무 의무가 끝나는 건 아닙니다.
남아 있는 물건들까지 신고를 깔끔히 마쳐야 진짜 마무리가 됩니다.
특히 장부에 잘 안 잡히는 비품이나 재고는 국세청이 사후에 확인하는 경우가 많기 때문에,
자산리스트를 정리해두는 것이 추징될 수 있는 세금예방에 큰 도움이 될 수 있습니다.
도움 되셨다면 공감 하트 & 이웃 추가 부탁드리며,
문의사항은 댓글이나 메시지로 언제든지 남겨주세요.