부동산임대업을 하시는 분들께서 가장 많이 물어보시는 것 중 하나가 바로 “담보대출 이자도 경비처리가 되나요?”입니다.
최근 예규를 토대로 명확하게 말씀드리겠습니다.
부동산 취득 자금 이자 비용은 당연히 경비처리 대상입니다.
부동산을 취득하면서 실행한 대출금(예: 잔금 지급 목적 등)의 이자비용은 실무상 명확하게 필요경비로 인정됩니다.
이는 별다른 논란 없이 오랫동안 적용되어 왔습니다.
소득세법 시행령 제55조 제1항 제13호에
“총수입금액을 얻기 위하여 직접 사용된 부채에 대한 지급이자”를
필요경비로 인정하도록 명시하고 있습니다.
부동산을 담보로 하는 사후 대출 이자 비용은 어땠을까요?
부동산을 이미 취득한 이후, 해당 부동산을 담보로 추가 대출을 받는 경우
이자비용이 임대업과 직접 관련된 자금인지, 다른 용도인지 명확하지 않으면
과거에는 경비처리 인정 여부에 실무상 다소 리스크가 있었습니다.
국세청 예규에서도 "해당 이자가 총수입과의 직접 관련성이 없다면 경비 불인정"이라는 해석도 있었기 때문에 대출 시점과 자금 사용처에 대한 입증 부담이 존재했던 것이 사실입니다.
부동산임대업 담보대출 이자는 임대 사업과 관련된 경우, 경비처리가 가능합니다!
최근 유권해석에서는 다음과 같이 정리되었습니다.
“해당 부동산을 담보로 하여 실행한 대출금의 이자비용도, 임대업을 위한 자금 사용이라는 점이 명확하다면 경비처리 가능하다.”
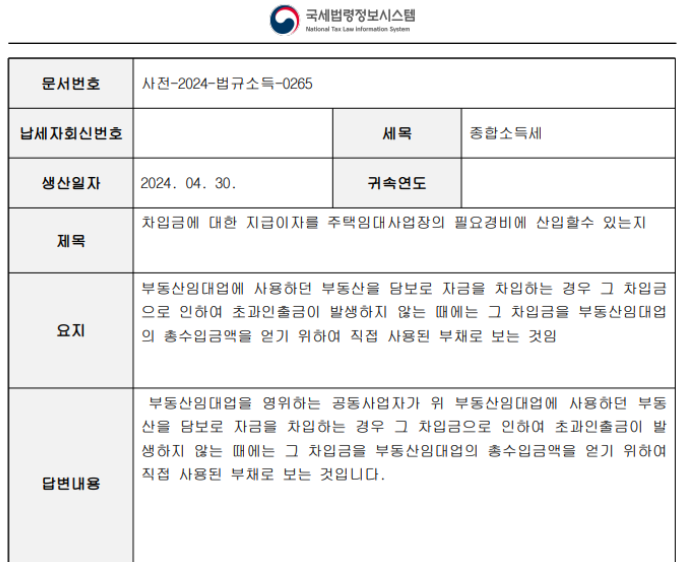
국세법령정보시스템 National Tax Law Information System
| 항목 | 내용 | 항목2 | 내용2 |
|---|
| 문서번호 | 사전-2024-법규소득-0265 | | |
| 납세자회신번호 | | 세목 | 종합소득세 |
| 생산일자 | 2024. 04. 30. | 귀속연도 | |
| 제목 | 차입금에 대한 지급이자를 주택임대사업장의 필요경비에 산입할수 있는지 | | |
| 요지 | 부동산임대업에 사용하던 부동산을 담보로 자금을 차입하는 경우 그 차입금으로 인하여 초과인출금이 발생하지 않는 때에는 그 차입금을 부동산임대업의 총수입금액을 얻기 위하여 직접 사용된 부채로 보는 것임 | | |
| 답변내용 | 부동산임대업을 영위하는 공동사업자가 위 부동산임대업에 사용하던 부동산을 담보로 자금을 차입하는 경우 그 차입금으로 인하여 초과인출금이 발생하지 않는 때에는 그 차입금을 부동산임대업의 총수입금액을 얻기 위하여 직접 사용된 부채로 보는 것입니다. | | |
이제는 대출 실행 시점이 ‘취득 전’이든 ‘취득 후’이든,
그 대출금이 임대 사업과 직접 관련이 있고, 장부상 자금 흐름이 명확하다면
이자 비용은 필요경비로 인정됩니다.
도움 되셨다면 공감 하트 & 이웃 추가 부탁드리며,
문의사항은 댓글이나 메시지로 언제든지 남겨주세요.