최근 일반과세자에서 간이과세자로, 또는 간이과세자에서 일반과세자로
전환되었다는 과세 전환 통지서를 받으신 사업자분들이 많으실 텐데요.
이 통지서에는 재고품 등 신고서가 함께 포함되어 있어,
과세 전환이 무엇을 의미하는지, 재고품은 왜 신고해야 하는지
혼란스러우신 분들도 많으실 것입니다.
그래서 오늘은 과세 전환 시 반드시 확인하셔야 할 재고매입세액 신고에 대해 알아보겠습니다.
1. 과세 전환?
일반과세자 ↔ 간이과세자
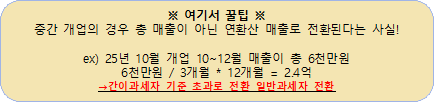
** 직전 연도 공급대가가 1억 4백만 원 미만의 경우 간이과세자로 전환
혹은 1억 4백만 원 이상인 경우 일반과세자로 전환됨
2. 재고매입세액?
간이과세자일 때 일반과세자보다 공제받지 못한 매입세액을 일반과세자 전환 시점에 추가로 공제받는 제도
** 간이과세자와 일반과세자는 매입 공제율이 다름
일반과세자 10% 전액 공제 / 간이과세자 0.5% 공제
ex) 매입 공급가액 10,000원 세액 1,000원
→ 일반과세자 1,000원 전액 공제 / 간이과세자 50원 공제
1. 상품 2. 제품 3. 재료 4. 건설 중인 자산 5. 감가상각자산 → 건물 or 구축물은 취득, 건설 / 신축 후 10년 이내의 것 그 밖의 감가상각자산은 2년 이내 것으로 한정함 |
3. 계산법
1. 재고품
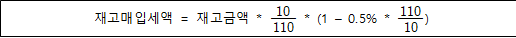
2. 건설 중인 자산

3. 다른 사람으로부터 매입한 자산
가. 건물 또는 구축물

나. 그 밖의 감가상각자산

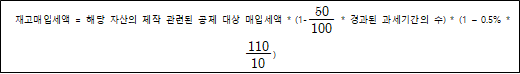
4. 사업자가 직접 제작, 건설 또는 신축한 자산
가. 건물 또는 구축물
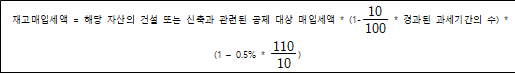
나. 그 밖의 감가상각자산
4. 신고방법
1. 간이과세자로서 마지막으로 부가세 신고 기간에 ‘일반 과세 전환 시의 재고품 등 신고서’
서류 첨부하여 제출
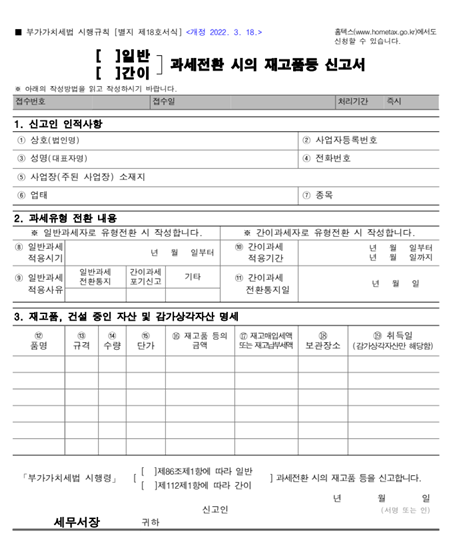
■ 부가가치세법 시행규칙 [별지 제18호서식] <개정 2022. 3. 18.>
홈택스(www.hometax.go.kr)에서도 신청할 수 있습니다.
[ ]일반 [ ]간이 과세전환 시의 재고품등 신고서
※ 아래의 작성방법을 읽고 작성하시기 바랍니다.
- 처리기간
- 즉시
1. 신고인 인적사항
2. 과세유형 전환 내용
| 구분 | 일반과세자로 유형전환 시 작성합니다. | 구분 | 간이과세자로 유형전환 시 작성합니다. |
|---|
| ⑧ 일반과세 적용시기 | 년 월 일부터 | ⑩ 간이과세 적용기간 | 년 월 일부터 년 월 일까지 |
| ⑨ 일반과세 적용사유 | 일반과세 전환통지 / 간이과세 포기신고 / 기타 | ⑪ 간이과세 전환통지일 | 년 월 일 |
3. 재고품, 건설 중인 자산 및 감가상각자산 명세
「부가가치세법 시행령」 [ ]제86조제1항에 따라 일반 [ ]제112제1항에 따라 간이 과세전환 시의 재고품 등을 신고합니다.
년 월 일
신고인 (서명 또는 인)
세무서장 귀하
2. 관할 세무서장은 재고금액을 조사 및 승인하고 신고 기한 후 1개월 이내에 재고매입세액 통지
→ 기한 내에 통지하지 않은 경우 신고한 재고금액이 승인된 것으로 간주
** 승인된 재고매입세액은 승인받은 날이 속하는 예정신고 또는 확정신고에 반영
지금까지 과세 전환 시 재고매입세액에 대해서 알아보았습니다!
과세 전환 통지서를 받으신 분들은 꼭 참고하셔서 공제받으시길 바랍니다.