

[강서구 상속세 전문 세무사][마곡 증여세 전문 세무사] 상가빌딩 가족간 이전 증여 설명 (자연세무회계컨설


중소기업 고용증가 인원에 대한 사회보험료 세액공제 또한 중소기업/법인이 접근 및 공제받기 쉬운 항목이므로 꼭 챙겨야 하기에
자세히 설명을 해드리려 합니다.
중소기업 고용증가 인원에 대한 사회보험료 세액공제의 지원자격은 다음과 같습니다.

찾아줘! 세무사

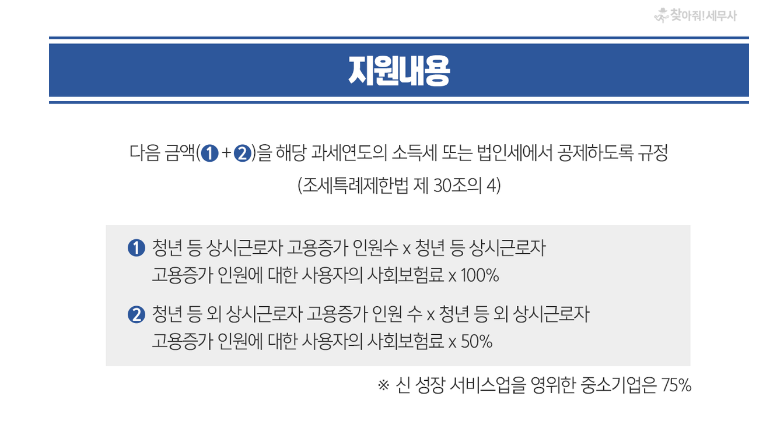
다음 금액(① + ②)을 해당 과세연도의 소득세 또는 법인세에서 공제하도록 규정 (조세특례제한법 제 30조의 4)
※ 신 성장 서비스업을 영위한 중소기업은 75%

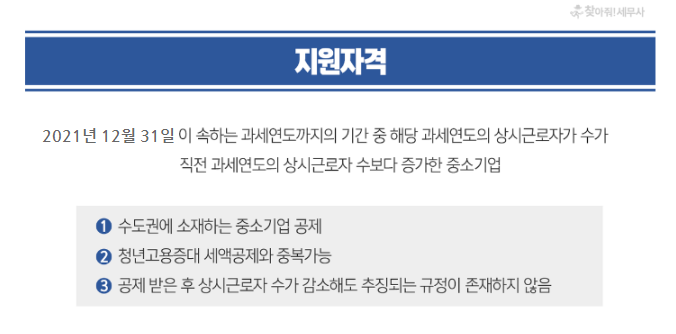
2021년 12월 31일 이 속하는 과세연도까지의 기간 중 해당 과세연도의 상시근로자가 수가 직전 과세연도의 상시근로자 수보다 증가한 중소기업지원자격
2021년 12월 31일이 속하는 과세연도까지의 기간 중 해당 과세연도의 상시근로자 수가 직전 과세연도의 상시근로자 수보다 증가한
중소기업입니다. 수도권에 소재하더라도, 청년고용증대세액공제를 받더라도, 공제 받은 후에 상시근로자 수가 감소하더라도 추징되는
규정이 존재하지 않기에 중소기업 고용증가 인원에 대한 사회보험료 세액공제는 법인에서 반드시 챙겨야 할 항목 중 하나입니다.
사회보험료 세액공제를 받기 위해서는 중소기업이어야 하며 상시 근로자수가 증가해야 합니다. 만약, 2가지 요건을 모두 충족하지
못하는 경우 적용되지 않습니다. 여기서 이야기하는 상시근로자 중 다음의 각 호 어느 하나에 해당하는 사람은 제외합니다.
① 근로계약기간이 1년 미만인 근로자
(근로계약의 연속된 갱신으로 인하여 그 근로계약의 총 기간이 1년 이상인 근로자는 상시근로자로 본다.)
② 근로기준법 제2조 제1항 제8호에 따른 단시간근로자
(다만, 1개월간의 소정근로시간이 60시간 이상인 근로자는 상시근로자로 본다.)
③ 법인세법 시행령 제20조 제1항 제4호 각 목의 어느 하나에 해당하는 임원
④ 해당 기업의 최대주주 또는 최대출자자(개인사업자의 경우에는 대표자)와 그 배우자
⑤ ④에 해당하는 자의 직계존비속(그 배우자를 포함함) 및 국세기본법 시행령 제1조의 2 제1항에 따른 친족관계인 사람
⑥ 소득세법 시행령 제196조에 따른 근로소득원천징수부에 의하여 근로소득세를 원천징수 한 사실이 확인되지 아니하는 사람
⑦ 사회보험에 대하여 사용자가 부담하여야 하는 부담금 또는 보험료의 납부 사실이 확인되지 아니하는 근로자
※ 정규직으로 입사하여 정상적으로 소득세를 납부하며 4대 보험을 부담하는 근로자에 대한 4대 보험료는 세액공제가 가능한 범위로 잡습니다.
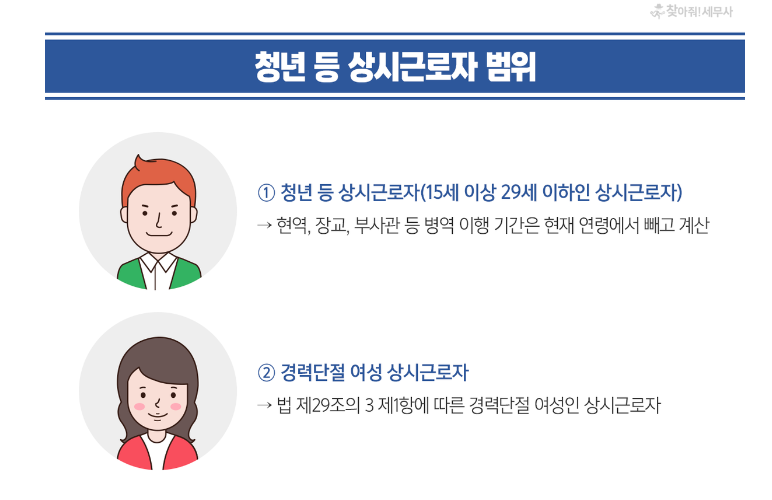
상시근로자의 범위로는 15세 이상 20세 이하인 상시근로자와 법 제29조의 3 제1항에 따른 경력단절 여성인 상시근로자가 해당됩니다.
주의해야 할 사항으로는
① 중소기업특별 세액감면과 중복적용 가능
② 고용유지 시 2년간 공제 가능
③ 최저임금의 120% 이상이어야 한다



