부가가치세신고대행-부가가치세
부가가치세 예정고지서, 바로 납부하지 말고 체크해보세요!
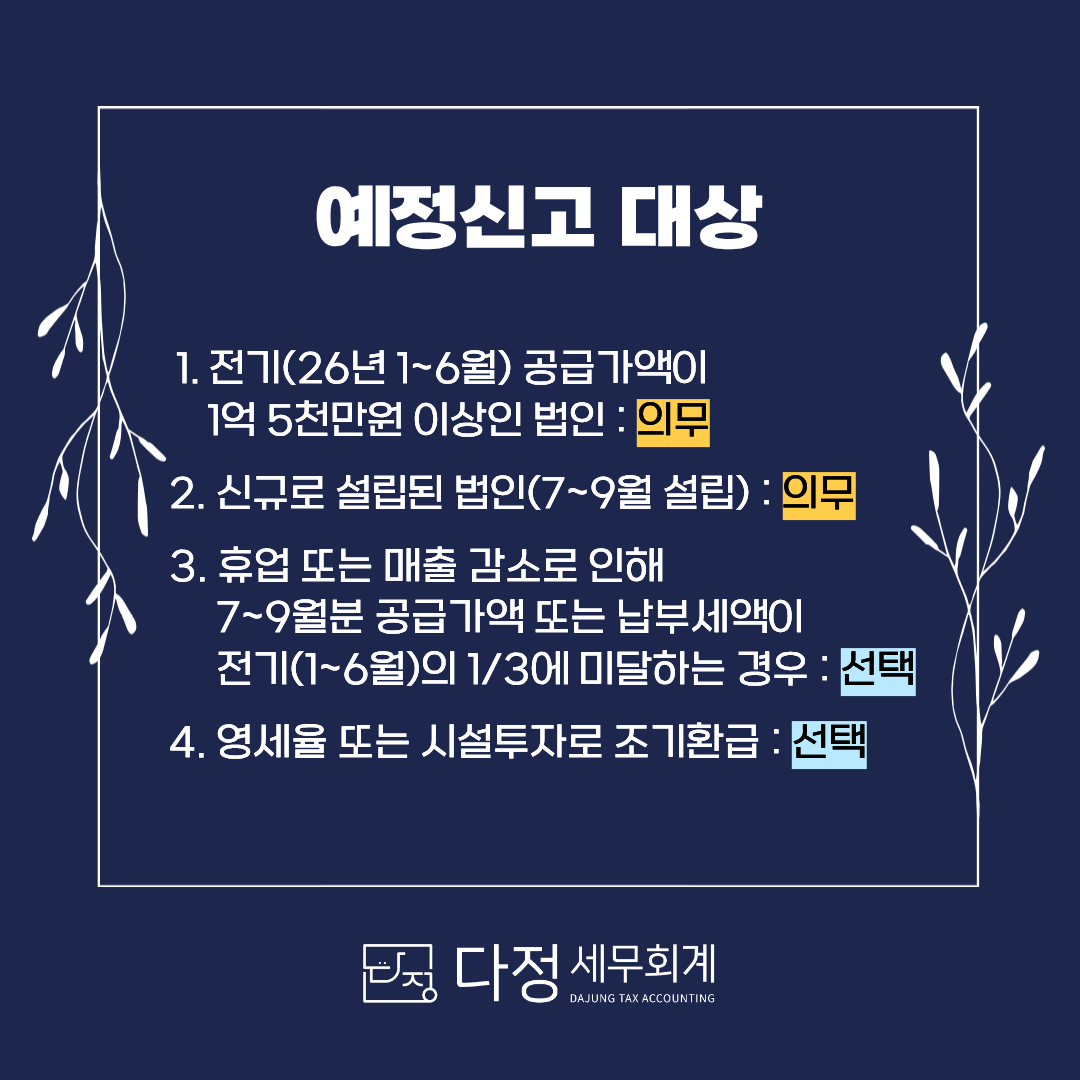
안녕하세요! 다정세무회계 최하람 세무사입니다! 오늘은 10월이 되면 대표님들이 신경쓰시는 세무일정이 하나 있죠? 바로 "2026년 2기 부가가치세 예정신고, 예정고지" 입니다. 원래는 10/25까지가 2기 예정 신고/납부기한인데요. 이번에는 일요일이라 10/26(월)까지가 마감기한입니다! 달력에 잘 체크해두시고 미납이 발생하지 않도록 챙겨주시면 좋겠습니다 :) 그럼, 예정 고지와 예정 신고의 차이에 대해 알아볼까요? 1. 예정 고지 국가에서 전기(26년 1~6월) 납부세액의 절반을 고지서를 통해 징수하는 제도를 말하는데요! 대부분의 개인사업자분들이 여기에 해당하십니다. 이 때 그 고지금액이 50만원 미만인 경우 고지서가 발부되지 않으니 납부하지 않으셔도 됩니다! → 내년 1월 확정신고때 한 번에 신고하고 납부하시면 됩니다. 그리고, 소규모 법인(전기 공급가액 합계액이 1억 5천만원 미만인 경우)도 예정 신고가 아닌 "예정 고지"로 신고 의무를 없애주고 있습니다!! ...
최하람
세무사
8
0