
Sorry, WE'RE CLOSED

안택스 AHN TAX & ACCOUNTING

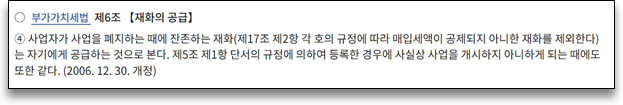
사업자 폐업 시 잔존재화에 대한 간주공급

기장-음식점업

사업자 폐업 시 잔존 재화에 대한 간주공급

2,509

1. 간주공급이란?

간주공급이란 재화나 서비스가 실제로 공급된 것은 아니지만,

세법상 일정한 요건에 해당하는 거래를 재화나 서비스의 공급으로 간주​하는 것입니다.


사업자가 사업과 관련하여 재화를 취득하면 매입세액을 공제받게 되지만,

이를 개인적인 용도로 사용하거나 폐업하게 되는 경우에는 공제받았던 매입세액을 환수하기 위해

‘간주공급’으로 보게 됩니다. 이는 공제 제도의 형평성과 과세 형평을 유지하기 위한 조치입니다.

​

2. 잔존 재화란?

잔존 재화란 과세사업을 영위하기 위해서 생산하거나 취득한 재화로써 폐업 시 남아있는 재화를 의미합니다. 잔존 재화에는 상품뿐만이 아니라 취득한 고정자산도 포함됩니다.

폐업 시 잔존 재화는 실제로 판매되거나 공급이 되지는 않지만 이를 자신에게 공급한 것으로 간주하여

부가가치세를 징수합니다.

​

​

​

3. 재고자산의 잔존 재화 공급가액

과세사업과 관련하여 취득한 재화 중 매입세액 공제를 받은 재화에 대해서는,

폐업 등 일정한 사유 발생 시 간주공급으로 보게 됩니다.

이때 과세표준은 해당 재화의 시가를 기준으로 계산해야 합니다.


예시) 매입 시 금액(원가): 2,000만 원 / 폐업일 기준 시가 : 2,300만 원

위와 같을 경우 폐업 시의 시가인 2,300만 원으로 신고해야 합니다.

​

​

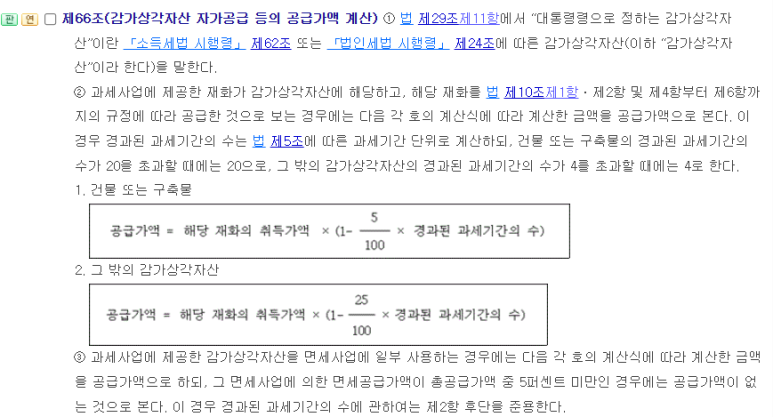
4. 고정자산의 잔존 재화 공급가액

계산 방법은 <부가가치세법 시행령 66조>에 자세히 규정되어 있습니다.

​

​

​

​

*주의해야 할 부분

취득가액 : 매입세액 공제받았던 금액을 기준

과세기간 : 6개월 (부가가치세 과세기간은 6개월 단위)

예시) * 비품

- 취득가액 : 2,000,000원

- 경과된 기간 : 18개월

잔존 재화 공급가액 = 2,000,000 × (1- 25% × 3)

= 500,000


※건물/ 구축물은 10년 미만일 경우에, 그 밖의 감가상각자산은 2년 미만일 경우에만 잔존 재화로 파악되어 공급가액이 계산됩니다.

※과세와 면세를 겸업하는 경우, 해당 자산은 과세·면세 비율에 따라 안분하여 공급가액을 계산해야 합니다.


​

5. 신고 기간

폐업 후 잔존 재화 신고는 폐업일이 속한 달의 다음 달 25일까지 진행하여야 합니다.

기한을 넘길 시 신고불성실가산세와 납부 지연가산세가 부과될 수 있습니다.

​

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,651건)

#폐업부가가치세 #폐업부가세 #폐업부가세신고 #폐업부가세신고기간 #폐업시남은상품