오늘은 많은 임대주택 소유자분들이 놓치기 쉬운 장기일반민간임대주택 장기보유특별공제 특례에 대해 상세히 알아보겠습니다. 이 제도를 제대로 활용하면 상당한 절세 효과를 볼 수 있지만, 복잡한 요건 때문에 실무에서 많은 실수가 발생하고 있어 정확한 이해가 필요합니다.(조세특례제한법97조의3)
장기일반민간임대주택이란?
장기일반민간임대주택은 정부가 임대주택 공급 활성화를 위해 도입한 제도입니다. 간단히 말해, 민간임대주택 특별법에 따라 등록하고 장기간 임대하는 경우 높은 장기보유특별공제 혜택을 주는 제도라고 보시면 됩니다.
Ⅰ 놓칠 수 없는 핵심 세제 혜택
1. 최대 70% 장기보유특별공제 혜택
일반 주택의 경우 최대 30%인 장기보유특별공제율이 장기일반민간임대주택의 경우 최대 70%까지 적용됩니다.
절세 효과 계산 예시:
양도차익 1억원 발생 시
구 분
일반 주택
장기일반민간임대주택
양도차익
100,000,000
100,000,000
장기보유특별공제
30,000,000
70,000,000
양도소득금액
70,000,000
30,000,000
기본공제
1,500,000
1,500,000
과세표준
68,500,000
28,500,000
누진세율
24%
15%
양도소득세
10,680,000
3,015,000
지방세
1,068,000
301,500
합계
11,748,000
3,316,500
- 일반 주택: 최대 3,000만원 공제
- 장기일반민간임대주택: 최대 7,000만원 공제
⟶ 8,431,500원 추가 절세 효과
2. 공제율별 임대기간 요건
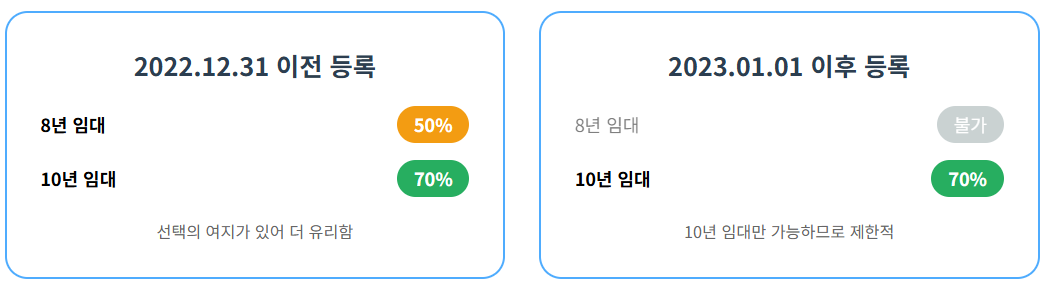
8년 이상 임대: 50% 장기보유특별공제 (2022.12.31 이전 등록분)
10년 이상 임대: 70% 장기보유특별공제
※2022.12.31. 이전 등록분은 8년 이상 임대의 경우 50%, 10년 이상 임대의 경우 70%를 적용하지만, 2023.01.01. 이후 등록분은 10년 이상 임대하는 경우에만 70%의 공제율을 적용하는 것으로 제한
Ⅱ 장기일반민간임대주택 특례 요건
요건 1: 주택 규모 제한
- 전용면적 85㎡ 이하 (수도권 제외한 도시지역 아닌 읍·면은 100㎡ 이하)
요건 2: 임대료 증액 제한
- 임대기간 중 임대료·임대보증금 증가율이 직전 임대차계약 금액 대비 5% 이하
요건 3: 등록기한
- 민간매입임대주택: 2020.12.31까지 장기일반민간임대주택으로 등록
- 민간건설임대주택: 2027.12.31.까지 등록
※2020.7.11. 이후 등록한 장기일반민간임대주택 중 아파트, 단기민간임대주택 및 단기민간임대주택을 장기일반민간임대주택 등으로 변경 신고한 주택은 제외
요건 4: 임대기간
- 임대주택의 임대개시일부터 10년 이상 임대
- 2022.12.31 이전 등록분은 8년 이상 임대도 가능
※임대개시일: 소득세법에 따른 사업자등록을 하고 민특법에 따른 임대주택으로 등록하여 임대를 개시한 날
요건 5: 주택 기준시가 제한 (2018.9.14 이후 취득분)
- 수도권: 임대개시 당시 기준시가 6억원 이하
- 비수도권: 임대개시 당시 기준시가 3억원 이하
※2018.9.14 이전 취득 주택은 기준시가 요건 없음
Ⅲ 실무에서 자주 발생하는 실수사례
실수사례 1: 사업자등록 또는 지자체등록 누락
사례: 소득세법상 사업자등록만 하고 민간임대주택 특별법상 임대사업자등록 누락
문제: 두 가지 등록을 모두 해야 특례 적용 가능
유의사항: 반드시 이중 등록 완료 후 임대 개시해야 함
실수사례 2: 임대기간 계산 착각
사례: 주택 취득일부터 임대기간을 계산한 경우
문제: 요건 판단 시 임대사업자 등록 후의 임대개시일부터 기산
유의사항: 등록일과 임대개시일을 정확히 구분해야 함
실수사례 3: 민간임대주택 특별법 변경등록 누락
사례: 구 임대주택법에 따른 매입임대주택으로만 등록하고 변경 등록하지 않은 경우
문제: 민간임대주택 특별법에 따른 장기일반민간임대주택으로 등록해야 특례 적용
유의사항: 법령 변경에 따른 변경등록 절차 반드시 이행
Ⅳ 알아두면 유용한 특례 규정
임대기간 산정 특례
피상속인 임대기간 승계: 상속받은 경우 피상속인의 임대기간을 합산 가능
공실기간 산입: 임차인 변경 시 3개월 이내 공실기간은 임대기간에 포함
임대기간 중의 양도소득만 적용: 장기보유특별공제 특례는 임대기간 중에 발생한 양도소득에만 적용되며, 양도소득금액은 기준시가를 기준으로 안분하여 계산
중복 적용 제한 규정
2019.1.1 이후 양도분부터 조특법 제97조의4 장기보유특별공제 추가공제 특례와 중복 적용 불가