
상속주택 양도세 비과세 특례, 일반주택 먼저 팔면 2주택도 비과세

부가가치세 매입세액이 공제되지 않는 경우(매입세액 불공제)를 살펴보자


세금상담·세금신고·장부기장·양도·증여·상속·주식평가·조세불복
“복잡한 세금은 젊고 소통 잘 되는 전문가에게 맡기시고 대표님은 일상과 사업에 집중하세요.”
블로그 구경하시다가 문의사항 있으시면 부담 없이 전화나 이메일로 문의 주십시오.
안녕하세요. <세무회계 문> 문용현 세무사입니다. 과세사업자는 부가가치세 신고시 부가가치세 매입세액 공제를 적용받을 수 있습니다. 다만, 일정 사유에 해당할 경우에는 부가가치세 매입세액 공제는 불가능합니다. 오늘은 주요 불공제 사유에 대해서 살펴보겠습니다.
2. 개별소비세 대상 자동차 구입, 임차, 유지비용에 관한 매입세액
3. 기업업무추진비(접대비)
4. 면세사업 관련된 매입세액
5. 토지 관련 매입세액
6. 사업자 등록전 매입세액
★ 주요 경력
(부가세 신고시 유의)
사업과 직접 관련이 없는 매입세액은 부가가치세 신고시 공제받을 수 없습니다. 사업과 직접 관련 없는 매입세액의 범위는 아래와 같습니다.
1) 사업자가 그 업무와 관련 없는 자산을 취득, 관리함으로서 발생하는 취득비, 유지비, 수선비와 이와 관련된 경비
2) 사업자가 그 사업에 직접 사용하지 않고, 타인(종업원 제외)이 주로 사용하는 토지, 건물 등의 유지비, 수선비, 사용료 등
3) 사업자가 업무와 관련 없는 자산을 취득하기 위하여 차입한 금액에 대한 지급이자
4) 사업자가 사업과 관련 없이 지출한 업무추진비(접대비)
(사례)
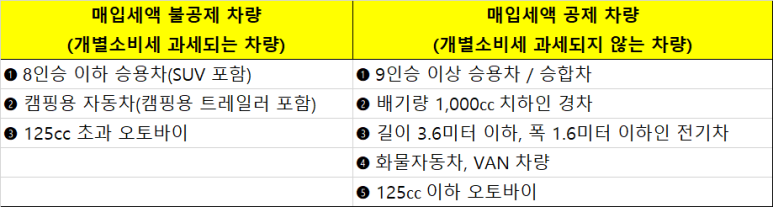
개별소비에 대상 자동차의 구입, 임차, 유지에 관한 매입세액은 공제받을 수 없습니다.
◆ 다만, 운수업, 자동차판매업, 자동차임대업, 운전학원업, 경비업(출동차량에 한함) 등 차량을 사업에 직접 사용하는 업종은 매입세액 공제를 받을 수 있습니다.
◆ 골프회원권 매입 후 접대목적으로 사용된 경우
골프회원권을 임직원의 복리후생목적으로 취득했더라도 해당 골프회원권이 접대목적으로 사용되고 있다면 매입세액공제 불가능합니다.
◆ 대리점에 무상공급한 재화 등
◆ 국민주택 공급 관련 매입, 고유목적사업 관련 매입
◆ 토지 취득, 형질변경, 공장부지 등과 관련된 매입
◆ 건축물이 있는 토지를 취득하여 그 건축물을 철거하고 토지만을 사용하는 경우, 철거한 건축물의 취득 및 철거비용과 관련된 매입
◆ 단, 공급시기가 속하는 과세기간이 끝난 후 20일 이내에 사업자등록을 신청할 경우 매입세액 공제 가능
◆ 1~6월의 매입분에 대해서는 7.20까지 사업자등록 신청, 7~12월의 매입분에 대해서는 다음연도 1.20까지 사업자등록 신청하면 매입세액 공제 가능
- 102,000건 이상의 세금 상담 및 용역
- 600건 이상의 경정청구를 통한 약 25억 이상 세금 환급
- 세무사 플랫폼 '택슬리' 상담 및 후기 1위 (약 3,700건 이상 상담)
- 전문가 플랫폼 '아하커넥츠' 상담 및 후기 1위 (약 500건 이상 상담)
- 지식공유플랫폼 '아하 QnA' 세무/회계 1위 (약 96,000건 이상 답변 및 337만건 이상 공유)
- KB금융 콘텐츠 필진
- 한국경제필진
- 서울시 마을세무사
- ㈜코스맥스 세무팀
- ㈜현대중공업 세무기획팀
- ㈜iMBC 재무회계팀
- 세무법인 넥스트