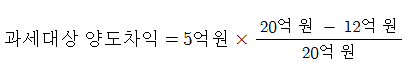오늘은 양도소득세에서 1세대 1주택 비과세 규정에 대해 알아보겠습니다. 양도소득세 규정 중 가장 널리 알려져 있는 기본적인 규정이며, 12억 이하의 주택을 양도할 경우에는 양도세를 전액 면제해주는 효과가 있는 정말 강력한 세제혜택입니다.
1세대가 양도일 현재 국내에 1주택을 보유하고 있는 경우로서 해당 주택의 보유기간이 2년 이상인 것(취득 당시 조정대상지역에 있는 주택의 경우에는 해당 주택의 보유기간이 2년 이상이고 그 보유기간 중 거주기간이 2년 이상일 것)을 말한다. 즉, ①1세대가 ②1주택을 ③2년 이상 보유(취득당시 조정대상 지역일 경우 거주요건 필요) 조건을 갖추어 양도해야 합니다. 위 세가지 조건의 판단 기준일은 양도일 현재이며 "양도일"은 일반적으로 "잔금을 지급한 때"입니다. 1세대 및 1주택의 개념에 대해서는 이전 포스팅을 참고해주시기 바랍니다.
비과세를 적용받기 위해서는 주택을 2년 이상 보유하여야 합니다. 이때, 보유기간은 취득일부터 양도일까지로 계산합니다. 예를 들어, 비조정대상지역에서 2025년 1월 1일 A아파트의 잔금을 지급하고 취득하였을 경우 취득일은 2025년 1월 1일입니다. 이 날로부터 보유기간 2년을 계산해보면 2026년 12월 31일이 되며, 이 날을 잔금일로하여 A아파트를 매도할 경우 보유기간 2년 요건을 충족한 것이 됩니다.
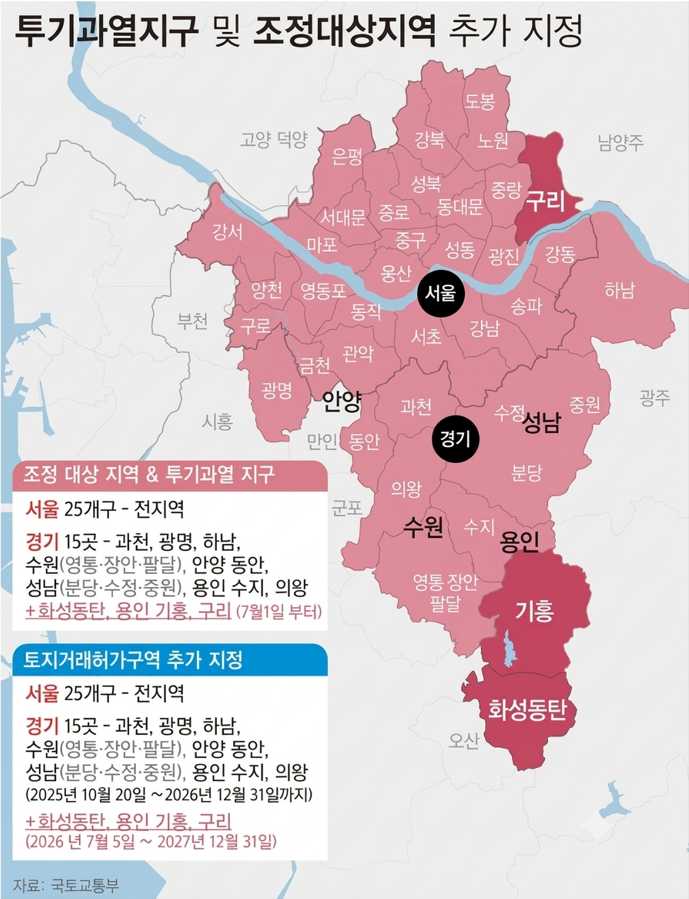
조정대상지역에서 주택을 취득하는 경우, 1세대 1주택 비과세를 적용받기 위해서는2년 이상 보유요건뿐만 아니라 2년 이상 거주요건도 충족해야 합니다. 특히 10·15 대책에 따라 2025년 10월 16일부터 서울 전 지역과 경기 일부 지역이 조정대상지역으로 지정되면서, 해당 지역에서 주택을 취득하는 경우 비과세 적용을 위해 2년 거주요건을 함께 확인해야 합니다.
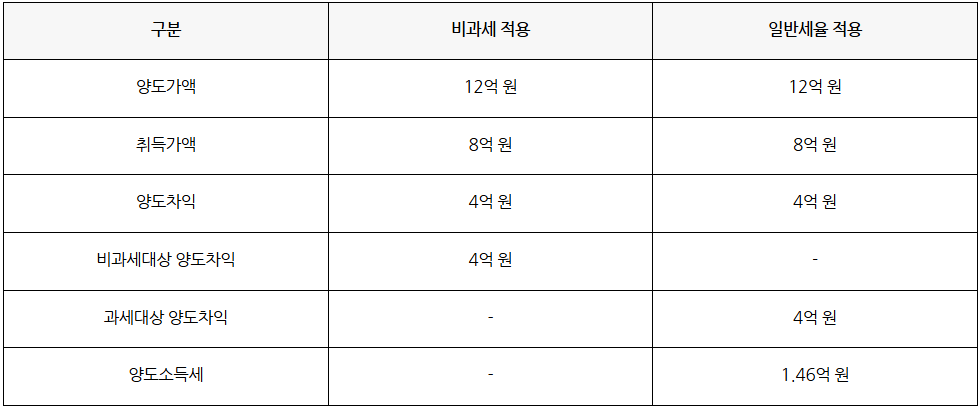
1세대 1주택 비과세 규정을 적용받아 양도할 경우 양도가액이 12억 이하일 경우 납부할 양도소득세는 없습니다. A주택을 12억 원에 양도하였을때, 비과세를 적용받는 경우와 적용받지 못하는 경우 세액차이의 예시를 보여드리면 다음과 같습니다.
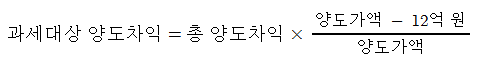
양도가액이 12억 원을 초과하는 고가주택은 전체 양도차익에 대해 비과세가 적용되는 것이 아니라, 비과세되는 양도차익과 과세되는 양도차익을 나누어 계산합니다.
양도가액: 12억 원
취득가액: 8억 원
보유기간 및 거주기간: 2년
[소득세법 제89조 (비과세양도소득)]
① 다음 각호의 소득에 대해서는 양도소득에 대한 소득세(이하 “양도소득세”라 한다)를 과세하지 아니한다.
3. 다음 각 목의 어느 하나에 해당하는 주택
가. 1세대가 1주택을 보유하는 경우로서 대통령령으로 정하는 요건을 충족하는 주택
[소득세법시행령 제154조 (1세대1주택의 범위)]
① 법 제89조 제1항 제3호 가목에서 "대통령령으로 정하는 요건"이란 1세대가 양도일(주택의 매매계약을 체결한 후 해당 계약에 따라 주택을 주택 외의 용도로 용도변경하여 양도하는 경우에는 해당 주택의 매매계약일을 말한다. 이하 이 항에서 같다) 현재 국내에 1주택을 보유하고 있는 경우로서 해당 주택의 보유기간이 2년(제8항 제2호에 해당하는 거주자의 주택인 경우는 3년) 이상인 것[취득 당시에 「주택법」 제63조의2 제1항 제1호에 따른 조정대상지역(이하 "조정대상지역"이라 한다)에 있는 주택의 경우에는 해당 주택의 보유기간이 2년(제8항 제2호에 해당하는 거주자의 주택인 경우에는 3년) 이상이고 그 보유기간 중 거주기간이 2년 이상인 것]을 말한다. (이하 생략)
[소득세법 제95조 (양도소득금액과 장기보유 특별공제액)]
④ 제2항에서 규정하는 자산의 보유기간은 그 자산의 취득일부터 양도일까지로 한다. (이하 생략)
[소득세법시행령 제160조 (고가주택에 대한 양도차익등의 계산)]
① 법 제95조 제3항에 따른 고가주택에 해당하는 자산의 양도차익 및 장기보유특별공제액은 다음 각 호의 산식으로 계산한 금액으로 한다. 이 경우 해당 주택 또는 이에 부수되는 토지가 그 보유기간이 다르거나 미등기양도자산에 해당하거나 일부만 양도하는 때에는 12억원에 해당 주택 또는 이에 부수되는 토지의 양도가액이 그 주택과 이에 부수되는 토지의 양도가액의 합계액에서 차지하는 비율을 곱하여 안분계산한다.